Cara membuat rencana pelunasan utang tidak cukup hanya dengan menentukan berapa uang yang harus dibayar setiap bulan. Rencana yang baik perlu dimulai dengan mengetahui seluruh jumlah utang, bunga, jatuh tempo, kemampuan membayar, serta kebutuhan rutin yang tetap harus dipenuhi.
Tanpa perhitungan yang jelas, pembayaran utang sering dilakukan secara spontan. Akibatnya, satu utang mungkin berkurang, tetapi kebutuhan lain justru tidak terpenuhi atau muncul utang baru untuk menutup kekurangan.
Rencana pelunasan membantu mengubah kondisi tersebut menjadi langkah yang lebih terukur. Anda dapat mengetahui utang mana yang harus diprioritaskan, berapa dana yang tersedia setiap bulan, dan kapan strategi pembayaran perlu disesuaikan.
Apa Itu Rencana Pelunasan Utang?
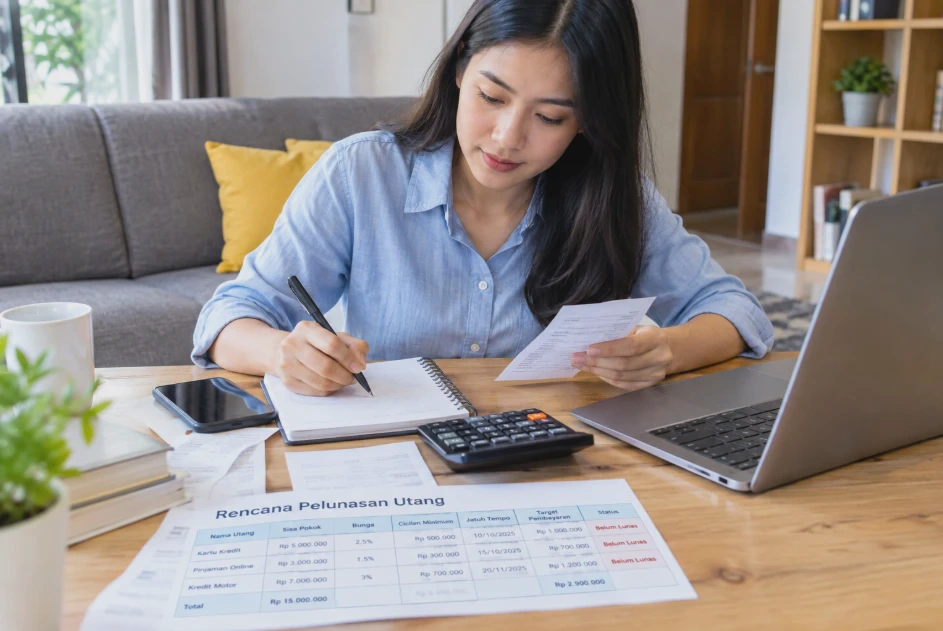
Rencana pelunasan utang adalah susunan langkah yang dibuat untuk membayar seluruh kewajiban secara bertahap sesuai kemampuan keuangan. Isinya dapat mencakup daftar utang, jumlah saldo, bunga, tanggal jatuh tempo, pembayaran minimum, dan target pelunasan.
Tujuan utamanya bukan sekadar membayar utang secepat mungkin. Rencana tersebut juga harus menjaga agar kebutuhan penting tetap terpenuhi dan pembayaran tidak membuat kondisi keuangan semakin sulit.
Komponen dalam rencana pelunasan
Setidaknya ada beberapa informasi yang sebaiknya dicatat:
| Informasi | Kegunaan |
|---|---|
| Nama utang | Mengetahui kewajiban yang dimiliki |
| Sisa pokok | Mengetahui saldo yang harus dilunasi |
| Bunga | Mengukur biaya tambahan |
| Cicilan minimum | Menentukan pembayaran wajib |
| Jatuh tempo | Menghindari keterlambatan |
| Target pembayaran | Menentukan jumlah tambahan yang dibayarkan |
| Status | Memantau utang yang sudah atau belum lunas |
Catatan tersebut dapat dibuat menggunakan buku, spreadsheet, aplikasi pencatat keuangan, atau aplikasi spreadsheet di ponsel.
Yang paling penting bukan alat yang digunakan, melainkan memastikan seluruh data diperbarui ketika terjadi pembayaran atau perubahan saldo.
Mengapa rencana perlu dibuat secara realistis?
Kesalahan umum adalah membuat target pelunasan berdasarkan keinginan, bukan kemampuan keuangan. Misalnya, seseorang memiliki sisa uang Rp1 juta setelah kebutuhan pokok, tetapi menetapkan target pembayaran utang Rp1,5 juta setiap bulan. Target tersebut terlihat agresif, tetapi tidak dapat dipertahankan.
Rencana yang lebih baik memberikan ruang untuk kebutuhan rutin, pembayaran minimum seluruh utang, serta dana cadangan sesuai kondisi keuangan.
Cara Menghitung Total Utang dan Kemampuan Membayar
Langkah pertama sebelum menentukan strategi adalah mengetahui posisi keuangan sebenarnya. Jangan hanya mengingat jumlah cicilan bulanan karena angka tersebut belum tentu menunjukkan total kewajiban.
Mulailah dengan membuat daftar semua utang yang masih aktif. Masukkan pinjaman, cicilan barang, kartu kredit, atau kewajiban lain yang memang harus dibayar.
1. Catat seluruh saldo utang
Misalnya terdapat tiga kewajiban:
- Utang A: Rp4.000.000
- Utang B: Rp2.500.000
- Utang C: Rp1.500.000
Total saldo utang adalah: Rp4.000.000 + Rp2.500.000 + Rp1.500.000 = Rp8.000.000.
Angka tersebut menjadi titik awal untuk membuat target pelunasan.
2. Catat cicilan dan bunga
Saldo saja belum cukup. Catat pula jumlah cicilan minimum dan bunga masing-masing utang. Utang dengan saldo kecil belum tentu menjadi kewajiban yang paling murah. Jika bunganya jauh lebih tinggi, pembayaran tambahan pada utang tersebut dapat memberikan dampak yang lebih besar terhadap biaya keseluruhan.
3. Hitung uang yang tersedia
Setelah mengetahui pemasukan, kurangi kebutuhan pokok dan kewajiban wajib. Rumus sederhananya: Dana untuk pelunasan = Pendapatan - kebutuhan pokok - kewajiban rutin - pengeluaran penting lainnya
Contohnya, jika pendapatan Rp5 juta dan kebutuhan wajib mencapai Rp3,5 juta, dana yang tersisa adalah Rp1,5 juta. Namun, jangan otomatis mengalokasikan seluruh Rp1,5 juta untuk utang. Pertimbangkan kebutuhan tidak rutin dan dana darurat agar tidak kembali berutang ketika muncul pengeluaran mendadak.
Buat angka berdasarkan kondisi nyata
Gunakan rata-rata pengeluaran beberapa bulan terakhir jika pengeluaran bulanan sering berubah. Cara ini lebih akurat dibandingkan menggunakan perkiraan karena dapat menunjukkan pola belanja yang sebenarnya.
Cara Menentukan Prioritas Utang yang Harus Dilunasi
Setelah semua utang tercatat, langkah berikutnya adalah menentukan urutan pembayaran. Tidak semua utang harus mendapatkan tambahan pembayaran dalam jumlah yang sama.
Prioritas dapat ditentukan berdasarkan bunga, biaya keterlambatan, jumlah saldo, jatuh tempo, dan konsekuensi jika pembayaran tidak dilakukan.
Utang dengan bunga tinggi
Utang berbunga tinggi biasanya menjadi perhatian utama dalam metode avalanche. Alasannya, bunga yang lebih besar dapat membuat biaya utang bertambah lebih cepat.
Pembayaran minimum tetap dilakukan pada kewajiban lain, sementara dana tambahan diarahkan kepada utang yang memiliki biaya bunga lebih tinggi.
Utang dengan saldo kecil
Saldo kecil menjadi fokus dalam metode snowball. Tujuannya adalah menyelesaikan satu kewajiban lebih cepat sehingga jumlah utang aktif berkurang. Metode ini dapat membuat daftar utang terlihat lebih sederhana dari waktu ke waktu.
Utang dengan jatuh tempo paling dekat
Tanggal jatuh tempo juga harus diperhatikan. Keterlambatan dapat menimbulkan biaya tambahan atau konsekuensi lain sesuai perjanjian. Karena itu, strategi pelunasan tidak boleh mengabaikan pembayaran minimum pada utang lain hanya karena sedang fokus pada satu utang.
Prioritaskan kebutuhan dasar terlebih dahulu
Pelunasan utang tidak seharusnya dilakukan dengan mengorbankan kebutuhan dasar seperti makanan, tempat tinggal, transportasi penting, atau kebutuhan pendidikan.
Jika seluruh uang habis untuk membayar utang dan kebutuhan berikutnya kembali dibiayai dengan pinjaman, masalah utang dapat berulang.
Cara Membuat Anggaran Bulanan untuk Pelunasan Utang
Anggaran bulanan berfungsi sebagai batas penggunaan uang. Tanpa anggaran, dana tambahan untuk membayar utang sering bercampur dengan uang belanja. Buat anggaran yang memisahkan kebutuhan pokok, kewajiban utang, tabungan atau dana cadangan, dan pengeluaran fleksibel.
Contoh pembagian sederhana
Misalnya pendapatan bulanan sebesar Rp6 juta:
| Pos | Anggaran |
|---|---|
| Kebutuhan pokok | Rp3.000.000 |
| Pembayaran minimum utang | Rp1.200.000 |
| Dana tambahan pelunasan | Rp800.000 |
| Dana cadangan | Rp500.000 |
| Pengeluaran fleksibel | Rp500.000 |
| Total | Rp6.000.000 |
Angka tersebut hanya contoh. Komposisi yang tepat harus disesuaikan dengan kondisi masing-masing orang.
Pisahkan pembayaran utang dari uang belanja
Jika memungkinkan, sisihkan dana pembayaran utang segera setelah menerima pemasukan. Tujuannya agar uang yang memang dialokasikan untuk cicilan tidak terpakai untuk kebutuhan lain. Untuk pembayaran yang memiliki tanggal jatuh tempo berbeda, gunakan kalender atau pengingat agar tidak ada kewajiban yang terlewat.
Cari ruang tambahan tanpa mengorbankan kebutuhan penting
Pengeluaran yang tidak terlalu penting dapat dikurangi sementara. Misalnya, mengurangi pembelian impulsif, langganan yang jarang digunakan, atau pengeluaran hiburan yang terlalu besar. Tambahan dana tersebut kemudian dapat diarahkan ke utang prioritas.
Namun, jangan membuat anggaran terlalu ketat sampai tidak bisa dipertahankan. Anggaran yang realistis biasanya lebih berguna daripada target ekstrem yang hanya bertahan satu atau dua bulan.
Strategi Pelunasan Utang dengan Metode Snowball dan Avalanche
Dua metode yang sering digunakan untuk menyusun strategi pelunasan utang adalah snowball dan avalanche. Keduanya sama-sama mengharuskan pembayaran minimum terhadap seluruh kewajiban. Perbedaannya terletak pada utang mana yang mendapatkan pembayaran tambahan.
Metode snowball
Metode snowball memprioritaskan utang dengan saldo paling kecil.
Urutannya dapat dilakukan seperti berikut:
- Urutkan utang dari saldo terkecil.
- Bayar minimum semua utang.
- Gunakan dana tambahan untuk utang dengan saldo terkecil.
- Setelah lunas, alihkan dana tersebut ke utang berikutnya.
- Ulangi sampai seluruh utang selesai.
Misalnya terdapat utang Rp500 ribu, Rp2 juta, dan Rp5 juta. Utang Rp500 ribu menjadi target pertama. Setelah utang tersebut lunas, dana yang sebelumnya digunakan untuk membayarnya digabungkan dengan pembayaran berikutnya.
Metode avalanche
Metode avalanche memprioritaskan utang dengan bunga paling tinggi.
Urutannya:
- Catat tingkat bunga setiap utang.
- Urutkan dari bunga tertinggi.
- Bayar minimum semua kewajiban.
- Arahkan dana tambahan ke utang dengan bunga tertinggi.
- Setelah lunas, lanjutkan ke utang dengan bunga berikutnya.
Metode ini berfokus pada pengurangan biaya bunga. Namun, utang dengan bunga tertinggi belum tentu mempunyai saldo paling kecil.
Snowball atau avalanche?
| Aspek | Snowball | Avalanche |
|---|---|---|
| Prioritas | Saldo terkecil | Bunga tertinggi |
| Fokus | Mengurangi jumlah utang | Mengurangi biaya bunga |
| Kelebihan | Utang lebih cepat terlihat lunas | Fokus pada utang mahal |
| Kekurangan | Tidak selalu meminimalkan bunga | Target pertama bisa lebih lama lunas |
| Cocok untuk | Yang membutuhkan target sederhana | Yang ingin mengutamakan bunga |
Tidak ada satu metode yang wajib digunakan semua orang. Pilih pendekatan yang dapat dijalankan secara konsisten setelah seluruh kewajiban minimum tetap terpenuhi.
Contoh penerapan
Misalnya seseorang memiliki:
- Utang A: Rp1.000.000 dengan bunga rendah.
- Utang B: Rp3.000.000 dengan bunga tinggi.
- Utang C: Rp6.000.000 dengan bunga sedang.
Dengan snowball, Utang A menjadi target tambahan pertama karena saldonya paling kecil. Dengan avalanche, Utang B menjadi target tambahan pertama karena bunganya paling tinggi.
Perbedaannya terletak pada prioritas, bukan pada kewajiban membayar utang lain. Pembayaran minimum tetap perlu diperhatikan sesuai ketentuan masing-masing utang.
Cara Mengevaluasi dan Menyesuaikan Rencana Pelunasan Utang
Rencana pelunasan bukan dokumen yang dibuat sekali lalu dibiarkan. Kondisi pemasukan, pengeluaran, bunga, dan saldo utang dapat berubah. Karena itu, lakukan evaluasi secara berkala untuk mengetahui apakah target masih realistis.
Periksa perkembangan saldo
Bandingkan saldo utang saat ini dengan saldo ketika rencana pertama dibuat. Jika saldo terus menurun, berarti strategi berjalan ke arah yang diharapkan. Jika saldo justru stagnan atau bertambah, cari penyebabnya.
Periksa pengeluaran yang tidak direncanakan
Pengeluaran mendadak dapat membuat dana pelunasan berkurang. Catat penyebabnya. Jika pengeluaran tersebut sering muncul, masukkan ke anggaran bulan berikutnya agar rencana tidak terus terganggu.
Evaluasi pemasukan
Jika pemasukan meningkat secara konsisten, sebagian tambahan dana dapat dipertimbangkan untuk mempercepat pelunasan. Sebaliknya, jika pemasukan menurun, target pembayaran perlu disesuaikan agar kebutuhan utama tetap terpenuhi.
Jangan menganggap penurunan cicilan sebagai pelunasan
Perhatikan saldo pokok, bukan hanya jumlah cicilan. Cicilan yang tetap dibayar setiap bulan belum tentu berarti saldo berkurang sesuai harapan, terutama jika terdapat bunga dan biaya lain berdasarkan perjanjian.
Gunakan catatan progres
Buat tabel sederhana seperti berikut:
| Bulan | Saldo Awal | Pembayaran | Saldo Akhir |
|---|---|---|---|
| Januari | Rp8.000.000 | Rp1.500.000 | Rp6.500.000 |
| Februari | Rp6.500.000 | Rp1.600.000 | Rp4.900.000 |
| Maret | Rp4.900.000 | Rp1.700.000 | Rp3.200.000 |
Angka tersebut merupakan ilustrasi sederhana dan belum memperhitungkan bunga atau biaya lain. Catatan seperti ini membantu melihat apakah pembayaran benar-benar menurunkan saldo dan apakah target perlu diubah.
Kapan rencana perlu diubah?
Rencana sebaiknya dievaluasi jika terjadi perubahan besar seperti:
- Pendapatan berubah.
- Pengeluaran pokok meningkat.
- Salah satu utang sudah lunas.
- Bunga atau biaya berubah sesuai perjanjian.
- Muncul kewajiban baru.
- Target pembayaran ternyata tidak realistis.
Jangan menganggap perubahan rencana sebagai kegagalan. Justru evaluasi diperlukan agar strategi tetap sesuai dengan kondisi keuangan terbaru.
Kesalahan yang sering dilakukan
Beberapa kesalahan dapat membuat rencana pelunasan sulit berjalan.
- Membayar utang tanpa mencatat saldo. Tanpa catatan, sulit mengetahui apakah kondisi benar-benar membaik.
- Mengabaikan utang kecil. Jumlah kecil tetap perlu dicatat karena dapat mengganggu anggaran jika menumpuk.
- Menggunakan seluruh uang untuk utang. Strategi ini dapat membuat kebutuhan mendadak kembali dibiayai dengan utang.
- Mengambil utang baru untuk membayar pengeluaran rutin. Jika dilakukan berulang, saldo utang dapat kembali meningkat.
- Tidak memeriksa ketentuan pelunasan lebih awal. Beberapa produk kredit dapat mempunyai ketentuan atau biaya tertentu untuk pelunasan dipercepat. Periksa perjanjian sebelum mengambil tindakan tersebut.
Checklist rencana pelunasan
Sebelum menjalankan strategi, pastikan:
-
Semua utang sudah dicatat.
-
Saldo masing-masing utang diketahui.
-
Bunga dan biaya sudah diperiksa.
-
Tanggal jatuh tempo sudah dicatat.
-
Pembayaran minimum sudah masuk anggaran.
-
Dana tambahan sudah ditentukan.
-
Metode snowball atau avalanche sudah dipilih.
-
Pengeluaran rutin sudah dihitung.
-
Progres akan diperiksa secara berkala.
Dengan checklist tersebut, rencana pelunasan menjadi lebih mudah dipantau dan tidak hanya berhenti sebagai catatan di awal.
FAQ Seputar Cara Membuat Rencana Pelunasan Utang
Bagaimana cara membuat rencana pelunasan utang dari nol?
Mulai dengan mencatat seluruh utang, saldo, bunga, cicilan minimum, dan tanggal jatuh tempo. Setelah itu, hitung pendapatan dan kebutuhan pokok untuk mengetahui berapa dana yang realistis dialokasikan ke pembayaran utang.
Mana yang harus dibayar lebih dulu, utang kecil atau bunga tinggi?
Jika menggunakan snowball, utang dengan saldo paling kecil menjadi prioritas. Jika menggunakan avalanche, utang dengan bunga paling tinggi menjadi target pembayaran tambahan.
Apakah semua utang harus dibayar sekaligus?
Tidak. Rencana pelunasan justru dibuat agar pembayaran dilakukan secara bertahap dan teratur. Pembayaran minimum seluruh kewajiban tetap perlu diperhatikan sesuai perjanjian.
Berapa persen penghasilan yang sebaiknya digunakan untuk membayar utang?
Tidak ada satu persentase yang cocok untuk semua orang. Jumlahnya perlu disesuaikan dengan pendapatan, kebutuhan pokok, cicilan berjalan, dan kondisi keuangan secara keseluruhan.
Apakah metode snowball lebih baik daripada avalanche?
Keduanya mempunyai pendekatan berbeda. Snowball berfokus pada saldo terkecil, sedangkan avalanche berfokus pada bunga tertinggi, sehingga pilihan metode dapat disesuaikan dengan kondisi dan kemampuan menjalankannya secara konsisten.
Bagaimana jika uang untuk membayar utang tidak cukup setiap bulan?
Periksa kembali kebutuhan pokok, cicilan minimum, dan pengeluaran yang dapat dikurangi. Jika pembayaran mulai sulit dipenuhi, hubungi pemberi pinjaman atau penyedia kredit untuk memahami pilihan yang tersedia daripada mengabaikan kewajiban.
Apakah boleh membuat dana darurat saat masih mempunyai utang?
Kebutuhan dana cadangan tetap perlu dipertimbangkan karena pengeluaran mendadak dapat membuat seseorang kembali berutang. Jumlah dan prioritasnya harus disesuaikan dengan kondisi keuangan.
Apakah utang baru boleh digunakan untuk melunasi utang lama?
Tindakan tersebut perlu dipertimbangkan secara hati-hati. Konsolidasi atau pemindahan utang dapat mempunyai biaya, bunga, tenor, dan persyaratan berbeda sehingga total kewajiban perlu dihitung sebelum mengambil keputusan.
Seberapa sering rencana pelunasan utang perlu dievaluasi?
Evaluasi dapat dilakukan setiap bulan karena pembayaran dan saldo berubah secara berkala. Evaluasi tambahan sebaiknya dilakukan ketika pendapatan, pengeluaran, bunga, atau kewajiban berubah secara signifikan.
Bagaimana mengetahui rencana pelunasan berjalan dengan baik?
Salah satu indikatornya adalah saldo utang secara bertahap menurun dan pembayaran dapat dilakukan tanpa mengorbankan kebutuhan penting. Catatan saldo awal, pembayaran, bunga, dan saldo akhir dapat membantu memantau perkembangan.
Kesimpulan
Membuat rencana pelunasan utang dimulai dari mengetahui kondisi sebenarnya, bukan langsung menentukan jumlah pembayaran. Catat seluruh saldo, bunga, cicilan minimum, dan jatuh tempo agar tidak ada kewajiban yang terlewat.
Setelah itu, susun anggaran berdasarkan pendapatan dan kebutuhan penting. Pilih metode snowball jika ingin memprioritaskan saldo terkecil atau avalanche jika ingin memusatkan pembayaran tambahan pada bunga tertinggi.
Terakhir, evaluasi rencana setiap bulan. Jika pemasukan atau pengeluaran berubah, sesuaikan target pembayaran agar tetap realistis dan dapat dijalankan secara konsisten.