Membeli rumah pertama membutuhkan persiapan keuangan yang cukup matang, terutama untuk menyediakan uang muka atau DP. Cara menabung untuk DP rumah perlu disesuaikan dengan harga rumah, penghasilan bulanan, pengeluaran rutin, serta target waktu pembelian.
Kesalahan yang sering terjadi adalah menentukan nominal DP terlebih dahulu tanpa menghitung kemampuan menabung. Akibatnya, target terlihat terlalu berat atau justru membuat kebutuhan sehari-hari terganggu.
Supaya lebih realistis, tentukan harga rumah yang ingin dibeli, hitung kebutuhan dana awal, lalu pecah target tersebut menjadi tabungan bulanan. Dengan cara ini, rencana membeli rumah bisa dibuat berdasarkan angka yang jelas, bukan sekadar perkiraan.
Apa Itu Tabungan untuk DP Rumah?
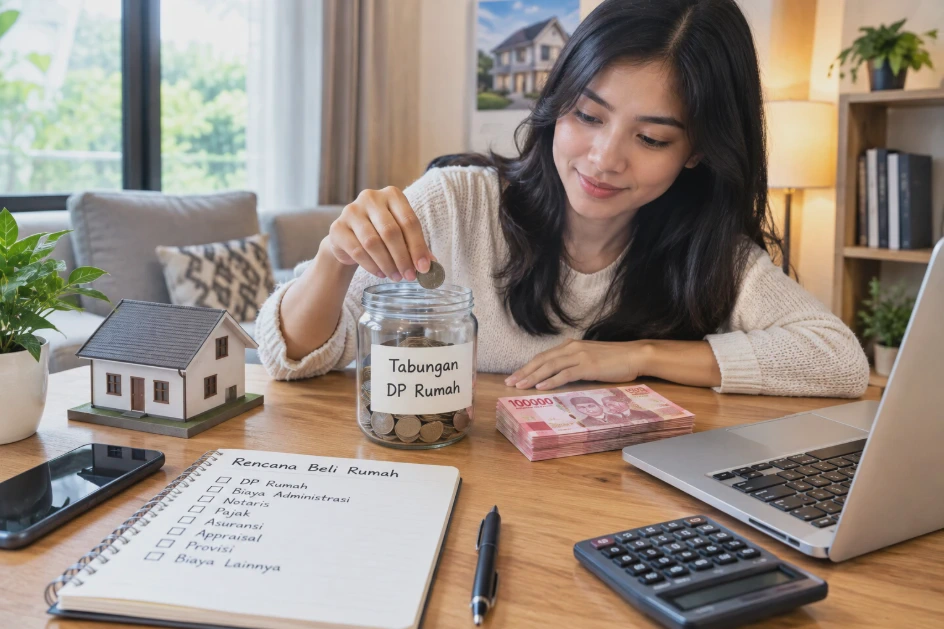
Tabungan DP rumah adalah dana yang sengaja disisihkan untuk membayar uang muka ketika membeli rumah menggunakan KPR atau skema pembiayaan lainnya.
DP biasanya menjadi bagian dari harga rumah yang dibayar oleh pembeli, sedangkan sisanya dapat dibiayai melalui KPR apabila pengajuan memenuhi persyaratan bank.
Namun, tabungan untuk membeli rumah sebaiknya tidak hanya berisi target DP. Calon pembeli juga perlu menyiapkan dana untuk biaya administrasi, notaris, pajak, asuransi, appraisal, provisi, dan kebutuhan transaksi lain sesuai skema pembelian.
Bedakan tabungan DP dan dana darurat
Dana untuk DP sebaiknya dipisahkan dari dana darurat. Jangan menggunakan seluruh tabungan yang tersedia untuk membayar uang muka karena kondisi keuangan tetap membutuhkan cadangan setelah rumah dibeli.
Misalnya, seseorang memiliki tabungan Rp80 juta dan membutuhkan Rp60 juta untuk DP. Secara nominal target memang terpenuhi, tetapi masih perlu melihat apakah sisa Rp20 juta cukup untuk kebutuhan darurat dan biaya transaksi lainnya. Karena itu, target membeli rumah sebaiknya dibuat sebagai target dana awal, bukan hanya target uang muka.
Gunakan rekening khusus
Salah satu cara sederhana menjaga tabungan DP adalah membuat rekening khusus yang tidak digunakan untuk transaksi harian. Setiap menerima penghasilan, pindahkan dana tabungan sesuai target. Cara ini membuat uang untuk DP lebih sulit terpakai secara tidak sengaja.
Berapa Dana yang Perlu Disiapkan untuk DP Rumah?
Jumlah dana yang diperlukan bergantung pada harga rumah dan persentase DP yang diterapkan dalam transaksi. Sebagai simulasi, apabila harga rumah Rp500 juta dan DP yang perlu dibayar sebesar 20%, maka perhitungannya:
Rp500 juta × 20% = Rp100 juta
Artinya, calon pembeli perlu menyiapkan Rp100 juta untuk uang muka berdasarkan contoh tersebut. Namun, jangan menganggap 20% sebagai persentase yang selalu berlaku. Besarnya DP dapat berbeda berdasarkan bank, produk KPR, developer, jenis rumah, program pembiayaan, dan kesepakatan transaksi.
Contoh kebutuhan DP berdasarkan harga rumah
| Harga Rumah | DP 10% | DP 15% | DP 20% |
|---|---|---|---|
| Rp300 juta | Rp30 juta | Rp45 juta | Rp60 juta |
| Rp400 juta | Rp40 juta | Rp60 juta | Rp80 juta |
| Rp500 juta | Rp50 juta | Rp75 juta | Rp100 juta |
| Rp600 juta | Rp60 juta | Rp90 juta | Rp120 juta |
| Rp700 juta | Rp70 juta | Rp105 juta | Rp140 juta |
Tabel tersebut hanya contoh perhitungan untuk membantu membuat target. Besarnya DP sebenarnya perlu disesuaikan dengan ketentuan KPR dan transaksi rumah yang dipilih. Selain DP, siapkan dana tambahan agar tidak mengalami kekurangan uang ketika proses pembelian memasuki tahap akad.
Cara Menghitung Target Tabungan DP Rumah
Setelah mengetahui perkiraan DP, langkah berikutnya adalah mengubah nominal tersebut menjadi target tabungan bulanan.
Rumus sederhananya adalah: Target tabungan per bulan = total dana yang ingin dikumpulkan ÷ jumlah bulan contohnya, Anda menargetkan dana Rp100 juta dalam waktu 30 bulan. Rp100 juta ÷ 30 = sekitar Rp3,33 juta per bulan artinya, Anda perlu menyisihkan sekitar Rp3,33 juta setiap bulan jika tidak memperhitungkan bunga atau hasil investasi.
Jangan lupa menghitung dana awal lainnya
Misalnya target DP adalah Rp100 juta, tetapi Anda memperkirakan membutuhkan tambahan Rp15 juta untuk berbagai biaya transaksi, maka target dana awal menjadi: Rp100 juta + Rp15 juta = Rp115 juta jika target tersebut ingin dicapai dalam 30 bulan: Rp115 juta ÷ 30 = sekitar Rp3,83 juta per bulan perhitungan seperti ini lebih aman daripada hanya menargetkan nominal DP.
Buat tiga angka sekaligus
Agar target lebih mudah dijalankan, buat tiga angka:
- Target minimum: jumlah paling rendah yang harus ditabung.
- Target ideal: jumlah yang ingin dicapai setiap bulan.
- Target tambahan: dana ekstra dari bonus, lembur, THR, atau penghasilan sampingan.
Contohnya, target minimum Rp2,5 juta, target ideal Rp3 juta, dan seluruh bonus diarahkan ke tabungan rumah. Metode tersebut memberikan ruang ketika penghasilan atau pengeluaran berubah pada bulan tertentu.
Cara Menabung untuk DP Rumah Berdasarkan Gaji
Kemampuan menabung tidak bisa disamaratakan berdasarkan persentase tertentu dari gaji. Orang dengan penghasilan sama dapat mempunyai kebutuhan dan kewajiban yang berbeda. Karena itu, mulailah dari penghasilan bersih, kemudian kurangi kebutuhan pokok, cicilan, dan pengeluaran wajib.
Sebagai contoh, seseorang memiliki penghasilan bersih Rp8 juta per bulan. Setelah kebutuhan rutin dan cicilan, tersedia Rp2,5 juta yang dapat dialokasikan untuk tabungan rumah, jika konsisten menabung Rp2,5 juta selama 36 bulan: Rp2,5 juta × 36 = Rp90 juta apabila mendapatkan bonus tahunan atau tambahan penghasilan, target tersebut bisa dicapai lebih cepat.
Contoh target berdasarkan penghasilan
| Penghasilan Bersih | Tabungan Rumah per Bulan | Target 3 Tahun |
|---|---|---|
| Rp5 juta | Rp1 juta | Rp36 juta |
| Rp7 juta | Rp1,5 juta | Rp54 juta |
| Rp10 juta | Rp2,5 juta | Rp90 juta |
| Rp12 juta | Rp3 juta | Rp108 juta |
| Rp15 juta | Rp4 juta | Rp144 juta |
Angka pada tabel merupakan simulasi, bukan rekomendasi persentase tabungan yang wajib diterapkan. Besarnya tabungan tetap harus mempertimbangkan kebutuhan rumah tangga dan kewajiban finansial masing-masing.
Jika gaji belum cukup untuk target
Jangan langsung memaksakan tabungan besar dengan memangkas kebutuhan penting. Ada tiga pilihan yang bisa dilakukan: memperpanjang waktu menabung, menurunkan target harga rumah, atau meningkatkan penghasilan.
Misalnya target Rp100 juta terasa terlalu berat dalam dua tahun. Memperpanjang target menjadi tiga tahun dapat menurunkan kebutuhan tabungan bulanan tanpa harus mengorbankan kebutuhan pokok secara berlebihan.
Tips Menabung DP Rumah agar Target Lebih Cepat Tercapai
Menabung dalam jumlah besar membutuhkan konsistensi. Karena itu, yang perlu diubah bukan hanya nominal tabungan, tetapi juga cara uang dikelola setiap bulan.
1. Tentukan target rumah sejak awal
Mulailah dengan kisaran harga rumah yang realistis. Tidak perlu langsung memilih rumah tertentu. Cukup tentukan kisaran harga agar kebutuhan DP dapat dihitung dengan lebih jelas.
2. Otomatiskan transfer tabungan
Atur transfer otomatis setelah gaji masuk jika fasilitas tersebut tersedia di rekening bank. Tujuannya sederhana: tabungan dilakukan lebih dulu sebelum uang digunakan untuk pengeluaran lain.
3. Pisahkan uang rumah dari rekening harian
Rekening khusus membantu mengurangi godaan menggunakan dana DP untuk belanja, hiburan, atau kebutuhan yang sebenarnya masih bisa ditunda. Jangan menggunakan rekening tabungan rumah sebagai rekening transaksi sehari-hari.
4. Masukkan uang tambahan ke target rumah
THR, bonus, pendapatan freelance, komisi, atau penghasilan tambahan dapat dialokasikan sebagian untuk tabungan DP. Tidak harus seluruhnya. Tentukan persentase yang tetap menyisakan dana untuk kebutuhan lain.
5. Evaluasi pengeluaran selama 30 hari
Catat semua pengeluaran selama satu bulan. Setelah itu, kelompokkan menjadi kebutuhan wajib, kebutuhan fleksibel, dan pengeluaran yang sebenarnya dapat dikurangi. Cara ini biasanya lebih efektif daripada langsung memangkas semua pengeluaran tanpa mengetahui ke mana uang pergi.
6. Naikkan nominal tabungan secara bertahap
Jika awalnya hanya mampu menabung Rp2 juta, tidak masalah. Ketika penghasilan meningkat, coba naikkan menjadi Rp2,25 juta atau Rp2,5 juta. Kenaikan kecil yang konsisten dapat mempercepat pencapaian target.
7. Hindari menabung dengan mengorbankan dana darurat
Tabungan DP dan dana darurat mempunyai fungsi berbeda. Jika seluruh uang disimpan untuk DP sementara dana darurat kosong, masalah keuangan yang tidak terduga dapat membuat tabungan rumah terpakai kembali.
8. Gunakan target waktu yang jelas
Target ingin punya rumah terlalu umum untuk dijadikan rencana keuangan. Ubah menjadi target seperti mengumpulkan Rp90 juta dalam 30 bulan. Angka dan waktu membuat perkembangan tabungan lebih mudah dipantau.
Strategi jika ingin mempercepat target
Jika target terasa terlalu lama, jangan hanya mengurangi pengeluaran. Perhatikan sisi pemasukan. Pendapatan tambahan dari pekerjaan freelance, proyek sampingan, komisi, atau penjualan barang yang tidak digunakan dapat dialokasikan ke dana rumah. Dengan begitu, percepatan target tidak hanya bergantung pada penghematan.
Kesalahan yang Perlu Dihindari Saat Menabung untuk DP Rumah
Menabung untuk rumah membutuhkan waktu, sehingga kesalahan kecil yang dilakukan berulang kali dapat menghambat target.
Menentukan rumah sebelum mengetahui kemampuan finansial
Melihat rumah impian terlebih dahulu memang mudah dilakukan. Masalahnya, harga rumah yang terlalu tinggi dapat membuat target DP dan cicilan menjadi tidak realistis. Lebih baik tentukan kisaran kemampuan finansial terlebih dahulu, kemudian cari rumah yang sesuai.
Menggunakan seluruh tabungan untuk DP
Dana yang habis untuk uang muka membuat kondisi keuangan menjadi rentan. Setelah membeli rumah, masih ada kebutuhan pindahan, renovasi, perabot, tagihan, dan kemungkinan pengeluaran tidak terduga.
Mengandalkan bonus yang belum pasti
Bonus dan pendapatan tambahan boleh digunakan sebagai akselerator target. Namun, jangan membuat rencana yang hanya bisa berhasil apabila bonus tertentu benar-benar diterima.
Mengabaikan cicilan yang sudah berjalan
Target DP bukan satu-satunya angka yang perlu diperhitungkan. Jika masih memiliki cicilan kendaraan, kartu kredit, pinjaman, atau kewajiban lain, perhitungkan semuanya sebelum menentukan harga rumah.
Terlalu agresif mengejar target
Menabung terlalu besar sampai kebutuhan pokok terganggu bukan strategi yang sehat. Jika target terasa berat, ubah salah satu variabel: waktunya diperpanjang, harga rumah diturunkan, atau pendapatan ditingkatkan.
Tidak mengevaluasi target
Kondisi finansial bisa berubah karena kenaikan gaji, perubahan pekerjaan, menikah, memiliki anak, atau munculnya cicilan baru. Lakukan evaluasi setiap beberapa bulan untuk memastikan target tabungan masih sesuai dengan kondisi terbaru.
Kupas Tuntas Seputar Cara Menabung untuk DP Rumah
Berapa persen gaji yang sebaiknya ditabung untuk DP rumah?
Tidak ada persentase yang cocok untuk semua orang. Tentukan nominal berdasarkan penghasilan bersih setelah kebutuhan pokok, cicilan, dana darurat, dan kewajiban lain diperhitungkan.
Berapa lama waktu yang dibutuhkan untuk mengumpulkan DP rumah?
Tergantung target dana dan kemampuan menabung setiap bulan. Jika target Rp100 juta dan mampu menabung Rp2,5 juta per bulan, secara sederhana dibutuhkan sekitar 40 bulan.
Apakah menabung DP rumah harus di rekening terpisah?
Tidak wajib, tetapi rekening terpisah dapat membantu menjaga dana DP agar tidak tercampur dengan uang untuk kebutuhan sehari-hari.
Bagaimana cara menabung DP rumah dengan gaji Rp5 juta?
Mulailah dengan menghitung kebutuhan wajib dan menentukan nominal yang benar-benar dapat disisihkan secara rutin. Jika kemampuan menabung masih kecil, target waktu dapat diperpanjang atau harga rumah disesuaikan.
Apakah THR sebaiknya digunakan untuk DP rumah?
THR dapat dialokasikan sebagian untuk tabungan rumah apabila kebutuhan penting dan dana cadangan sudah diperhitungkan. Tidak perlu menggunakan seluruh THR jika hal tersebut membuat keuangan bulanan menjadi terganggu.
Bagaimana cara menabung DP rumah dengan cepat?
Percepat target melalui kombinasi penghematan dan peningkatan pemasukan. Kurangi pengeluaran yang tidak penting, otomatisasikan tabungan, dan arahkan sebagian penghasilan tambahan ke dana rumah.
Apakah dana darurat boleh digabung dengan tabungan DP?
Sebaiknya dipisahkan karena kedua dana tersebut memiliki tujuan berbeda. Dana darurat digunakan untuk kondisi tidak terduga, sedangkan tabungan DP digunakan untuk pembelian rumah.
Kesimpulan
Cara menabung untuk DP rumah paling efektif dimulai dari angka yang jelas. Tentukan kisaran harga rumah, hitung kebutuhan uang muka dan biaya awal, kemudian bagi target tersebut dengan waktu yang tersedia.
Setelah itu, sesuaikan nominal tabungan dengan penghasilan bersih dan pengeluaran rutin. Gunakan rekening khusus, otomatisasikan transfer, manfaatkan penghasilan tambahan, serta evaluasi target secara berkala.
Jangan memaksakan target dengan menghabiskan seluruh tabungan atau mengorbankan kebutuhan penting. Jika target terlalu berat, sesuaikan harga rumah, perpanjang waktu menabung, atau cari cara meningkatkan penghasilan agar rencana membeli rumah tetap realistis dan berkelanjutan.