Mencairkan deposito sebelum jatuh tempo bisa dilakukan pada produk bank tertentu, tetapi ketentuannya tidak selalu sama. Karena itu, sebelum mengajukan pencairan, nasabah perlu mengetahui syarat, penalti, bunga yang diterima, serta mekanisme pencairan yang berlaku di bank.
Deposito memang dirancang untuk disimpan selama periode tertentu. OJK menjelaskan bahwa deposito merupakan simpanan yang pencairannya dilakukan berdasarkan jangka waktu dan syarat tertentu, sedangkan pencairan sebelum jatuh tempo umumnya dapat dikenakan denda.
Jika dana sedang dibutuhkan, jangan langsung menganggap seluruh bunga akan hilang atau dana pokok tidak bisa dicairkan. Perlakuan terhadap pencairan lebih awal bergantung pada perjanjian deposito dan kebijakan bank.
Apa Itu Pencairan Deposito Sebelum Jatuh Tempo?
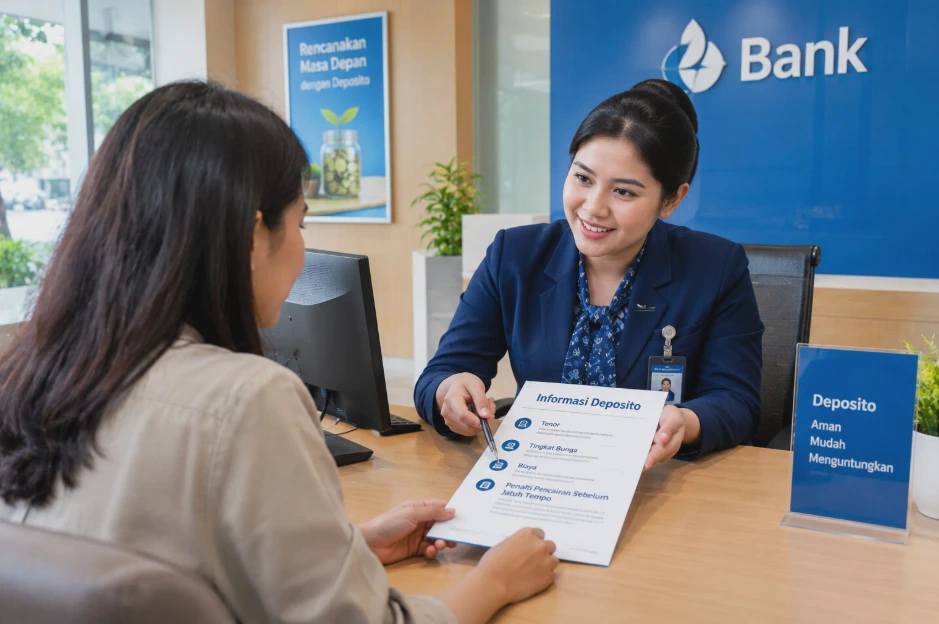
Pencairan deposito sebelum jatuh tempo adalah proses mengambil dana deposito sebelum tanggal akhir tenor yang telah disepakati ketika deposito dibuka.
Sebagai contoh, Anda menempatkan deposito dengan tenor enam bulan dan tanggal jatuh tempo masih dua bulan lagi. Jika bank mengizinkan early redemption atau pencairan lebih awal, dana dapat dicairkan sebelum enam bulan tersebut selesai.
Konsekuensinya biasanya berupa penalti, pengurangan atau tidak dibayarkannya bunga, maupun ketentuan lain sesuai produk yang digunakan. OJK juga mencantumkan bahwa informasi produk deposito seharusnya menjelaskan tenor, tingkat bunga, biaya, serta penalti apabila pencairan dilakukan sebelum jatuh tempo. Jadi, istilah bisa dicairkan tidak selalu berarti bisa dicairkan tanpa biaya.
Apakah Deposito Bisa Dicairkan Sebelum Jatuh Tempo?
Ya, deposito pada produk tertentu bisa dicairkan sebelum jatuh tempo, tetapi ketentuannya bergantung pada bank dan jenis deposito. Ada bank yang memberikan fasilitas pencairan sebelum jatuh tempo dengan penalti tertentu. Ada pula produk yang menerapkan konsekuensi berbeda terhadap bunga atau membutuhkan proses tambahan.
Hal yang perlu diperhatikan adalah deposito merupakan produk dengan jangka waktu tertentu. Artinya, pencairan lebih awal bukan mekanisme yang sama seperti menarik saldo tabungan biasa.
Sebelum mengajukan pencairan, periksa dokumen pembukaan deposito, aplikasi bank, atau ringkasan informasi produk. Cari bagian yang menjelaskan early withdrawal, pencairan sebelum jatuh tempo, penalti, atau denda.
Syarat Mencairkan Deposito Sebelum Jatuh Tempo
Syarat pencairan dapat berbeda antara satu bank dengan bank lainnya. Namun, beberapa persyaratan yang umum antara lain:
- Deposito masih aktif dan tercatat atas nama nasabah.
- Nasabah memenuhi ketentuan identifikasi bank.
- Tersedia rekening tujuan apabila dana dicairkan melalui pemindahbukuan.
- Nasabah menyetujui konsekuensi pencairan sebelum jatuh tempo.
- Tidak terdapat pembatasan khusus pada deposito.
- Pengajuan dilakukan melalui kanal yang disediakan bank.
Untuk deposito tertentu, bank juga dapat meminta nasabah datang ke kantor cabang atau melakukan verifikasi tambahan. Karena persyaratan dapat berubah berdasarkan produk, jangan hanya mengandalkan prosedur deposito dari bank lain.
Dokumen yang Perlu Disiapkan
Dokumen yang dibutuhkan bergantung pada metode pencairan dan kebijakan bank. Untuk pencairan melalui kantor cabang, biasanya nasabah perlu menyiapkan identitas yang masih berlaku serta dokumen atau bukti kepemilikan deposito jika dipersyaratkan.
Jika deposito dibuat secara digital, proses verifikasi bisa dilakukan melalui aplikasi sehingga dokumen fisik mungkin tidak diperlukan. Sebelum datang ke kantor cabang, sebaiknya periksa terlebih dahulu informasi produk atau hubungi layanan resmi bank. Langkah ini mencegah proses tertunda karena dokumen yang kurang.
Risiko Mencairkan Deposito Sebelum Jatuh Tempo
Risiko utama bukan hilangnya dana pokok secara otomatis, melainkan berkurangnya hasil yang seharusnya diperoleh dari deposito.
Beberapa konsekuensi yang mungkin terjadi adalah:
- Dikenakan penalti. Bank dapat mengenakan biaya sesuai ketentuan produk.
- Bunga tidak dibayarkan. Produk tertentu dapat menetapkan bahwa bunga tidak diberikan jika deposito dicairkan lebih awal.
- Bunga berkurang. Pada skema tertentu, hasil bunga dapat dihitung dengan ketentuan berbeda.
- Ada biaya administrasi tertentu. Hal ini bergantung pada produk dan kanal transaksi.
- Perencanaan keuangan berubah. Dana yang seharusnya menghasilkan bunga sampai akhir tenor menjadi tersedia lebih cepat dengan konsekuensi tertentu.
OJK sendiri mencantumkan pencairan sebelum jatuh tempo sebagai salah satu risiko yang perlu diperhatikan ketika memiliki deposito.
Apakah Ada Penalti Pencairan Deposito?
Ada kemungkinan dikenakan penalti, tetapi besarannya tidak seragam untuk semua bank dan produk. Penalti merupakan konsekuensi yang telah ditetapkan dalam ketentuan produk ketika nasabah mencairkan deposito sebelum jangka waktu berakhir. OJK mendefinisikan klausul denda sebagai ketentuan yang dapat mengenakan denda atas penarikan tabungan sebelum jatuh tempo.
Karena itu, jangan menggunakan angka penalti dari pengalaman orang lain sebagai patokan. Contohnya, suatu produk dapat menetapkan penalti berdasarkan persentase nominal deposito, sedangkan produk lain dapat menerapkan konsekuensi terhadap bunga. Bahkan, ada produk yang memiliki ketentuan berbeda berdasarkan jenis deposito.
Apakah Bunga Deposito Tetap Dibayarkan?
Belum tentu. Pencairan lebih awal dapat membuat nasabah tidak menerima bunga seperti yang seharusnya diterima jika deposito bertahan sampai jatuh tempo. Mekanismenya mengikuti syarat dan ketentuan produk.
Sebagai ilustrasi, dokumen standar informasi produk OJK memberikan contoh bahwa deposito dengan fitur tertentu dapat mengenakan penalti atau tidak memberikan bunga ketika dicairkan sebelum jatuh tempo. Contoh tersebut bukan berarti semua bank menerapkan angka atau mekanisme yang sama. Karena itu, periksa dua hal sekaligus: penalti pencairan dan perlakuan terhadap bunga.
Cara Mencairkan Deposito Sebelum Jatuh Tempo
Secara umum, prosesnya dimulai dengan memastikan ketentuan pencairan, menghitung konsekuensi biaya, kemudian mengajukan permintaan pencairan melalui kanal yang tersedia.
Urutannya dapat berbeda menurut bank, tetapi gambaran umumnya sebagai berikut:
- Cek tanggal jatuh tempo deposito.
- Buka detail deposito melalui aplikasi atau dokumen produk.
- Periksa ketentuan pencairan sebelum jatuh tempo.
- Pastikan nominal penalti dan perlakuan bunga.
- Ajukan pencairan.
- Lakukan verifikasi identitas atau transaksi.
- Konfirmasi jumlah dana bersih yang akan diterima.
- Tunggu proses pemindahbukuan ke rekening tujuan.
Jangan menyetujui transaksi sebelum memahami jumlah bersih yang akan masuk ke rekening.
Cara Mencairkan Deposito melalui Kantor Cabang Bank
Jika deposito tidak menyediakan pencairan melalui aplikasi, kantor cabang dapat menjadi pilihan.
Langkah-langkahnya
1. Siapkan dokumen yang diperlukan
Bawa identitas dan dokumen deposito apabila bank mempersyaratkannya.
2. Sampaikan permintaan pencairan
Petugas akan memeriksa status deposito dan memastikan apakah pencairan sebelum jatuh tempo diperbolehkan.
3. Tanyakan konsekuensi pencairan
Pastikan Anda mengetahui jumlah penalti, bunga yang dibayarkan, serta estimasi dana bersih.
4. Lakukan verifikasi
Bank dapat melakukan pemeriksaan identitas dan meminta nasabah mengisi atau menandatangani formulir.
5. Tunggu pemindahbukuan
Setelah transaksi disetujui, dana akan diproses sesuai mekanisme bank. Jika petugas menyampaikan nominal yang berbeda dari perkiraan Anda, minta rincian perhitungannya sebelum transaksi diselesaikan.
Cara Mencairkan Deposito Online melalui Aplikasi Bank
Sebagian bank menyediakan deposito yang dapat dikelola secara digital melalui aplikasi. Menu yang tersedia dapat berbeda. Umumnya, pengguna perlu membuka menu deposito atau investasi, memilih deposito aktif, kemudian mencari opsi pencairan atau instruksi terkait jatuh tempo.
Alur yang biasanya ditemui
- Login ke aplikasi resmi bank.
- Buka menu deposito.
- Pilih deposito yang ingin dicairkan.
- Periksa tanggal jatuh tempo dan detail produk.
- Cari opsi pencairan sebelum jatuh tempo jika tersedia.
- Baca informasi penalti dan bunga.
- Konfirmasi pencairan.
- Selesaikan autentikasi transaksi.
- Periksa rekening tujuan setelah proses selesai.
Jika opsi pencairan lebih awal tidak muncul, jangan mencoba menggunakan menu lain secara sembarangan. Bisa jadi produk tersebut memang mengharuskan pencairan melalui kantor cabang atau memiliki pembatasan tertentu.
Cara Mencairkan Deposito Digital Sebelum Jatuh Tempo
Deposito digital memiliki proses pembukaan dan pengelolaan melalui sistem elektronik, tetapi bukan berarti semua deposito digital dapat dicairkan kapan saja.
Pada aplikasi, biasanya tersedia informasi mengenai tenor, tanggal jatuh tempo, bunga, rekening sumber dana, dan status deposito. Jika terdapat tombol pencairan, baca ringkasan transaksi sebelum memberikan persetujuan. Perhatikan terutama nominal dana yang akan diterima setelah penalti atau penyesuaian bunga.
Antarmuka aplikasi juga dapat berubah setelah pembaruan sistem. Jika posisi menu berbeda, gunakan fitur pencarian atau pusat bantuan di aplikasi resmi bank.
Cara Cek Ketentuan Penalti Sebelum Mencairkan Deposito
Ada beberapa tempat yang dapat diperiksa sebelum pencairan:
- Detail deposito di aplikasi.
- Ringkasan informasi produk.
- Syarat dan ketentuan pembukaan deposito.
- Bilyet atau dokumen deposito, jika digunakan.
- Layanan pelanggan resmi bank.
- Kantor cabang bank.
Jangan hanya melihat nominal bunga. Bagian biaya dan penalti sama pentingnya karena pencairan lebih awal dapat mengubah jumlah akhir yang diterima. OJK memang mencantumkan komponen penalti sebagai bagian informasi biaya pada ringkasan produk deposito.
Berapa Besaran Penalti Pencairan Deposito?
Tidak ada satu angka penalti yang berlaku untuk seluruh deposito di Indonesia. Besaran penalti mengikuti perjanjian dan produk masing-masing bank. Dalam contoh format informasi produk OJK, penalti dapat dicantumkan dalam bentuk nominal atau persentase.
Karena itu, angka seperti 0,5% atau persentase tertentu tidak boleh dianggap sebagai ketentuan umum semua bank. Cara paling aman adalah melihat nominal penalti yang ditampilkan bank sebelum transaksi dikonfirmasi.
Berapa Lama Dana Deposito Masuk ke Rekening?
Waktu masuknya dana bergantung pada bank, jenis deposito, kanal pencairan, dan proses verifikasi. Pada pencairan digital yang memenuhi seluruh ketentuan, pemindahbukuan dapat diproses melalui sistem bank.
Sementara itu, transaksi melalui kantor cabang mungkin mengikuti proses operasional bank pada hari tersebut. Jika dana belum masuk setelah status transaksi dinyatakan berhasil, simpan bukti transaksi dan hubungi layanan resmi bank.
Cara Menghitung Dana yang Diterima Setelah Penalti
Perhitungan sederhana dapat dilakukan dengan mengetahui nominal pokok, bunga yang masih menjadi hak nasabah, serta penalti dan biaya lain jika ada.
Rumus sederhananya:
Dana diterima = Pokok deposito + bunga yang dibayarkan - penalti - biaya lain
Contoh ilustrasi:
Anda memiliki deposito sebesar Rp10.000.000. Jika bank menetapkan penalti 0,5% dari nominal, maka:
Penalti = Rp10.000.000 × 0,5% = Rp50.000
Jika tidak ada biaya lain dan bunga tidak diperhitungkan dalam contoh tersebut, dana bersih menjadi:
Rp10.000.000 - Rp50.000 = Rp9.950.000
Perhitungan ini hanya ilustrasi. Jika bank memiliki aturan berbeda mengenai bunga, pajak, atau biaya lainnya, hasil akhirnya juga akan berbeda.
Penyebab Deposito Tidak Bisa Dicairkan Sebelum Jatuh Tempo
Ada beberapa alasan mengapa opsi pencairan tidak tersedia.
Produk memang tidak menyediakan pencairan lebih awal
Tidak semua deposito memiliki mekanisme early redemption yang sama. Ketentuan harus dilihat pada produk yang digunakan.
Deposito sedang dijadikan jaminan
Deposito yang digunakan sebagai agunan dapat memiliki pembatasan pencairan sampai kewajiban terkait selesai atau mendapat persetujuan sesuai perjanjian.
Data atau identitas belum sesuai
Perbedaan data nasabah atau masalah verifikasi dapat menyebabkan transaksi tidak dapat dilanjutkan.
Proses dilakukan melalui kanal yang salah
Deposito digital mungkin hanya dapat dicairkan melalui aplikasi, sedangkan produk tertentu mengharuskan nasabah datang ke cabang.
Terdapat ketentuan khusus pada rekening
Status rekening, kepemilikan, atau kondisi administratif tertentu juga dapat memengaruhi proses pencairan. Jika pencairan ditolak, tanyakan alasan spesifik kepada bank. Jangan menganggap kegagalan transaksi berarti dana hilang.
Perbedaan Pencairan Deposito ARO dan Non-ARO
ARO atau Automatic Roll Over merupakan mekanisme perpanjangan deposito secara otomatis ketika tenor berakhir. Pada deposito Non-ARO, deposito tidak otomatis diperpanjang dengan mekanisme tersebut setelah jatuh tempo.
| Aspek | ARO | Non-ARO |
|---|---|---|
| Perpanjangan | Otomatis sesuai ketentuan | Tidak otomatis |
| Jika tidak dicairkan | Dapat masuk periode berikutnya | Mengikuti mekanisme produk |
| Pencairan sebelum jatuh tempo | Mengikuti ketentuan produk | Mengikuti ketentuan produk |
| Perlu cek tanggal jatuh tempo | Ya | Ya |
OJK menjelaskan bahwa deposito dapat diperpanjang secara otomatis menggunakan mekanisme ARO. Jadi, jangan menunggu terlalu lama setelah jatuh tempo jika dana memang ingin digunakan. Periksa status ARO sejak awal pembukaan deposito.
Apakah Deposito Otomatis Diperpanjang Jika Tidak Dicairkan?
Bisa, jika deposito tersebut menggunakan fitur ARO. Pada mekanisme ARO, ketika deposito mencapai jatuh tempo, dana dapat diperpanjang kembali sesuai periode dan ketentuan yang berlaku.
Perlu diperhatikan bahwa suku bunga pada periode perpanjangan dapat mengikuti ketentuan yang berlaku saat perpanjangan, bukan selalu sama dengan bunga pada periode sebelumnya.
OJK juga mencantumkan bahwa deposito dengan ARO dapat kembali didepositokan untuk periode yang sama ketika tidak dicairkan pada saat jatuh tempo.
Tips Sebelum Mencairkan Deposito Lebih Awal
Sebelum menekan tombol pencairan atau menandatangani formulir di bank, lakukan beberapa pemeriksaan berikut.
- Hitung selisih manfaatnya. Bandingkan bunga yang hilang dan penalti dengan kebutuhan dana yang sedang Anda hadapi.
- Periksa tanggal jatuh tempo. Jika waktunya hanya tinggal beberapa hari, menunggu hingga jatuh tempo mungkin mengubah konsekuensi pencairan.
- Cek status ARO. Deposito yang otomatis diperpanjang perlu mendapat perhatian agar tidak masuk periode baru tanpa disadari.
- Minta simulasi dana bersih. Ini lebih berguna daripada hanya mengetahui persentase penalti.
- Pastikan rekening tujuan benar. Kesalahan rekening dapat menghambat pemindahbukuan.
- Simpan bukti transaksi. Simpan notifikasi, resi, atau bukti pencairan sampai dana benar-benar diterima.
Satu hal penting lainnya, jangan memberikan PIN, password, OTP, atau kode keamanan kepada pihak lain yang mengaku sebagai petugas bank. Proses pencairan seharusnya dilakukan melalui kanal resmi bank.
FAQ Seputar Cara Mencairkan Deposito Sebelum Jatuh Tempo
Apakah deposito bisa dicairkan sebelum jatuh tempo?
Bisa pada produk tertentu, tetapi ketentuannya mengikuti kebijakan bank. Pencairan lebih awal dapat dikenakan penalti atau menyebabkan bunga tidak dibayarkan sesuai ketentuan produk.
Apakah semua deposito dikenakan penalti jika dicairkan lebih awal?
Tidak bisa disamaratakan. Penalti dan konsekuensi pencairan harus dilihat pada syarat dan ketentuan deposito yang digunakan.
Apakah bunga deposito tetap diterima jika dicairkan sebelum jatuh tempo?
Belum tentu. Bank dapat menerapkan ketentuan berbeda terhadap bunga, termasuk pengurangan atau tidak membayarkan bunga.
Berapa penalti pencairan deposito sebelum jatuh tempo?
Besarnya bergantung pada produk dan bank. Penalti dapat ditetapkan dalam nominal tertentu atau persentase dari nominal deposito.
Apakah deposito ARO bisa dicairkan sebelum jatuh tempo?
Ketentuannya mengikuti produk masing-masing bank. Jika fasilitas pencairan lebih awal tersedia, biasanya terdapat konsekuensi tertentu sesuai perjanjian deposito.
Apakah pencairan deposito harus dilakukan di kantor cabang?
Tidak selalu. Deposito digital atau produk tertentu dapat menyediakan pencairan melalui aplikasi, sedangkan produk lainnya mungkin mengharuskan nasabah datang ke cabang.
Bagaimana jika tombol pencairan deposito tidak tersedia di aplikasi?
Periksa syarat produk terlebih dahulu. Jika pencairan lebih awal memang diperbolehkan tetapi tidak tersedia secara digital, hubungi layanan resmi bank atau tanyakan prosedur melalui kantor cabang.
Apakah dana pokok deposito bisa berkurang karena pencairan lebih awal?
Dana pokok dapat terkena penalti atau biaya sesuai ketentuan produk. Karena itu, minta bank menunjukkan jumlah dana bersih sebelum menyelesaikan pencairan.
Apakah lebih baik menunggu deposito jatuh tempo?
Keputusan tersebut bergantung pada kebutuhan dana dan konsekuensi produk. Bandingkan waktu yang tersisa dengan penalti serta bunga yang mungkin hilang sebelum menentukan tindakan.
Apakah deposito otomatis diperpanjang setelah jatuh tempo?
Jika menggunakan ARO, deposito dapat diperpanjang secara otomatis sesuai ketentuan. Deposito Non-ARO memiliki mekanisme berbeda.
Kesimpulan
Cara mencairkan deposito sebelum jatuh tempo pada dasarnya bergantung pada ketentuan produk yang digunakan. Beberapa bank menyediakan pencairan lebih awal, tetapi nasabah dapat dikenakan penalti atau menerima bunga dengan ketentuan berbeda.
Sebelum melakukan pencairan, periksa tanggal jatuh tempo, status ARO, penalti, perlakuan bunga, serta estimasi dana bersih yang akan diterima. Jika informasi tersebut sudah jelas, Anda dapat membandingkan konsekuensinya dengan kebutuhan dana yang sedang dihadapi.
Yang paling penting, jangan menggunakan angka penalti dari bank atau produk lain sebagai patokan. Ketentuan resmi pada deposito Anda merupakan acuan utama sebelum melakukan pencairan.