Mengetahui cara mengamankan rekening bank dari modus penipuan penting dilakukan karena pelaku tidak selalu menggunakan cara yang sama. Ada yang mengirim tautan palsu, berpura-pura menjadi petugas bank, menawarkan hadiah, sampai meminta kode OTP dengan alasan verifikasi transaksi.
Serangan semacam ini sering memanfaatkan kepanikan atau rasa percaya korban. Karena itu, perlindungan rekening bukan hanya soal menggunakan password yang kuat, tetapi juga mengetahui informasi apa yang tidak boleh diberikan dan bagaimana memeriksa setiap permintaan yang masuk.
OJK juga mengingatkan masyarakat agar menjaga kerahasiaan data pribadi, OTP, PIN, dan password serta segera melaporkan penipuan transaksi keuangan melalui kanal resmi.
Apa Itu Modus Penipuan Rekening Bank?
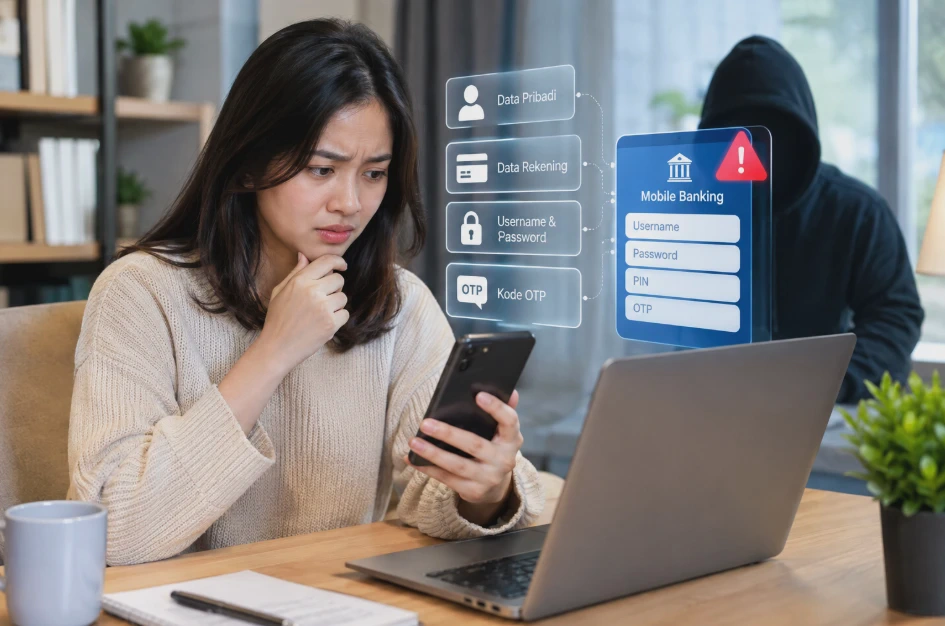
Modus penipuan rekening bank adalah tindakan menipu yang bertujuan mendapatkan akses ke rekening, mengambil data perbankan, atau membuat korban melakukan transaksi kepada pelaku.
Pelaku biasanya tidak langsung meminta uang. Mereka dapat terlebih dahulu mencari informasi seperti nomor telepon, identitas, data rekening, username, password, PIN, atau kode OTP.
Setelah mendapatkan informasi yang dibutuhkan, pelaku dapat mencoba mengambil alih akun atau meyakinkan korban agar menyetujui transaksi tertentu.
Mengapa rekening bank menjadi sasaran?
Rekening terhubung dengan berbagai layanan keuangan sehingga akses yang berhasil dikuasai dapat menimbulkan kerugian. Risikonya tidak hanya berupa saldo berkurang. Data yang dicuri juga dapat disalahgunakan untuk mencoba mengambil alih layanan perbankan atau melakukan penipuan lanjutan.
Karena itu, keamanan rekening harus dipandang sebagai gabungan antara keamanan akun, keamanan perangkat, keamanan data pribadi, dan kewaspadaan saat bertransaksi.
Jenis Modus Penipuan yang Mengincar Rekening Bank
Modus penipuan terus berubah mengikuti kebiasaan masyarakat menggunakan layanan digital. OJK mengidentifikasi antara lain phishing, impersonation atau penyamaran sebagai lembaga resmi, serta berbagai penipuan transaksi digital sebagai modus yang perlu diwaspadai. Berikut beberapa bentuk yang sering ditemui.
1. Phishing melalui tautan palsu
Pelaku mengirim tautan melalui SMS, WhatsApp, email, atau media sosial. Tampilannya dapat dibuat menyerupai halaman resmi agar korban memasukkan data pribadi atau informasi akun.
OJK pernah memperingatkan modus SMS yang mengatasnamakan bank dan menggunakan tautan berbahaya. Tautan tersebut dapat digunakan untuk mencuri data pribadi.
2. Penipuan mengatasnamakan bank
Pelaku dapat mengaku sebagai petugas bank dan mengatakan ada transaksi mencurigakan pada rekening korban. Korban kemudian diarahkan mengikuti instruksi tertentu, termasuk memberikan kode verifikasi atau membuka tautan yang dikirim.
3. Permintaan OTP
OTP adalah kode sekali pakai untuk proses autentikasi tertentu. Kode ini bersifat rahasia dan tidak seharusnya diberikan kepada orang lain.
Pelaku sering menggunakan alasan seperti pembatalan transaksi, verifikasi rekening, pengembalian dana, atau peningkatan keamanan untuk meminta kode tersebut.
4. Hadiah atau undian palsu
Korban diberitahu memenangkan hadiah kemudian diminta melakukan langkah tertentu, misalnya mengisi data atau mengikuti tautan. Tekanan biasanya dibuat semakin kuat dengan batas waktu agar korban tidak sempat memeriksa kebenaran informasi.
5. Penipuan salah transfer
Pelaku dapat mengklaim telah salah mengirim uang dan meminta korban mengembalikannya ke rekening tertentu. Jika menerima dana yang tidak dikenal, jangan langsung mengirimkannya ke rekening yang diberikan melalui pesan atau telepon. OJK mengimbau masyarakat melakukan konfirmasi kepada bank terlebih dahulu.
6. Penipuan melalui file atau aplikasi
Pelaku dapat mengirim file atau aplikasi dengan alasan tertentu. Jika dipasang atau diberikan izin yang tidak semestinya, perangkat dan data di dalamnya dapat menghadapi risiko keamanan. Bank Indonesia juga mengingatkan konsumen agar tidak sembarangan membuka tautan, file, atau aplikasi mencurigakan.
Ringkasan modus yang perlu diwaspadai
| Modus | Tujuan Pelaku | Tanda yang Perlu Dicermati |
|---|---|---|
| Phishing | Mencuri data | Tautan mencurigakan |
| Impersonation | Mendapat kepercayaan | Mengaku sebagai pihak resmi |
| OTP scam | Mendapat kode verifikasi | Meminta OTP |
| Hadiah palsu | Mendapat data atau uang | Hadiah tidak pernah diikuti |
| Salah transfer | Mengarahkan transfer | Meminta pengembalian segera |
| File/aplikasi palsu | Mengakses data/perangkat | File dari sumber tidak jelas |
Cara Mengamankan Rekening Bank dari Modus Penipuan
Cara mengamankan rekening bank dari modus penipuan paling efektif dimulai dari membatasi informasi yang dapat diakses orang lain. Jangan memberikan PIN, password, OTP, CVV/CVC, atau informasi keamanan lainnya kepada pihak yang menghubungi secara tiba-tiba. Bank Indonesia secara khusus mengingatkan konsumen untuk menjaga kerahasiaan data pribadi dan kode keamanan alat pembayaran.
Gunakan password yang berbeda
Jangan menggunakan password mobile banking yang sama dengan akun media sosial atau email. Jika satu password bocor, penggunaan password yang sama pada layanan lain dapat memperbesar dampaknya.
Aktifkan pengamanan perangkat
Gunakan PIN, password, sidik jari, atau fitur keamanan lain yang tersedia pada smartphone. Bank Indonesia juga menyarankan penggunaan password dan auto-lock pada perangkat yang digunakan untuk mobile banking.
Perbarui aplikasi perbankan
Gunakan aplikasi mobile banking dari sumber resmi dan lakukan update ketika tersedia. Pembaruan dapat membawa perbaikan keamanan serta memperbaiki masalah pada versi sebelumnya.
Jangan memberikan akses perangkat
Jangan menyerahkan smartphone kepada orang yang tidak dipercaya, terutama ketika perangkat tersebut memiliki akses mobile banking. Jika seseorang meminta mengaktifkan screen sharing, remote access, atau fitur serupa tanpa alasan yang jelas, hentikan proses tersebut.
Aktifkan notifikasi transaksi
Notifikasi transaksi membantu mengetahui aktivitas rekening lebih cepat. Jika muncul transaksi yang tidak pernah dilakukan, segera hubungi bank melalui kanal resmi. Bank Indonesia juga menyarankan agar konsumen tidak mengabaikan notifikasi transaksi.
Cara Melindungi PIN, Password, OTP, dan Data Perbankan
PIN, password, OTP, dan data perbankan mempunyai fungsi berbeda, tetapi semuanya perlu diperlakukan sebagai informasi rahasia. Kesalahan yang sering terjadi adalah menganggap kode OTP aman diberikan kepada petugas karena hanya berlaku sebentar. Padahal, kode tersebut tetap merupakan informasi autentikasi yang harus dijaga.
PIN
Jangan menggunakan kombinasi yang mudah ditebak, seperti tanggal lahir atau angka berurutan. Hindari menyimpan PIN di catatan yang mudah ditemukan atau menuliskannya pada kartu.
Password
Gunakan password yang sulit ditebak dan berbeda dari password akun lain. Jangan menyimpan password dalam pesan yang dapat diakses orang lain dan jangan memberikannya kepada pihak yang mengaku petugas bank.
OTP
OTP tidak boleh diberikan kepada orang yang menelepon atau mengirim pesan kepada Anda. Jika mendapatkan OTP padahal tidak sedang melakukan transaksi atau login, jangan berikan kode tersebut kepada siapa pun dan segera periksa aktivitas akun.
Data kartu dan rekening
Nomor kartu, masa berlaku, CVV/CVC, nomor rekening, serta data pribadi tertentu dapat menjadi bagian dari informasi yang dicari penipu.
Jangan mengirimkan foto kartu atau dokumen identitas melalui kanal yang tidak dapat dipastikan keamanannya. Bank Indonesia menegaskan agar konsumen tidak membagikan data pribadi maupun kode keamanan seperti PIN, password, CVV/CVC, dan OTP.
Catatan penting
Petugas resmi tidak menjadi alasan untuk mengabaikan keamanan data. Jika seseorang meminta informasi rahasia melalui telepon atau chat, tutup komunikasi tersebut dan hubungi bank menggunakan nomor atau aplikasi resmi yang Anda buka sendiri.
Cara Mengenali Pesan, Telepon, atau Tautan Penipuan
Tidak semua pesan penipuan terlihat jelas. Beberapa dibuat dengan logo, bahasa, dan tampilan yang menyerupai komunikasi resmi. Kuncinya adalah melihat konteks permintaan, bukan hanya tampilan pesan.
Waspadai tekanan dan ancaman
Pesan seperti rekening akan diblokir sekarang atau transaksi harus dibatalkan dalam lima menit sengaja membuat korban panik. Berhenti sejenak dan lakukan verifikasi melalui kanal resmi sebelum mengikuti instruksi apa pun.
Periksa tautan
Jangan langsung membuka tautan yang dikirim melalui pesan tidak terduga. Perhatikan alamat situs secara keseluruhan dan jangan menganggap halaman aman hanya karena menggunakan logo bank atau desain yang terlihat profesional. OJK mengingatkan masyarakat agar tidak mengeklik tautan dari sumber yang tidak jelas.
Jangan percaya hanya karena nama pengirim terlihat resmi
Nama pengirim atau foto profil dapat dibuat menyerupai identitas lembaga. Karena itu, jangan menjadikan nama akun, logo, atau foto profil sebagai satu-satunya bukti bahwa komunikasi benar-benar berasal dari bank.
Gunakan prinsip berhenti, cek, lalu bertindak
Jika menerima permintaan mencurigakan:
- Berhenti dan jangan memberikan data.
- Cek informasi melalui aplikasi, website, atau nomor resmi bank.
- Bertindak hanya setelah mengetahui bahwa permintaan tersebut memang benar.
Cara sederhana ini membantu mencegah keputusan yang dibuat karena panik.
Cara Mengamankan Mobile Banking dan Transaksi Perbankan
Mobile banking memberikan kemudahan untuk melakukan transfer, pembayaran, dan pengecekan saldo. Namun, kemudahan tersebut juga membuat smartphone menjadi perangkat penting yang perlu dilindungi.
Gunakan aplikasi dari sumber resmi
Unduh aplikasi perbankan melalui toko aplikasi resmi dan pastikan nama pengembangnya sesuai. Jangan memasang aplikasi mobile banking dari file APK atau tautan yang dikirim orang tidak dikenal.
Jangan menggunakan perangkat yang sudah dimodifikasi
Perangkat yang telah di-root atau mengalami modifikasi sistem dapat memiliki risiko keamanan tambahan. Jika bank memberikan peringatan mengenai keamanan perangkat, jangan mengabaikannya sebelum memahami penyebabnya.
Hindari jaringan yang tidak terpercaya
Jangan melakukan transaksi sensitif menggunakan jaringan Wi-Fi yang tidak jelas keamanannya. Jika memungkinkan, gunakan jaringan seluler atau jaringan Wi-Fi pribadi yang dipercaya.
Periksa detail transaksi sebelum konfirmasi
Sebelum menekan tombol konfirmasi, periksa kembali:
- Nama penerima.
- Nomor rekening atau tujuan.
- Nominal transaksi.
- Jenis transaksi.
- Sumber dana.
- Pesan atau keterangan transaksi.
Kesalahan kecil pada tujuan transfer dapat menyebabkan dana dikirim kepada pihak yang salah.
Jangan abaikan notifikasi
Jika mendapatkan notifikasi transaksi yang tidak dikenal, jangan menunggu sampai saldo berubah dalam jumlah besar. Segera hubungi bank melalui kanal resmi dan minta bantuan untuk mengamankan rekening. Bank Indonesia juga menyarankan konsumen segera menghubungi penerbit apabila terdapat transaksi yang tidak dilakukan.
Bagaimana jika sudah terlanjur memberikan data?
Jika terlanjur memberikan OTP, password, PIN, atau melakukan transfer kepada penipu, lakukan tindakan secepat mungkin.
- Hubungi bank melalui kanal resmi.
- Minta bank mengamankan rekening atau layanan yang terdampak.
- Jika memungkinkan, ubah kredensial yang sudah terungkap.
- Simpan bukti percakapan dan transaksi.
- Jangan hapus bukti sebelum terdokumentasi.
- Jika terjadi penipuan transaksi keuangan, laporkan melalui IASC.
- Buat laporan kepada kepolisian untuk proses hukum.
IASC menyebut korban perlu segera melaporkan penipuan melalui portal IASC dan membuat laporan polisi. Bukti transfer, data rekening, serta percakapan perlu disiapkan untuk mendukung laporan.
OJK juga mengingatkan bahwa laporan penipuan transaksi keuangan dapat disampaikan melalui IASC untuk mendukung upaya penanganan dan pemblokiran rekening terkait.
Checklist keamanan rekening
Gunakan checklist berikut secara berkala:
-
PIN tidak diberikan kepada siapa pun.
-
Password mobile banking berbeda dari akun lain.
-
OTP tidak pernah dibagikan.
-
Notifikasi transaksi aktif.
-
Aplikasi perbankan berasal dari sumber resmi.
-
Sistem operasi dan aplikasi diperbarui.
-
Smartphone menggunakan kunci layar.
-
Tidak membuka tautan mencurigakan.
-
Tidak memasang aplikasi dari sumber tidak jelas.
-
Mutasi rekening diperiksa secara berkala.
-
Nomor resmi bank tersimpan atau mudah ditemukan.
-
Bukti transaksi disimpan jika terjadi masalah.
Kebiasaan tersebut tidak membutuhkan pengaturan rumit. Yang paling penting adalah konsisten menerapkannya setiap kali menggunakan layanan perbankan.
FAQ Seputar Cara Mengamankan Rekening Bank dari Modus Penipuan
Apakah aman memberikan OTP kepada petugas bank?
Jangan memberikan OTP kepada orang yang meminta melalui telepon, SMS, chat, atau media sosial. OTP merupakan kode keamanan dan harus dijaga kerahasiaannya. Jika ragu, tutup komunikasi dan hubungi bank melalui kanal resminya.
Apakah nomor rekening bisa digunakan untuk menguras saldo?
Nomor rekening saja bukan pengganti PIN, password, atau OTP. Namun, informasi rekening tetap perlu dijaga karena dapat dimanfaatkan dalam penipuan atau dikombinasikan dengan data pribadi lainnya.
Bagaimana cara mengetahui pesan dari bank asli atau palsu?
Jangan hanya melihat nama pengirim atau logo. Periksa konteks pesan dan jangan mengikuti tautan yang mencurigakan. Jika meminta data rahasia atau membuat Anda panik, lakukan verifikasi melalui aplikasi, website, atau kontak resmi bank.
Apa yang harus dilakukan jika mendapat OTP padahal tidak sedang transaksi?
Jangan berikan kode tersebut kepada siapa pun. Periksa aktivitas akun dan segera hubungi bank melalui kanal resmi jika ada aktivitas yang tidak Anda kenali.
Apakah aman membuka link dari SMS yang mengatasnamakan bank?
Sebaiknya jangan membuka tautan dari pesan yang tidak dapat dipastikan keasliannya. OJK telah memperingatkan adanya modus SMS yang mengatasnamakan bank dengan tautan berbahaya.
Apa yang harus dilakukan jika terlanjur transfer ke rekening penipu?
Segera hubungi bank dan laporkan transaksi tersebut. Siapkan bukti transfer, rekening tujuan, waktu transaksi, serta percakapan dengan pelaku. Korban juga dapat melaporkan penipuan transaksi keuangan melalui IASC dan membuat laporan polisi.
Apakah rekening perlu diblokir jika terkena penipuan?
Tindakan yang diperlukan bergantung pada kondisi rekening dan jenis data yang telah terungkap. Hubungi bank sesegera mungkin agar petugas dapat menentukan langkah pengamanan yang sesuai.
Apakah aplikasi mobile banking harus selalu diperbarui?
Sebaiknya gunakan versi terbaru yang tersedia dari sumber resmi. Pembaruan dapat membawa perbaikan keamanan dan kompatibilitas.
Apakah aman menggunakan Wi-Fi publik untuk mobile banking?
Sebaiknya hindari transaksi perbankan melalui jaringan yang tidak dipercaya. Gunakan jaringan pribadi atau koneksi yang lebih aman ketika melakukan transaksi sensitif.
Apakah OJK bisa membantu jika menjadi korban penipuan?
Untuk penipuan transaksi keuangan, OJK melalui IASC menyediakan jalur pelaporan untuk mendukung respons penanganan, termasuk upaya pemblokiran rekening terkait. Korban juga perlu membuat laporan polisi.
Bagaimana cara melaporkan penipuan transaksi keuangan?
Gunakan portal resmi IASC di iasc.ojk.go.id dan siapkan bukti transaksi serta komunikasi dengan pelaku. IASC menyarankan korban segera membuat laporan agar penanganan dapat dilakukan secepat mungkin.
Kesimpulan
Cara mengamankan rekening bank dari modus penipuan tidak cukup hanya dengan membuat password yang kuat. Perlindungan perlu mencakup kerahasiaan PIN dan OTP, keamanan smartphone, penggunaan aplikasi resmi, pemeriksaan transaksi, serta kebiasaan tidak mudah percaya terhadap pesan atau telepon yang mendesak.
Jangan pernah memberikan informasi keamanan hanya karena seseorang mengaku sebagai petugas bank. Jika menerima permintaan yang mencurigakan, hentikan komunikasi, lakukan verifikasi melalui kanal resmi, dan jangan terburu-buru mengikuti instruksi.
Jika penipuan sudah terjadi, kecepatan menjadi sangat penting. Segera hubungi bank, amankan layanan yang terdampak, simpan bukti, laporkan melalui IASC, dan buat laporan polisi agar tersedia jalur penanganan finansial dan hukum.