Banyak calon pembeli hanya menghitung uang muka ketika menyiapkan dana untuk membeli rumah. Padahal, cara menghitung biaya pembelian rumah selain DP juga perlu dipahami karena masih ada biaya KPR, notaris, pajak, administrasi, dan pengeluaran lain yang dapat muncul sebelum rumah resmi menjadi milik pembeli.
Besarnya biaya tambahan tidak selalu sama untuk setiap transaksi. Rumah baru dari developer, rumah bekas, pembelian secara tunai, dan pembelian menggunakan KPR dapat mempunyai komponen biaya yang berbeda.
Dengan menghitung seluruh kebutuhan dana sejak awal, calon pembeli bisa mengetahui berapa tabungan yang benar-benar harus tersedia. Perhitungan ini juga membantu menghindari kondisi ketika DP sudah cukup, tetapi transaksi tertunda karena dana untuk biaya lainnya belum tersedia.
Apa Saja Biaya Pembelian Rumah Selain DP?
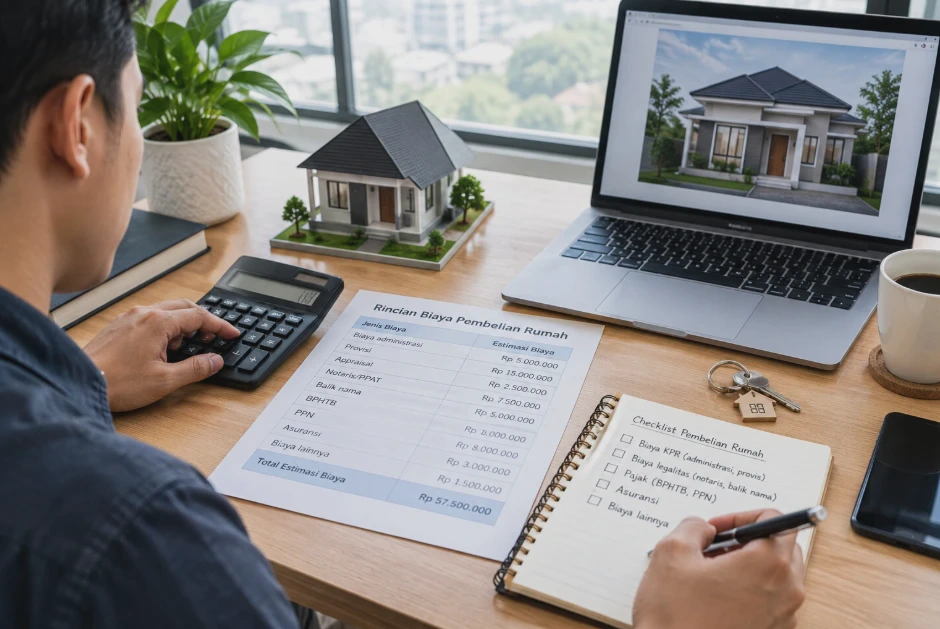
Biaya pembelian rumah selain DP dapat berasal dari beberapa pos. Tidak semuanya wajib muncul dalam jumlah yang sama karena bergantung pada jenis rumah, metode pembayaran, bank, lokasi properti, dan kesepakatan antara pembeli dengan penjual.
Secara umum, komponen yang perlu diperiksa adalah:
| Jenis Biaya | Umumnya Berkaitan Dengan |
|---|---|
| Biaya administrasi | Pengajuan dan pemrosesan KPR |
| Provisi | Fasilitas kredit dari bank |
| Appraisal | Penilaian nilai properti |
| Notaris/PPAT | Akta dan pengurusan legalitas |
| Balik nama | Perubahan data kepemilikan |
| BPHTB | Perolehan hak atas tanah/bangunan |
| PPN | Rumah baru yang memenuhi ketentuan pajak |
| Asuransi | Kredit dan/atau properti sesuai produk |
| Biaya lainnya | Meterai, dokumen, atau kebutuhan transaksi |
Hal penting yang sering terlewat adalah tidak semua biaya di atas otomatis dibayar pembeli. Misalnya, PPh final atas pengalihan hak pada dasarnya merupakan kewajiban pihak yang memperoleh penghasilan dari pengalihan tersebut, yaitu penjual, dengan ketentuan tertentu.
Sebaliknya, BPHTB berkaitan dengan pihak yang memperoleh hak atas tanah dan bangunan sehingga umumnya menjadi kewajiban pembeli.
Biaya yang paling sering membuat anggaran membengkak
Bagi pembeli rumah pertama, tiga kelompok yang sebaiknya dihitung sejak awal adalah biaya KPR, biaya legalitas, dan pajak. Biaya tersebut dapat muncul dalam waktu yang berdekatan dengan pembayaran DP. Jika tidak dimasukkan ke dalam anggaran, kebutuhan dana awal bisa lebih besar dari perkiraan.
Cara Menghitung Total Biaya Pembelian Rumah Selain DP
Cara paling mudah adalah membuat daftar seluruh biaya yang harus dibayar pembeli, kemudian menjumlahkannya, rumus sederhananya: Total biaya selain DP = biaya KPR + biaya notaris/PPAT + BPHTB + pajak atau biaya lain yang menjadi tanggungan pembeli
Jika ingin mengetahui seluruh dana awal yang harus disiapkan: Total dana awal = DP + total biaya pembelian selain DP sebagai contoh sederhana, sebuah rumah mempunyai harga Rp500 juta dengan DP 20%.
DP: 20% × Rp500 juta = Rp100 juta Misalnya setelah dihitung, biaya tambahan yang menjadi tanggungan pembeli adalah Rp35 juta, Maka: Total dana awal = Rp100 juta + Rp35 juta = Rp135 juta artinya, pembeli tidak cukup hanya menyediakan Rp100 juta untuk DP. Perlu ada dana tambahan agar proses pembelian dapat berjalan sesuai kebutuhan transaksi.
Buat dua anggaran berbeda
Agar lebih aman, pisahkan dana menjadi dua kelompok. Dana wajib transaksi adalah biaya yang harus dibayar agar proses pembelian dan pembiayaan dapat berjalan.
Dana cadangan merupakan uang yang tetap disimpan untuk kebutuhan setelah rumah dibeli, seperti renovasi kecil, pindahan, perabot, atau kondisi darurat.
Jangan menghabiskan seluruh tabungan hanya untuk DP dan biaya transaksi. Rumah yang sudah dibeli tetap membutuhkan biaya setelah proses serah terima.
Biaya KPR yang Perlu Disiapkan Selain Uang Muka
Jika rumah dibeli menggunakan KPR, ada beberapa biaya yang dapat muncul selain DP. Jenis dan besarnya biaya bergantung pada bank serta produk kredit yang digunakan. Karena itu, calon debitur sebaiknya meminta rincian biaya sebelum menandatangani perjanjian.
Biaya administrasi
Biaya administrasi merupakan biaya yang berkaitan dengan proses pengajuan atau pengelolaan kredit. Nominalnya dapat berbeda antara bank dan produk. Jangan menggunakan angka dari bank lain sebagai patokan mutlak.
Biaya provisi
Provisi merupakan biaya yang dapat dikenakan bank atas fasilitas kredit yang diberikan. Jika provisi dihitung berdasarkan persentase plafon, semakin besar jumlah KPR yang diambil, semakin besar pula nominalnya.
Contohnya, jika suatu produk menetapkan provisi 1% dan plafon KPR Rp400 juta: Provisi = 1% × Rp400 juta = Rp4 juta angka tersebut hanya contoh perhitungan. Tarif sebenarnya harus mengikuti ketentuan bank yang dipilih.
Biaya appraisal
Appraisal merupakan proses penilaian terhadap properti yang akan menjadi objek pembiayaan. Bank menggunakan hasil penilaian tersebut sebagai salah satu bagian dari proses analisis kredit. Biaya appraisal dapat menjadi komponen tambahan yang perlu diperhitungkan saat pengajuan KPR.
Biaya asuransi
Produk KPR dapat melibatkan asuransi sesuai ketentuan bank, misalnya perlindungan jiwa kredit dan perlindungan terhadap properti. Besarnya premi bergantung pada produk, nilai pertanggungan, usia, tenor, dan faktor lain sesuai ketentuan penyedia asuransi.
Biaya pelunasan atau biaya lain
Beberapa produk KPR juga memiliki ketentuan tertentu mengenai pelunasan lebih awal, perubahan fasilitas, atau layanan administratif lainnya. Karena itu, jangan hanya bertanya berapa cicilan per bulan?. Minta bank menjelaskan seluruh biaya sejak pengajuan sampai kredit berjalan.
Biaya Notaris, Akta, dan Administrasi Pembelian Rumah
Notaris atau PPAT mempunyai peran penting dalam proses legalitas transaksi rumah. Dokumen yang dibuat atau diurus dapat berbeda berdasarkan jenis transaksi. Pembelian rumah baru dari developer juga dapat mempunyai alur dokumen yang berbeda dibandingkan pembelian rumah seken dari pemilik langsung.
Beberapa pekerjaan yang dapat berkaitan dengan notaris atau PPAT meliputi:
- Pembuatan atau pengurusan akta jual beli.
- Pemeriksaan dokumen tertentu.
- Pengurusan balik nama.
- Pengikatan jual beli sesuai kebutuhan transaksi.
- Pengikatan jaminan untuk KPR.
- Pengurusan dokumen pertanahan.
- Administrasi yang berkaitan dengan transaksi.
Besarnya biaya tidak selalu sama karena dipengaruhi nilai transaksi, jenis pekerjaan, lokasi, dan kesepakatan biaya.
Jangan hanya meminta angka total
Ketika mendapat penawaran biaya notaris, minta rincian komponennya. Misalnya, tanyakan apakah angka tersebut sudah mencakup pembuatan akta, pengecekan sertifikat, balik nama, pengikatan kredit, dan biaya administrasi lain.
Cara ini membuat pembeli lebih mudah membandingkan penawaran tanpa keliru menganggap dua paket dengan harga berbeda sebenarnya mencakup pekerjaan yang sama.
Balik nama sertifikat
Balik nama merupakan proses administrasi untuk mengubah data pemegang hak sesuai transaksi yang dilakukan. Biaya dan mekanismenya perlu dikonfirmasi berdasarkan jenis hak atas tanah, lokasi, serta proses yang digunakan. Karena itu, jangan memasukkan satu angka nasional sebagai biaya balik nama untuk semua rumah.
Biaya Pajak dan Bea dalam Pembelian Rumah
Pajak merupakan salah satu bagian paling penting dalam menghitung biaya pembelian rumah selain DP. Untuk pembeli, salah satu komponen utama adalah BPHTB atau Bea Perolehan Hak atas Tanah dan Bangunan.
Cara menghitung BPHTB
Secara umum, rumus BPHTB dapat ditulis: BPHTB = tarif × (NPOP − NPOPTKP) NPOP adalah Nilai Perolehan Objek Pajak. Dalam transaksi jual beli, NPOP pada dasarnya menggunakan harga transaksi sesuai ketentuan yang berlaku.
Tarif BPHTB ditetapkan paling tinggi 5%, sedangkan NPOPTKP ditentukan sesuai ketentuan daerah. DJP juga menjelaskan bahwa formula BPHTB memperhitungkan NPOPTKP sebelum tarif diterapkan.
Sebagai contoh ilustrasi, misalnya:
- Harga rumah: Rp500 juta
- NPOPTKP contoh: Rp80 juta
- Tarif BPHTB: 5%
Maka:
- BPHTB = 5% × (Rp500 juta − Rp80 juta)
- BPHTB = 5% × Rp420 juta
- BPHTB = Rp21 juta
Angka Rp80 juta tersebut hanya contoh. NPOPTKP sebenarnya harus mengikuti ketentuan daerah tempat properti berada.
Bagaimana dengan PPh penjual?
PPh final atas pengalihan hak tanah dan/atau bangunan secara umum dikenakan sebesar 2,5% dari jumlah bruto nilai pengalihan untuk transaksi yang termasuk kategori tersebut. Pajak ini merupakan kewajiban pihak yang memperoleh penghasilan dari pengalihan, sehingga pada transaksi jual beli umumnya menjadi kewajiban penjual.
Contohnya, jika nilai pengalihan Rp500 juta: PPh Final = 2,5% × Rp500 juta = Rp12,5 juta Namun, pembeli tidak seharusnya otomatis memasukkan Rp12,5 juta tersebut sebagai biaya pribadinya. Perhatikan isi perjanjian jual beli dan siapa yang secara hukum berkewajiban membayar pajak tersebut.
Bagaimana dengan PPN rumah baru?
Pembelian rumah baru dari pengembang dapat memiliki perlakuan PPN yang berbeda dengan rumah seken. Pada 2026, pemerintah memberikan fasilitas PPN Ditanggung Pemerintah (PPN DTP) untuk rumah tapak dan satuan rumah susun baru yang memenuhi persyaratan.
Insentif tersebut berlaku untuk penyerahan pada 1 Januari sampai 31 Desember 2026, dengan harga jual paling banyak Rp5 miliar, dan PPN ditanggung 100% atas bagian harga sampai Rp2 miliar.
Artinya, pembeli rumah baru perlu menanyakan kepada developer apakah unit yang dipilih memenuhi syarat PPN DTP. Jangan langsung menambahkan PPN penuh ke anggaran tanpa memeriksa status rumah dan periode transaksinya.
Contoh Simulasi Menghitung Biaya Rumah Selain DP
Agar lebih mudah dipahami, gunakan contoh rumah seharga Rp500 juta yang dibeli menggunakan KPR.
Misalnya pembeli menetapkan DP sebesar 20%.
1. Hitung uang muka
- DP = 20% × Rp500 juta
- DP = Rp100 juta
Sisa harga rumah yang dibiayai melalui KPR: Rp500 juta − Rp100 juta = Rp400 juta Jadi, plafon KPR dalam simulasi adalah Rp400 juta.
2. Hitung biaya provisi
Misalnya bank mengenakan provisi 1%.
- Provisi = 1% × Rp400 juta
- Provisi = Rp4 juta
Sekali lagi, angka 1% hanya digunakan untuk simulasi. Tarif sebenarnya harus mengikuti produk KPR yang dipilih.
3. Masukkan biaya administrasi dan appraisal
Misalnya dalam simulasi:
- Administrasi KPR: Rp500 ribu
- Appraisal: Rp1 juta
Total: Rp500 ribu + Rp1 juta = Rp1,5 juta
4. Hitung BPHTB
Misalnya NPOPTKP daerah dalam contoh adalah Rp80 juta dan tarif BPHTB 5%.
- BPHTB = 5% × (Rp500 juta − Rp80 juta)
- BPHTB = Rp21 juta
5. Masukkan biaya notaris dan legalitas
Misalnya seluruh biaya legalitas yang menjadi tanggungan pembeli dalam simulasi ditetapkan Rp8 juta. Nominal ini bukan tarif nasional. Angka sebenarnya perlu diperoleh dari notaris/PPAT dan disesuaikan dengan pekerjaan yang dilakukan.
6. Hitung total biaya selain DP
| Komponen | Simulasi |
|---|---|
| Provisi KPR | Rp4.000.000 |
| Administrasi KPR | Rp500.000 |
| Appraisal | Rp1.000.000 |
| BPHTB | Rp21.000.000 |
| Notaris/legalitas | Rp8.000.000 |
| Total selain DP | Rp34.500.000 |
Dengan demikian, kebutuhan dana awal menjadi: DP + biaya selain DP Rp100 juta + Rp34,5 juta = Rp134,5 juta Jadi, untuk rumah Rp500 juta dengan DP 20%, pada contoh tersebut pembeli perlu menyiapkan sekitar Rp134,5 juta, bukan hanya Rp100 juta.
Jangan lupa biaya yang belum tentu masuk simulasi
Simulasi tersebut belum tentu mencakup semua pengeluaran karena kondisi transaksi bisa berbeda. Misalnya, pembeli masih dapat mempunyai biaya asuransi, meterai, renovasi, pindahan, perabot, atau biaya lain sesuai kebutuhan.
Jika rumah baru dari developer memenuhi persyaratan PPN DTP 2026, perhitungan PPN juga perlu disesuaikan karena fasilitas tersebut dapat mengurangi PPN yang harus ditanggung pembeli.
Rumus praktis untuk menghitung dana awal
Gunakan format berikut ketika membuat perencanaan: Dana awal = DP + biaya KPR + biaya legalitas + BPHTB + biaya lain yang menjadi tanggungan pembeli
Setelah mendapatkan angka tersebut, tambahkan dana cadangan secara terpisah. Dengan cara ini, tabungan untuk membeli rumah tidak tercampur dengan uang yang dibutuhkan untuk kebutuhan hidup setelah pindah.
FAQ Seputar Biaya Pembelian Rumah Selain DP
Apa saja biaya pembelian rumah selain DP?
Biaya tersebut dapat meliputi provisi, administrasi KPR, appraisal, notaris/PPAT, balik nama, BPHTB, asuransi, dan pajak atau biaya lain sesuai jenis rumah serta skema transaksi.
Apakah membeli rumah harus membayar biaya selain DP?
Pada umumnya ada biaya tambahan di luar DP, terutama jika pembelian menggunakan KPR. Besarnya bergantung pada bank, jenis rumah, lokasi, dan mekanisme transaksi.
Berapa biaya rumah selain DP yang harus disiapkan?
Tidak ada persentase tunggal yang berlaku untuk semua transaksi. Cara paling aman adalah menjumlahkan setiap biaya berdasarkan penawaran bank, notaris, serta ketentuan pajak daerah.
Apakah BPHTB dibayar oleh pembeli rumah?
BPHTB berkaitan dengan perolehan hak atas tanah dan bangunan sehingga pada transaksi jual beli umumnya menjadi kewajiban pihak pembeli sebagai pihak yang memperoleh hak. Tarifnya maksimal 5% dan NPOPTKP mengikuti ketentuan daerah.
Apakah PPh jual beli rumah harus dibayar pembeli?
Secara umum PPh final atas pengalihan hak merupakan kewajiban pihak yang memperoleh penghasilan dari pengalihan, yaitu penjual dalam transaksi jual beli. Tarif umumnya 2,5% untuk kategori pengalihan tertentu.
Kesimpulan
Cara menghitung biaya pembelian rumah selain DP sebaiknya dilakukan dengan memisahkan setiap komponen pengeluaran. Mulai dari biaya KPR, notaris dan PPAT, BPHTB, hingga pajak atau biaya lain yang memang menjadi tanggungan pembeli.
Rumus sederhananya adalah total dana awal = DP + seluruh biaya pembelian yang menjadi tanggungan pembeli. Untuk rumah seharga Rp500 juta dalam contoh, DP Rp100 juta ditambah biaya transaksi simulasi Rp34,5 juta menghasilkan kebutuhan awal Rp134,5 juta.
Yang perlu diperhatikan, angka tersebut bukan patokan untuk semua pembelian rumah. BPHTB mengikuti ketentuan daerah, biaya bank berbeda antarproduk, biaya legalitas bergantung pada pekerjaan yang dilakukan, dan rumah baru dapat memperoleh fasilitas PPN tertentu sesuai persyaratan.
Sebelum membayar DP, minta rincian biaya tertulis dari bank, developer atau penjual, serta notaris/PPAT. Dengan begitu, Anda dapat mengetahui kebutuhan dana secara lebih akurat dan tidak hanya mengandalkan perkiraan.