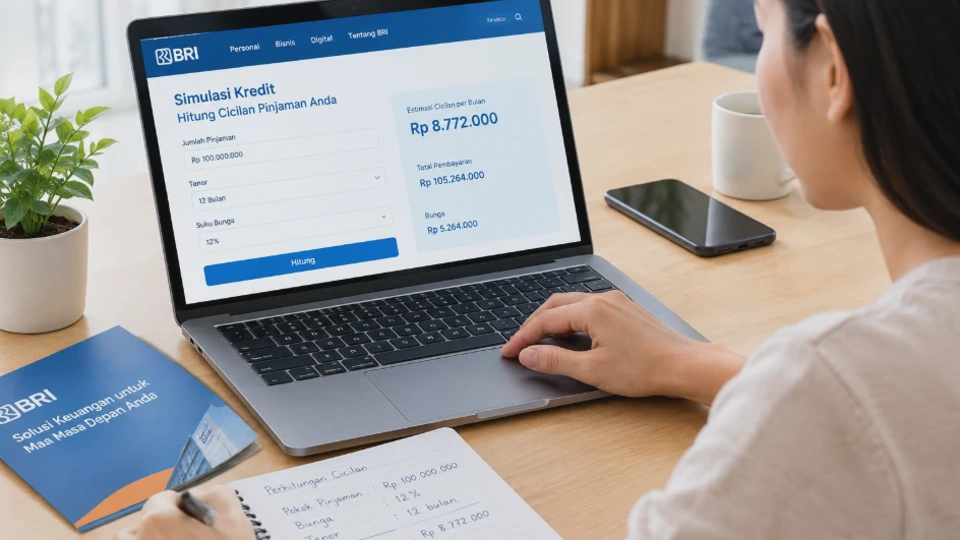
Mengajukan pinjaman sebaiknya tidak hanya melihat jumlah dana yang bisa diterima, tetapi juga mengetahui berapa angsuran yang harus dibayar setiap bulan. Dengan memahami cara menghitung cicilan pinjaman, Anda dapat memperkirakan beban pembayaran, total bunga, dan tenor yang lebih sesuai dengan kemampuan keuangan.
Perhitungan cicilan sebenarnya tidak selalu rumit. Yang perlu diperhatikan adalah jumlah pinjaman, suku bunga, metode perhitungan bunga, serta jangka waktu atau tenor yang digunakan.
Apa Itu Cicilan Pinjaman?
Cicilan pinjaman adalah pembayaran berkala yang dilakukan peminjam untuk melunasi utang kepada bank atau lembaga pembiayaan. Pembayaran tersebut biasanya terdiri atas sebagian pokok pinjaman dan bunga.
Dalam praktiknya, cicilan dapat dibayarkan setiap bulan. Namun, beberapa produk pembiayaan dapat menggunakan jadwal pembayaran atau mekanisme yang berbeda sesuai perjanjian.
Sebagai contoh, seseorang meminjam Rp10 juta dengan tenor 12 bulan. Jumlah yang dibayarkan setiap bulan tidak hanya ditentukan oleh Rp10 juta yang dipinjam, tetapi juga bunga dan biaya lain jika dikenakan. Karena itu, nominal cicilan bulanan belum tentu sama dengan jumlah pokok pinjaman dibagi jumlah bulan.
Faktor yang Memengaruhi Besarnya Cicilan Pinjaman
Besarnya cicilan dipengaruhi oleh beberapa komponen utama. Memahami faktor tersebut membantu Anda mengetahui mengapa dua pinjaman dengan nominal sama bisa memiliki angsuran berbeda.
1. Jumlah pinjaman
Semakin besar pokok pinjaman, semakin besar pula cicilan yang perlu dibayar apabila faktor lainnya sama. Misalnya, pinjaman Rp50 juta umumnya menghasilkan angsuran lebih besar dibandingkan pinjaman Rp20 juta dengan bunga dan tenor yang sama.
2. Suku bunga
Bunga menentukan biaya yang harus dibayar atas penggunaan dana. Perbedaan suku bunga dapat menghasilkan perbedaan total pembayaran yang cukup besar. Perhatikan juga apakah bunga yang ditampilkan merupakan bunga per bulan atau per tahun.
3. Tenor
Tenor adalah jangka waktu pelunasan pinjaman. Tenor yang lebih panjang biasanya membuat cicilan bulanan lebih ringan, tetapi total bunga yang dibayarkan dapat menjadi lebih besar. Sebaliknya, tenor pendek biasanya menghasilkan cicilan bulanan lebih tinggi, tetapi pinjaman lebih cepat selesai.
4. Metode perhitungan bunga
Lembaga keuangan dapat menggunakan metode bunga flat, efektif, atau anuitas. Metode tersebut menghasilkan pola pembayaran yang berbeda meskipun jumlah pinjaman dan persentase bunganya sama.
5. Biaya tambahan
Selain pokok dan bunga, perjanjian pinjaman mungkin mencantumkan biaya administrasi, provisi, asuransi, atau biaya lainnya. Biaya tersebut perlu diperiksa secara terpisah karena tidak selalu masuk ke dalam simulasi cicilan sederhana.
Jenis Bunga dalam Pinjaman
Sebelum menghitung angsuran, pastikan jenis bunga yang digunakan. Kesalahan mengenali metode bunga dapat membuat hasil simulasi berbeda cukup jauh dari cicilan sebenarnya.
Bunga flat
Pada bunga flat, bunga dihitung berdasarkan pokok pinjaman awal selama periode pembayaran. Metode ini relatif mudah dihitung karena nilai bunga per periode cenderung tetap.
Bunga efektif
Pada bunga efektif, bunga dihitung berdasarkan sisa pokok pinjaman. Karena saldo pokok berkurang setiap kali membayar angsuran, nilai bunga biasanya ikut menurun. Akibatnya, bagian pembayaran yang dialokasikan untuk bunga semakin kecil seiring berjalannya waktu.
Bunga anuitas
Bunga anuitas mengatur pembayaran sehingga angsuran berkala biasanya tetap atau relatif tetap, sedangkan komposisi pokok dan bunga di dalam cicilan berubah. Pada awal tenor, porsi bunga biasanya lebih besar. Seiring pokok berkurang, porsi pembayaran untuk pokok menjadi semakin besar.
Cara Menghitung Cicilan Pinjaman dengan Bunga Flat
Perhitungan bunga flat merupakan salah satu metode paling sederhana.
- Rumus bunga per bulan dapat ditulis: Bunga per bulan = Pokok pinjaman × Suku bunga per bulan
- Kemudian: Cicilan pokok per bulan = Pokok pinjaman ÷ Tenor
- Setelah itu: Cicilan per bulan = Cicilan pokok + Bunga per bulan
Contoh sederhana
Misalnya pinjaman sebesar Rp12 juta dengan bunga flat 1% per bulan dan tenor 12 bulan.
- Bunga setiap bulan: Rp12.000.000 × 1% = Rp120.000
- Pokok per bulan: Rp12.000.000 ÷ 12 = Rp1.000.000
- Jadi cicilan setiap bulan: Rp1.000.000 + Rp120.000 = Rp1.120.000
- Total pembayaran selama 12 bulan adalah Rp13.440.000. Total bunga yang dibayar mencapai Rp1.440.000.
Cara Menghitung Cicilan Pinjaman dengan Bunga Efektif
Bunga efektif menghitung bunga berdasarkan sisa pokok pinjaman. Karena pokok terus berkurang, nominal bunga juga biasanya semakin kecil.
- Misalnya pinjaman Rp12 juta dilunasi selama 12 bulan. Pokok pinjaman yang dibayar setiap bulan adalah: Rp12.000.000 ÷ 12 = Rp1.000.000
- Jika bunga efektif yang digunakan adalah 1% per bulan, bunga bulan pertama dihitung dari Rp12 juta: Rp12.000.000 × 1% = Rp120.000
- Setelah pokok Rp1 juta dibayar, sisa pinjaman menjadi Rp11 juta. Pada periode berikutnya, bunga dihitung dari saldo tersebut: Rp11.000.000 × 1% = Rp110.000
Dengan pola tersebut, bunga terus menurun selama saldo pinjaman berkurang. Karena itu, cicilan dengan metode efektif dapat memiliki nominal yang berbeda setiap periode apabila pokok dibayar secara tetap.
Cara Menghitung Cicilan Pinjaman dengan Bunga Anuitas
Metode anuitas menggunakan perhitungan yang membuat pembayaran berkala biasanya sama atau mendekati sama selama periode tertentu.
Rumus cicilan anuitas adalah: Cicilan = P × i × (1 + i)ⁿ ÷ ((1 + i)ⁿ − 1)
Keterangan:
- P = pokok pinjaman
- i = suku bunga per periode
- n = jumlah periode pembayaran
Misalnya pinjaman Rp10 juta memiliki bunga 1% per bulan dengan tenor 12 bulan.
Maka:
P = Rp10.000.000
i = 0,01
n = 12
Hasil cicilan anuitasnya sekitar Rp888.488 per bulan. Jika pembayaran benar-benar menggunakan skema anuitas tersebut tanpa biaya tambahan, total pembayaran sekitar Rp10,66 juta. Nilai tersebut berbeda dengan bunga flat karena dasar perhitungan bunganya juga berbeda.
Rumus Menghitung Cicilan Pinjaman
Secara umum, rumus yang digunakan tergantung pada metode bunga.
| Metode | Dasar Perhitungan | Pola Cicilan |
|---|---|---|
| Flat | Pokok awal | Umumnya tetap |
| Efektif | Sisa pokok | Bunga menurun |
| Anuitas | Sisa pokok dengan formula anuitas | Umumnya tetap |
Untuk bunga flat: Cicilan = (Pokok ÷ Tenor) + (Pokok × Bunga per Periode)
Untuk bunga anuitas: Cicilan = P × i × (1+i)ⁿ ÷ ((1+i)ⁿ−1)
Sedangkan bunga efektif membutuhkan perhitungan saldo pokok pada setiap periode. Penting untuk menggunakan satuan yang konsisten. Jika tenor dihitung dalam bulan, bunga yang digunakan dalam rumus juga harus merupakan bunga per bulan.
Contoh Menghitung Cicilan Pinjaman Rp10 Juta
Misalnya pinjaman Rp10 juta menggunakan bunga flat 1% per bulan dengan tenor 12 bulan.
- Pokok per bulan: Rp10.000.000 ÷ 12 = Rp833.333
- Bunga per bulan: Rp10.000.000 × 1% = Rp100.000
- Cicilan per bulan: Rp833.333 + Rp100.000 = Rp933.333
- Jadi, estimasi cicilan sekitar Rp933.333 per bulan.
- Total bunga selama 12 bulan: Rp100.000 × 12 = Rp1.200.000
- Total pembayaran: Rp10.000.000 + Rp1.200.000 = Rp11.200.000
Angka tersebut merupakan simulasi berdasarkan asumsi bunga flat 1% per bulan dan belum memperhitungkan biaya lain.
Contoh Menghitung Cicilan Pinjaman Rp20 Juta
Sekarang gunakan asumsi yang sama, yaitu bunga flat 1% per bulan dengan tenor 12 bulan.
- Pokok per bulan: Rp20.000.000 ÷ 12 = Rp1.666.667
- Bunga per bulan: Rp20.000.000 × 1% = Rp200.000
- Cicilan bulanan: Rp1.666.667 + Rp200.000 = Rp1.866.667
- Total bunga selama 12 bulan: Rp200.000 × 12 = Rp2.400.000
- Total pembayaran: Rp20.000.000 + Rp2.400.000 = Rp22.400.000
Perhitungan tersebut menunjukkan bahwa menggandakan jumlah pinjaman, dengan bunga dan tenor tetap, juga menggandakan komponen cicilannya.
Cara Menghitung Total Bunga Pinjaman
Total bunga bergantung pada metode perhitungan yang digunakan, untuk bunga flat, rumus sederhananya adalah: Total bunga = Pokok pinjaman × Bunga per periode × Jumlah periode contohnya, pinjaman Rp20 juta dengan bunga 1% per bulan selama 12 bulan: Rp20.000.000 × 1% × 12 = Rp2.400.000
Jadi total bunga berdasarkan simulasi flat tersebut adalah Rp2,4 juta. Pada bunga efektif dan anuitas, perhitungannya berbeda karena bunga mengikuti saldo pokok. Karena itu, jangan menggunakan rumus flat untuk memperkirakan pinjaman yang menggunakan metode lain.
Cara Menghitung Total Pembayaran Pinjaman
Cara paling sederhana adalah menjumlahkan seluruh cicilan yang dibayarkan, jika cicilan bulanan tetap: Total pembayaran = Cicilan bulanan × Jumlah bulan contohnya, cicilan Rp1.500.000 selama 24 bulan: Rp1.500.000 × 24 = Rp36.000.000
Jika pinjaman awal sebesar Rp30 juta, selisih Rp6 juta merupakan biaya di atas pokok yang dibayar melalui cicilan tersebut. Namun, dalam kondisi nyata, total biaya pinjaman dapat mencakup komponen lain. Periksa kontrak atau lembar simulasi dari penyedia pinjaman sebelum menjadikan hasil perhitungan sebagai angka final.
Cara Menghitung Cicilan Berdasarkan Tenor
Tenor memiliki pengaruh langsung terhadap cicilan bulanan. Untuk melihat pengaruhnya, gunakan contoh pinjaman Rp20 juta dengan bunga flat 1% per bulan.
| Tenor | Pokok/Bulan | Bunga/Bulan | Estimasi Cicilan |
|---|---|---|---|
| 12 bulan | Rp1.666.667 | Rp200.000 | Rp1.866.667 |
| 24 bulan | Rp833.333 | Rp200.000 | Rp1.033.333 |
| 36 bulan | Rp555.556 | Rp200.000 | Rp755.556 |
| 60 bulan | Rp333.333 | Rp200.000 | Rp533.333 |
Tabel tersebut hanya contoh dengan asumsi bunga flat tetap 1% per bulan. Produk pinjaman sebenarnya dapat menggunakan bunga, biaya, dan metode yang berbeda.
Hal yang perlu diperhatikan adalah tenor lebih panjang tidak otomatis berarti pinjaman lebih murah. Cicilan memang dapat menjadi lebih rendah, tetapi periode pembayaran juga semakin lama.
Perbedaan Cicilan Pinjaman 12, 24, 36, dan 60 Bulan
Perbedaan utama keempat tenor tersebut terletak pada lamanya kewajiban pembayaran.
- Tenor 12 bulan cocok untuk simulasi pinjaman yang ingin diselesaikan lebih cepat, tetapi cicilan bulanannya relatif tinggi.
- Tenor 24 bulan memberikan waktu pembayaran yang lebih panjang dengan angsuran bulanan yang biasanya lebih ringan.
- Tenor 36 bulan dapat menurunkan beban cicilan bulanan lebih jauh, tetapi peminjam harus berkomitmen membayar selama tiga tahun.
- Tenor 60 bulan memberikan periode pembayaran paling panjang dari pilihan tersebut. Konsekuensinya, total biaya bunga dapat lebih besar tergantung skema bunga yang digunakan.
Jangan memilih tenor hanya berdasarkan cicilan terendah. Bandingkan juga total pembayaran sampai pinjaman lunas.
Cara Menghitung Cicilan Pinjaman dengan Kalkulator Online
Kalkulator pinjaman online dapat digunakan untuk mempercepat simulasi tanpa menghitung rumus secara manual.
Biasanya pengguna hanya perlu memasukkan:
- Jumlah pinjaman.
- Suku bunga.
- Tenor.
- Jenis atau metode bunga jika tersedia.
Setelah data dimasukkan, kalkulator akan memberikan estimasi cicilan dan terkadang menampilkan total bunga serta total pembayaran.
Hal yang perlu diperiksa
Jangan langsung menganggap hasil kalkulator sebagai angka final. Pastikan metode bunga yang digunakan kalkulator sama dengan metode yang ditawarkan oleh penyedia pinjaman.
Periksa juga apakah biaya administrasi, provisi, asuransi, atau biaya lainnya sudah dimasukkan. Jika tidak, angka dari kalkulator hanya menunjukkan simulasi cicilan berdasarkan parameter yang tersedia.
Cara Menghitung Cicilan Pinjaman di Excel
Excel dapat digunakan untuk membuat simulasi cicilan dengan lebih fleksibel, terutama jika ingin membandingkan beberapa tenor sekaligus. Untuk pinjaman dengan sistem anuitas, fungsi PMT dapat digunakan.
Format dasarnya:
=PMT(rate,nper,pv)
Contohnya, pinjaman Rp10 juta dengan bunga 1% per bulan selama 12 bulan dapat ditulis:
=PMT(1%,12,-10000000)
Hasilnya sekitar Rp888.488 per bulan. Tanda minus pada nilai pokok digunakan agar hasil cicilan ditampilkan sebagai angka positif.
Membuat simulasi sederhana
Anda dapat membuat kolom seperti berikut:
| Komponen | Nilai |
|---|---|
| Pokok | Rp10.000.000 |
| Bunga/bulan | 1% |
| Tenor | 12 |
| Cicilan | =PMT(B2,B3,-B1) |
Dengan model tersebut, mengubah nilai pinjaman, bunga, atau tenor akan langsung mengubah hasil simulasi.
Untuk pinjaman flat, perhitungannya dapat dibuat dengan formula sederhana:
=(Pokok/Tenor)+(Pokok*Bunga)
Pastikan format bunga berupa nilai persentase agar Excel menghitungnya dengan benar.
Cara Mengetahui Kemampuan Membayar Cicilan
Menghitung cicilan saja belum cukup. Anda juga perlu mengetahui apakah cicilan tersebut realistis terhadap kondisi keuangan bulanan. Salah satu pendekatan yang dapat digunakan adalah membandingkan total kewajiban cicilan dengan pendapatan bulanan.
Misalnya pendapatan bersih Rp6 juta dan seluruh cicilan yang harus dibayar mencapai Rp2,5 juta per bulan. Beban tersebut perlu dipertimbangkan bersama kebutuhan pokok, tabungan, dana darurat, dan pengeluaran rutin lainnya.
Buat simulasi sebelum mengajukan
Catat:
- Pendapatan bersih bulanan.
- Cicilan yang sudah berjalan.
- Biaya tempat tinggal.
- Kebutuhan makan dan transportasi.
- Tagihan rutin.
- Tabungan atau dana darurat.
- Cicilan baru yang direncanakan.
Setelah itu, lihat berapa sisa uang setelah seluruh kewajiban dibayarkan. Jangan hanya menggunakan angka pendapatan kotor karena jumlah yang benar-benar tersedia untuk kebutuhan bulanan dapat lebih rendah.
Tips Memilih Tenor Pinjaman yang Sesuai
Tenor sebaiknya dipilih berdasarkan kemampuan membayar sekaligus mempertimbangkan total biaya pinjaman. Jika kondisi keuangan memungkinkan, tenor lebih pendek dapat mempercepat pelunasan. Namun, cicilan bulanannya bisa lebih tinggi sehingga tetap harus disesuaikan dengan arus kas.
Sebaliknya, tenor panjang dapat memberikan cicilan bulanan yang lebih ringan. Konsekuensinya, kewajiban berlangsung lebih lama dan total bunga bisa meningkat. Sebelum menentukan tenor, buat setidaknya dua atau tiga simulasi.
Contohnya:
- Skenario tenor 12 bulan.
- Skenario tenor 24 bulan.
- Skenario tenor 36 bulan.
Kemudian bandingkan cicilan bulanan dengan total pembayaran hingga akhir tenor.
Tips praktis: jangan memilih tenor hanya karena angka cicilannya terlihat paling rendah. Lihat juga berapa total uang yang keluar sampai pinjaman benar-benar lunas.
Kesalahan yang Harus Dihindari Saat Menghitung Cicilan
Kesalahan kecil dalam memasukkan parameter dapat membuat hasil simulasi melenceng.
Menganggap semua bunga sama
Bunga 1% flat tidak dapat langsung disamakan dengan bunga 1% efektif atau 1% anuitas. Dasar perhitungannya berbeda.
Salah mengubah bunga tahunan menjadi bulanan
Jika bunga diberikan dalam bentuk tahunan, jangan langsung memasukkannya sebagai bunga bulanan. Cara konversinya juga perlu mengikuti metode yang ditentukan dalam produk pinjaman. Jangan berasumsi semua produk menggunakan pembagian sederhana 12.
Hanya melihat cicilan bulanan
Cicilan rendah belum tentu menghasilkan total pembayaran rendah. Tenor panjang dapat membuat periode pembayaran semakin lama.
Melupakan biaya tambahan
Biaya administrasi, provisi, asuransi, dan biaya lain dapat memengaruhi jumlah dana yang diterima atau total biaya pinjaman.
Tidak membaca simulasi dari penyedia pinjaman
Perhitungan mandiri berguna untuk memperkirakan kemampuan membayar. Namun, angka dalam perjanjian pinjaman tetap menjadi acuan untuk kewajiban aktual.
Membulatkan angka terlalu cepat
Pada perhitungan cicilan, pembulatan setiap tahap dapat menghasilkan selisih ketika seluruh periode dijumlahkan. Sebaiknya gunakan angka yang lebih presisi selama proses perhitungan, kemudian lakukan pembulatan pada hasil akhir.
FAQ Seputar Cara Menghitung Cicilan Pinjaman
Bagaimana cara menghitung cicilan pinjaman paling mudah?
Cara paling mudah adalah mengetahui jumlah pinjaman, bunga, metode bunga, dan tenor. Untuk bunga flat, cicilan dapat dihitung dengan menjumlahkan pokok per bulan dan bunga per bulan. Untuk anuitas, Anda dapat menggunakan rumus anuitas atau fungsi PMT di Excel.
Apakah semakin panjang tenor membuat cicilan lebih murah?
Tenor yang lebih panjang biasanya menurunkan nominal cicilan bulanan karena pembayaran pokok dibagi ke lebih banyak periode. Namun, total bunga yang dibayarkan dapat lebih besar.
Bagaimana menghitung cicilan pinjaman Rp10 juta?
Hasilnya tergantung bunga dan tenor. Sebagai contoh, dengan bunga flat 1% per bulan selama 12 bulan, cicilannya sekitar Rp933.333 per bulan.
Apa perbedaan bunga flat dan bunga efektif?
Bunga flat menggunakan pokok awal sebagai dasar perhitungan bunga. Bunga efektif menggunakan sisa pokok, sehingga nilai bunga biasanya menurun seiring pembayaran berlangsung.
Apa itu cicilan anuitas?
Cicilan anuitas adalah metode pembayaran yang mengatur angsuran berkala agar biasanya tetap atau relatif tetap. Meskipun cicilannya tetap, komposisi bunga dan pokok berubah selama tenor.
Apakah kalkulator cicilan online selalu memberikan hasil yang sama dengan bank?
Belum tentu. Perbedaan dapat muncul karena metode bunga, pembulatan, biaya tambahan, tanggal pembayaran, atau ketentuan produk yang digunakan berbeda.
Bagaimana cara mengetahui total bunga pinjaman?
Untuk bunga flat, total bunga dapat dihitung dengan mengalikan pokok pinjaman, bunga per periode, dan jumlah periode. Pada bunga efektif atau anuitas, bunga perlu dihitung berdasarkan saldo pokok sesuai metode yang digunakan.
Apakah Excel bisa digunakan untuk menghitung cicilan pinjaman?
Bisa. Excel menyediakan fungsi PMT untuk menghitung pembayaran pinjaman dengan pola anuitas. Untuk metode flat, formula aritmetika biasa juga dapat digunakan.
Mana yang harus diperhatikan, cicilan atau total pembayaran?
Keduanya penting. Cicilan menunjukkan beban pembayaran secara berkala, sedangkan total pembayaran menunjukkan keseluruhan dana yang perlu dikeluarkan sampai pinjaman selesai.
Kesimpulan
Cara menghitung cicilan pinjaman tidak cukup hanya membagi jumlah pinjaman dengan tenor. Suku bunga, metode perhitungan bunga, jangka waktu, dan biaya tambahan turut menentukan besarnya kewajiban.
Untuk simulasi sederhana, Anda dapat menggunakan rumus bunga flat. Jika pinjaman menggunakan bunga efektif atau anuitas, gunakan rumus sesuai metode tersebut agar hasilnya tidak menyesatkan.
Sebelum mengajukan pinjaman, buat beberapa skenario tenor dan bandingkan cicilan bulanan, total bunga, serta total pembayaran. Dengan begitu, keputusan meminjam dapat didasarkan pada kemampuan membayar dan biaya keseluruhan, bukan hanya pada nominal cicilan yang terlihat ringan.