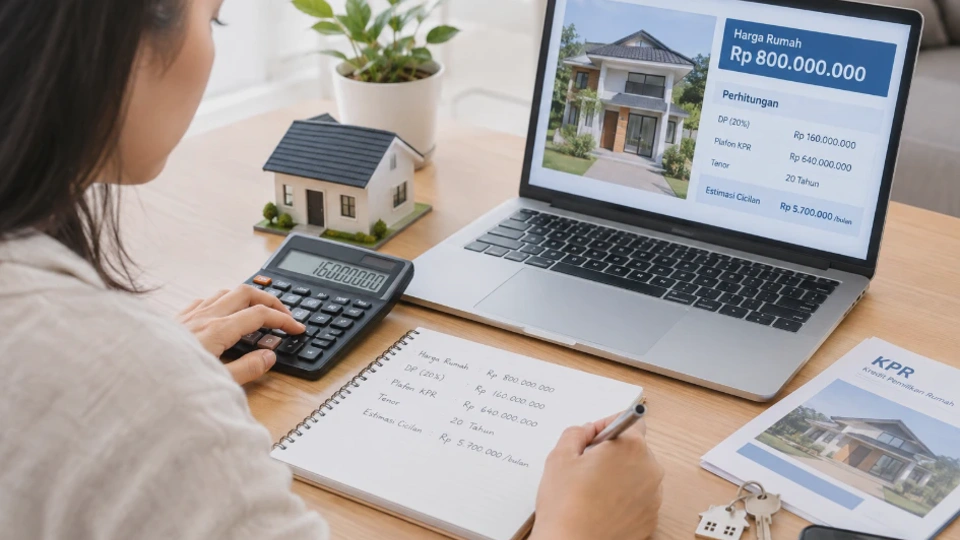
Mengetahui cara menghitung DP rumah dan cicilan KPR membantu calon pembeli menentukan harga rumah yang sesuai dengan kondisi keuangan. Perhitungannya tidak cukup hanya dengan mengalikan harga rumah dan persentase DP, karena cicilan juga dipengaruhi jumlah pinjaman, bunga, dan tenor.
Dengan menghitung sejak awal, Anda bisa mengetahui berapa uang yang perlu disiapkan untuk membeli rumah dan berapa angsuran yang harus dibayar setiap bulan. Cara ini juga membantu menghindari keputusan mengambil rumah yang cicilannya terlalu berat untuk anggaran bulanan.
Apa Itu DP Rumah dan Cicilan KPR?
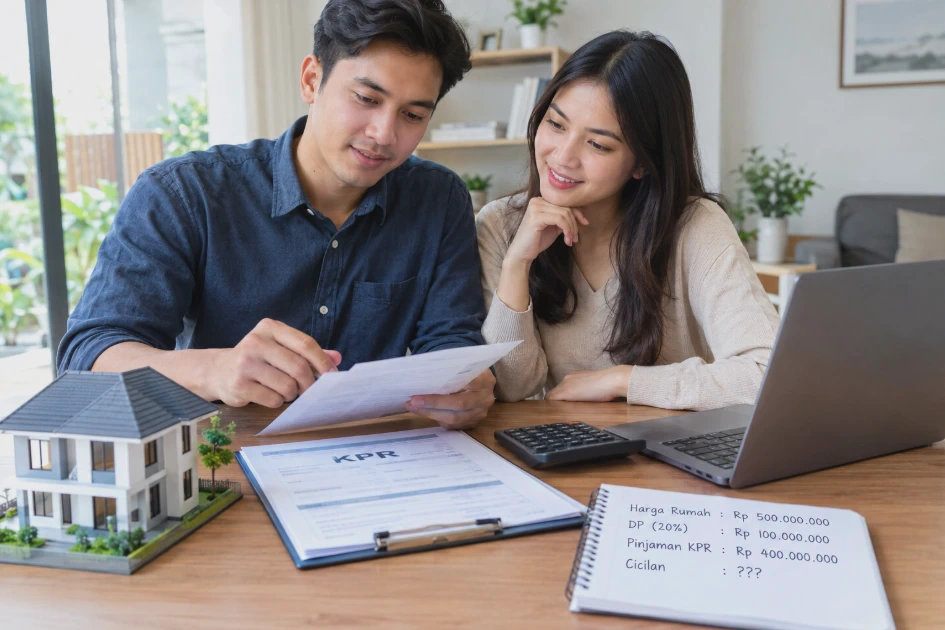
DP rumah atau uang muka adalah bagian dari harga rumah yang dibayarkan oleh pembeli sebelum pembiayaan KPR diberikan. Besarnya DP biasanya dinyatakan dalam persentase dari harga rumah. Sebagai contoh, jika harga rumah Rp500 juta dan DP yang ditetapkan 20%, maka uang muka yang perlu disiapkan adalah Rp100 juta.
Sementara itu, cicilan KPR adalah pembayaran yang dilakukan secara berkala kepada bank untuk melunasi pinjaman rumah beserta bunga sesuai perjanjian kredit. Secara sederhana, hubungan antara harga rumah, DP, dan pinjaman dapat digambarkan seperti berikut:
Harga rumah = DP + jumlah pembiayaan KPR
Jika harga rumah Rp500 juta dan DP Rp100 juta, maka jumlah pembiayaan yang dibutuhkan adalah Rp400 juta. Namun, angka tersebut belum menunjukkan total uang yang harus dikeluarkan selama masa kredit. Bunga KPR akan membuat total pembayaran menjadi lebih besar daripada pokok pinjaman.
Perbedaan DP, pokok pinjaman, dan cicilan
Ketiga istilah ini sering dianggap sama, padahal mempunyai fungsi berbeda.
| Istilah | Pengertian |
|---|---|
| DP | Uang muka yang dibayar pembeli |
| Pokok pinjaman | Jumlah uang yang dibiayai melalui KPR |
| Bunga | Biaya yang dikenakan atas pinjaman |
| Cicilan | Pembayaran berkala untuk melunasi pokok dan bunga |
| Tenor | Jangka waktu pembayaran KPR |
Memahami perbedaan tersebut penting sebelum menggunakan kalkulator KPR. Kesalahan memasukkan angka dapat membuat hasil simulasi terlihat lebih ringan atau lebih berat dari kondisi sebenarnya.
Faktor yang Memengaruhi Besarnya DP dan Cicilan KPR
Besarnya DP dan cicilan tidak ditentukan oleh satu faktor saja. Harga rumah memang menjadi titik awal, tetapi masih ada beberapa komponen yang ikut memengaruhi hasil akhirnya.
Harga rumah
Semakin tinggi harga rumah, semakin besar nilai DP jika persentasenya tetap.
Misalnya:
- Harga rumah Rp400 juta dengan DP 20% = Rp80 juta.
- Harga rumah Rp600 juta dengan DP 20% = Rp120 juta.
- Harga rumah Rp800 juta dengan DP 20% = Rp160 juta.
Persentase DP sama, tetapi nominal uang yang harus disiapkan berbeda.
Persentase DP
DP yang lebih besar berarti jumlah pinjaman menjadi lebih kecil. Misalnya rumah seharga Rp500 juta dibeli dengan DP 10%. Pinjaman pokoknya adalah Rp450 juta.
Jika DP dinaikkan menjadi 30%, pinjaman turun menjadi Rp350 juta. Dengan asumsi bunga dan tenor sama, jumlah pinjaman yang lebih kecil biasanya menghasilkan cicilan yang lebih rendah.
Suku bunga
Bunga merupakan salah satu komponen utama dalam perhitungan cicilan KPR. Dua pinjaman dengan nominal dan tenor yang sama dapat menghasilkan cicilan berbeda apabila tingkat bunganya berbeda.
Perhatikan juga apakah bunga yang digunakan dalam simulasi merupakan bunga tetap untuk seluruh tenor, bunga tetap selama periode tertentu, atau skema bunga lainnya.
Tenor KPR
Tenor adalah jangka waktu kredit. Tenor yang lebih panjang biasanya membuat cicilan bulanan lebih rendah karena pembayaran tersebar dalam periode lebih lama. Namun, tenor panjang tidak otomatis berarti lebih murah. Total bunga yang dibayarkan selama masa kredit dapat menjadi lebih besar.
Biaya tambahan
Selain DP dan cicilan, pembelian rumah dapat melibatkan biaya administrasi, provisi, appraisal, notaris, asuransi, pajak, dan biaya lainnya sesuai transaksi. Karena itu, jangan menggunakan seluruh tabungan hanya untuk membayar DP. Sisakan dana untuk biaya transaksi dan kebutuhan darurat.
Cara Menghitung DP Rumah
Menghitung DP rumah relatif sederhana jika persentase uang muka sudah diketahui.
Rumus dasarnya adalah:
DP = Harga Rumah × Persentase DP
Sebagai contoh, Anda membeli rumah seharga Rp600 juta dengan DP 20%.
DP = Rp600.000.000 × 20%
DP = Rp120.000.000
Jadi, uang muka berdasarkan simulasi tersebut adalah Rp120 juta. Setelah mengetahui DP, Anda dapat menghitung jumlah pembiayaan yang diperlukan:
Pinjaman KPR = Harga Rumah − DP
Maka:
Rp600 juta − Rp120 juta = Rp480 juta
Artinya, nilai pokok pembiayaan yang digunakan dalam contoh adalah Rp480 juta.
Contoh beberapa persentase DP
| Harga Rumah | DP 10% | DP 20% | DP 30% |
|---|---|---|---|
| Rp400 juta | Rp40 juta | Rp80 juta | Rp120 juta |
| Rp500 juta | Rp50 juta | Rp100 juta | Rp150 juta |
| Rp600 juta | Rp60 juta | Rp120 juta | Rp180 juta |
| Rp800 juta | Rp80 juta | Rp160 juta | Rp240 juta |
Tabel tersebut hanya menunjukkan perhitungan matematis. Persentase DP aktual bergantung pada produk pembiayaan, kebijakan bank, jenis properti, dan ketentuan yang berlaku.
Jangan lupa menghitung biaya di luar DP
Kesalahan yang sering terjadi adalah menganggap uang muka merupakan satu-satunya dana awal yang dibutuhkan. Padahal, pembeli dapat menghadapi biaya lain dalam proses pembelian rumah. Besarnya biaya tersebut bergantung pada transaksi dan ketentuan pihak yang terlibat. Karena itu, lebih aman membuat anggaran terpisah untuk DP, biaya transaksi, dan dana cadangan.
Cara Menghitung Cicilan KPR
Setelah mengetahui jumlah pinjaman, langkah berikutnya adalah menghitung estimasi cicilan.
Untuk pinjaman dengan metode anuitas, rumus cicilan bulanan dapat ditulis sebagai berikut:
Cicilan = P × r × (1 + r)ⁿ / ((1 + r)ⁿ − 1)
Keterangan:
- P = pokok pinjaman.
- r = suku bunga per bulan.
- n = jumlah periode pembayaran dalam bulan.
Jika bunga tahunan 8%, maka bunga bulanan untuk simulasi sederhana adalah:
8% ÷ 12 = 0,6667% per bulan
Dalam bentuk desimal, nilainya sekitar 0,006667.
Misalnya:
- Harga rumah = Rp500 juta.
- DP = Rp100 juta.
- Pokok KPR = Rp400 juta.
- Bunga = 8% per tahun.
- Tenor = 15 tahun atau 180 bulan.
Maka angka tersebut dapat dimasukkan ke rumus anuitas untuk memperoleh estimasi cicilan bulanan. Hasil perhitungan matematisnya sekitar Rp3,82 juta per bulan.
Perlu diperhatikan bahwa angka tersebut merupakan simulasi dengan asumsi bunga 8% tetap sepanjang tenor. Cicilan aktual bank dapat berbeda jika produk menggunakan skema bunga yang berubah atau mempunyai komponen biaya lain.
Cara menghitung cicilan dengan kalkulator
Bagi pembaca yang tidak ingin menghitung menggunakan rumus manual, kalkulator KPR dapat digunakan.
Data yang biasanya perlu dimasukkan adalah:
- Harga rumah.
- Jumlah DP.
- Jumlah pinjaman.
- Suku bunga.
- Tenor.
- Periode pembayaran.
Setelah itu, hasil simulasi dapat digunakan sebagai gambaran awal sebelum meminta perhitungan resmi dari bank.
Contoh Simulasi DP Rumah dan Cicilan KPR
Agar lebih jelas, gunakan contoh rumah dengan harga Rp600 juta.
Misalnya calon pembeli menetapkan DP sebesar 20%.
DP = Rp600 juta × 20% = Rp120 juta
Jumlah pinjaman:
Rp600 juta − Rp120 juta = Rp480 juta
Selanjutnya, gunakan asumsi bunga 8% per tahun dengan tenor 15 tahun. Dengan metode anuitas, estimasi cicilan bulanannya sekitar Rp4,59 juta.
Bagaimana jika DP diperbesar?
Misalkan DP dinaikkan menjadi 30%.
DP = Rp600 juta × 30% = Rp180 juta
Pokok pinjaman menjadi:
Rp600 juta − Rp180 juta = Rp420 juta
Dengan asumsi bunga dan tenor tetap sama, estimasi cicilan turun menjadi sekitar Rp4,01 juta per bulan.
| Simulasi | DP | Pinjaman | Estimasi Cicilan* |
|---|---|---|---|
| DP 10% | Rp60 juta | Rp540 juta | ± Rp5,16 juta |
| DP 20% | Rp120 juta | Rp480 juta | ± Rp4,59 juta |
| DP 30% | Rp180 juta | Rp420 juta | ± Rp4,01 juta |
Simulasi menggunakan asumsi bunga 8% per tahun, tenor 15 tahun, dan metode anuitas. Angka aktual dapat berbeda berdasarkan produk KPR dan skema bunga bank.
Dari simulasi tersebut terlihat bahwa meningkatkan DP dapat mengurangi jumlah pinjaman dan estimasi cicilan. Namun, bukan berarti semakin besar DP selalu harus dipilih. Dana yang digunakan untuk DP sebaiknya tetap menyisakan cadangan untuk kebutuhan lain.
Bagaimana jika tenornya diperpanjang?
Dengan pinjaman Rp480 juta dan asumsi bunga 8% per tahun, tenor yang lebih panjang akan menurunkan cicilan bulanan.
Sebagai ilustrasi:
| Tenor | Estimasi Cicilan |
|---|---|
| 10 tahun | ± Rp5,82 juta/bulan |
| 15 tahun | ± Rp4,59 juta/bulan |
| 20 tahun | ± Rp4,02 juta/bulan |
Perhitungan tersebut menggunakan asumsi bunga tetap 8% selama tenor dan metode anuitas. Perlu diingat, cicilan yang lebih rendah karena tenor lebih panjang tidak berarti total biaya kredit lebih kecil. Jumlah bunga yang dibayarkan selama masa pinjaman dapat meningkat.
Cara Menentukan DP dan Cicilan KPR Sesuai Kemampuan Keuangan
Menentukan DP sebaiknya dimulai dari kondisi keuangan, bukan dari harga rumah yang diinginkan. Langkah pertama adalah menghitung penghasilan bersih bulanan. Setelah itu, kurangi kebutuhan rutin dan kewajiban yang sudah berjalan.
Contohnya, seseorang mempunyai penghasilan bersih Rp10 juta per bulan. Ia masih membayar cicilan kendaraan Rp1,5 juta dan mempunyai kebutuhan rutin Rp5 juta.
Sisa dana secara sederhana adalah Rp3,5 juta. Angka tersebut belum tentu seluruhnya dapat digunakan untuk cicilan rumah karena masih perlu mempertimbangkan tabungan dan dana darurat.
Jangan menggunakan seluruh tabungan untuk DP
Memiliki uang Rp150 juta tidak berarti seluruhnya harus digunakan sebagai DP Rp150 juta. Sebagian dana sebaiknya tetap tersedia untuk kebutuhan darurat dan biaya transaksi. Jika seluruh tabungan habis untuk uang muka, kondisi keuangan dapat menjadi lebih rentan ketika muncul pengeluaran tidak terduga.
Gunakan batas cicilan sebagai alat penyaring harga rumah
Daripada mencari rumah lalu memaksakan cicilan, lakukan sebaliknya. Tentukan terlebih dahulu kisaran cicilan yang masih masuk akal. Setelah itu, gunakan kalkulator KPR untuk memperkirakan harga rumah dan jumlah DP yang sesuai. Cara tersebut membuat pencarian rumah menjadi lebih terarah.
Perhatikan cicilan yang sudah berjalan
Jangan menghitung kemampuan KPR hanya dari gaji.
Masukkan semua kewajiban seperti:
- Cicilan kendaraan.
- Kartu kredit.
- Pinjaman pribadi.
- Cicilan elektronik.
- Paylater.
- Kewajiban lain yang harus dibayar setiap bulan.
Bank juga dapat memperhitungkan kewajiban tersebut ketika melakukan analisis kredit.
Bandingkan skenario sebelum mengambil keputusan
Anda dapat membuat tiga simulasi sederhana:
- Skenario A: DP lebih kecil, cicilan lebih tinggi.
- Skenario B: DP sedang, cicilan sedang.
- Skenario C: DP lebih besar, cicilan lebih rendah.
Kemudian bandingkan bukan hanya cicilan bulanan, tetapi juga jumlah uang yang harus dikeluarkan di awal dan total pembayaran selama tenor.
Kesalahan yang sering terjadi
Ada beberapa kesalahan yang sebaiknya dihindari ketika menghitung KPR.
- Menganggap cicilan awal berlaku sampai lunas. Produk KPR dapat mempunyai skema bunga berbeda setelah periode tertentu.
- Menghitung DP tanpa biaya lain. Dana awal pembelian rumah tidak selalu berhenti pada uang muka.
- Memilih tenor hanya karena cicilannya kecil. Tenor panjang dapat membuat total bunga yang dibayarkan lebih besar.
- Menggunakan seluruh tabungan untuk DP. Kondisi tersebut dapat membuat tidak ada dana cadangan setelah rumah dibeli.
- Menggunakan simulasi sebagai angka final. Kalkulator hanya memberikan estimasi berdasarkan input tertentu. Penawaran kredit sebenarnya mengikuti hasil analisis dan ketentuan bank.
FAQ Seputar Cara Menghitung DP Rumah dan Cicilan KPR
Bagaimana cara menghitung DP rumah?
Gunakan rumus DP = harga rumah × persentase DP. Contohnya, rumah Rp500 juta dengan DP 20% membutuhkan uang muka Rp100 juta.
Bagaimana cara menghitung cicilan KPR?
Cicilan dapat dihitung menggunakan rumus anuitas dengan memasukkan pokok pinjaman, bunga bulanan, dan jumlah bulan tenor. Kalkulator KPR juga dapat digunakan untuk mendapatkan estimasi dengan lebih cepat.
Apakah DP lebih besar membuat cicilan KPR lebih kecil?
Secara matematis, DP yang lebih besar mengurangi jumlah pokok pinjaman. Jika bunga dan tenor sama, jumlah pinjaman yang lebih kecil biasanya menghasilkan cicilan yang lebih rendah.
Apakah tenor KPR yang lebih panjang lebih murah?
Belum tentu. Tenor yang lebih panjang dapat menurunkan cicilan bulanan, tetapi total bunga yang dibayarkan selama masa kredit dapat menjadi lebih besar.
Berapa DP yang ideal untuk membeli rumah?
Tidak ada satu persentase yang cocok untuk semua orang. Besarnya DP perlu disesuaikan dengan tabungan, biaya transaksi, dana darurat, penghasilan, dan cicilan yang mampu dibayar.
Apakah cicilan KPR harus dihitung berdasarkan gaji saja?
Tidak. Perhitungan kemampuan membayar sebaiknya memasukkan penghasilan bersih, kebutuhan rutin, cicilan berjalan, tabungan, dan kewajiban finansial lainnya.
Apakah hasil kalkulator KPR sama dengan cicilan dari bank?
Belum tentu. Kalkulator menghasilkan estimasi berdasarkan data yang dimasukkan. Cicilan aktual dapat berbeda karena skema bunga, biaya, tenor, dan ketentuan produk KPR.
Apakah harga rumah Rp500 juta dengan DP 20% berarti pinjaman KPR Rp400 juta?
Secara perhitungan pokok, iya. DP Rp100 juta mengurangi harga rumah Rp500 juta menjadi Rp400 juta yang perlu dibiayai, dengan catatan biaya lain tidak dimasukkan ke dalam contoh.
Apakah bunga KPR selalu tetap sampai kredit lunas?
Tidak selalu. Tergantung produk KPR, bunga dapat menggunakan skema tetap untuk periode tertentu dan kemudian mengikuti ketentuan berikutnya. Detailnya perlu diperiksa dalam penawaran dan perjanjian kredit.
Apa yang harus dihitung sebelum membeli rumah dengan KPR?
Hitung minimal harga rumah, DP, pokok pinjaman, estimasi cicilan, tenor, bunga, biaya transaksi, cicilan lain, serta dana cadangan setelah pembelian rumah.
Kesimpulan
Cara menghitung DP rumah dan cicilan KPR dapat dimulai dari harga properti, persentase DP, jumlah pinjaman, bunga, dan tenor. DP dihitung dengan mengalikan harga rumah dengan persentase uang muka, sedangkan cicilan bergantung pada metode perhitungan bunga dan jangka waktu kredit.
Untuk membuat keputusan yang lebih realistis, jangan hanya mencari cicilan paling rendah. Bandingkan beberapa skenario DP dan tenor, kemudian lihat pengaruhnya terhadap dana awal, cicilan bulanan, dan total pembayaran selama kredit.
Yang paling penting, sisakan ruang dalam anggaran setelah membayar cicilan. Rumah bukan hanya membutuhkan biaya saat dibeli, tetapi juga membutuhkan biaya pemeliharaan, utilitas, pajak, dan kebutuhan rumah tangga setelah ditempati.