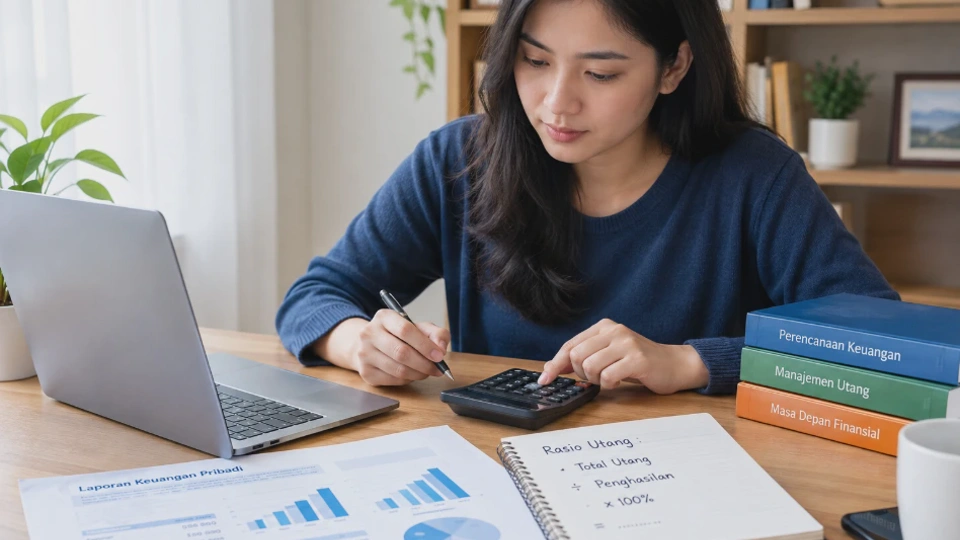
Cara menghitung rasio utang terhadap penghasilan dapat dilakukan dengan membandingkan total kewajiban pembayaran utang setiap bulan dengan penghasilan bulanan. Perhitungan sederhana ini membantu melihat seberapa besar bagian pendapatan yang digunakan untuk membayar cicilan.
Rasio tersebut berguna ketika seseorang ingin mengevaluasi kondisi keuangan sebelum mengambil pinjaman baru, mengajukan KPR, atau menyusun rencana pelunasan utang. Semakin besar bagian penghasilan yang terserap untuk cicilan, semakin kecil ruang yang tersisa untuk kebutuhan sehari-hari dan dana darurat.
Perlu diperhatikan bahwa rasio utang bukan satu-satunya ukuran kesehatan keuangan. Kondisi keuangan juga dipengaruhi jumlah tabungan, pengeluaran rutin, kestabilan penghasilan, aset, dan tujuan finansial.
Apa Itu Rasio Utang terhadap Penghasilan?
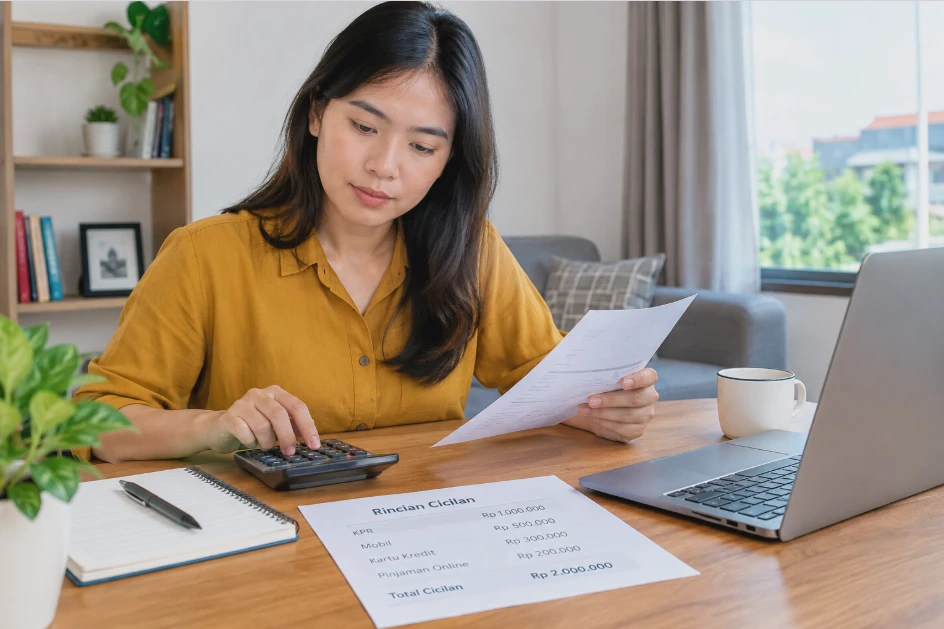
Rasio utang terhadap penghasilan atau Debt-to-Income Ratio (DTI) adalah perbandingan antara total pembayaran utang setiap bulan dengan pendapatan bulanan.
Sederhananya, rasio ini menjawab pertanyaan: Berapa persen penghasilan saya yang digunakan untuk membayar utang setiap bulan? Misalnya, seseorang memiliki penghasilan Rp8 juta per bulan dan membayar cicilan sebesar Rp2 juta. Rasio utangnya adalah 25 persen.
Artinya, seperempat dari penghasilan bulanan digunakan untuk memenuhi kewajiban utang. Sisa pendapatan masih dapat digunakan untuk kebutuhan rumah tangga, tabungan, investasi, dan pengeluaran lainnya.
Mengapa rasio utang perlu dihitung?
Perhitungan rasio utang membantu seseorang melihat beban cicilan secara lebih objektif. Tanpa angka yang jelas, seseorang bisa merasa cicilan masih ringan karena setiap pembayaran dilakukan tepat waktu.
Masalah biasanya muncul ketika beberapa pinjaman digabungkan. Cicilan kendaraan, kartu kredit, pinjaman online, KPR, atau kredit konsumtif yang terlihat kecil secara terpisah dapat menjadi beban besar jika dijumlahkan.
Rasio ini juga berguna sebelum mengambil utang baru. Dengan menghitungnya terlebih dahulu, calon debitur dapat memperkirakan apakah tambahan cicilan masih sesuai dengan kondisi keuangannya.
Rasio utang bukan berarti seluruh pengeluaran
Ada perbedaan antara utang bulanan dan seluruh pengeluaran bulanan. Rasio utang biasanya berfokus pada kewajiban pembayaran utang, bukan biaya makan, listrik, transportasi, belanja, hiburan, atau kebutuhan rumah tangga lainnya.
Karena itu, seseorang bisa memiliki rasio utang yang terlihat rendah tetapi tetap mengalami masalah keuangan apabila pengeluaran rutinnya sangat besar.
Komponen yang Perlu Disiapkan untuk Menghitung Rasio Utang
Sebelum menggunakan rumus, siapkan dua data utama, yaitu total pembayaran utang setiap bulan dan total penghasilan bulanan. Gunakan angka yang benar-benar mencerminkan kondisi keuangan saat ini. Jangan menggunakan perkiraan terlalu rendah karena hasil rasio dapat terlihat lebih aman daripada keadaan sebenarnya.
1. Total pembayaran utang bulanan
Catat seluruh kewajiban yang dibayar secara rutin setiap bulan.
Contohnya:
- Cicilan KPR.
- Cicilan kendaraan.
- Cicilan kartu kredit.
- Pinjaman pribadi.
- Pinjaman online.
- Cicilan barang elektronik.
- Kredit usaha yang menjadi tanggungan pribadi.
- Kewajiban utang lainnya.
Jika sebuah utang dibayar setiap tiga bulan atau tidak memiliki cicilan tetap, ubah nilainya menjadi perkiraan kewajiban bulanan agar perbandingannya lebih konsisten.
2. Penghasilan bulanan
Gunakan penghasilan yang benar-benar dapat diterima secara rutin. Untuk karyawan, penghasilan bersih setelah potongan dapat digunakan jika tujuannya untuk membuat anggaran pribadi. Jika ingin mengikuti metode tertentu yang digunakan pemberi kredit, perhatikan definisi penghasilan yang mereka gunakan.
Untuk wiraswasta atau freelancer, penghasilan dapat berubah setiap bulan. Dalam kondisi tersebut, menggunakan rata-rata penghasilan beberapa bulan dapat memberikan gambaran yang lebih realistis daripada mengambil bulan dengan pendapatan tertinggi.
3. Catat pendapatan dan cicilan dalam satu periode
Kesalahan yang sering terjadi adalah membandingkan penghasilan tahunan dengan cicilan bulanan. Agar hasil tidak keliru, ubah seluruh data menjadi periode yang sama. Jika cicilan dihitung per bulan, penghasilan yang digunakan juga harus merupakan penghasilan bulanan.
Cara Menghitung Rasio Utang terhadap Penghasilan
Rumus dasar untuk menghitung rasio utang cukup sederhana: Rasio Utang = (Total Cicilan Utang Bulanan ÷ Penghasilan Bulanan) × 100%
Sebagai contoh, seseorang memperoleh penghasilan bersih Rp7.500.000 per bulan. Total cicilan yang harus dibayar setiap bulan adalah Rp1.500.000.
Maka perhitungannya: Rp1.500.000 ÷ Rp7.500.000 × 100% = 20% Jadi, rasio utang terhadap penghasilan orang tersebut adalah 20%.
Cara menghitung dengan kalkulator
Tidak membutuhkan aplikasi khusus untuk melakukan perhitungan ini. Kalkulator di ponsel atau spreadsheet seperti Microsoft Excel dan Google Sheets sudah cukup.
Masukkan total cicilan pada bagian pertama, kemudian bagi dengan penghasilan bulanan. Setelah dikalikan 100, hasilnya menunjukkan persentase penghasilan yang digunakan untuk membayar utang.
Contoh rumus di Excel
Jika total cicilan berada di sel B2 dan penghasilan berada di sel C2, rumusnya dapat ditulis:
=B2/C2*100
Jika sel tersebut sudah diformat sebagai persentase, cukup gunakan:
=B2/C2
Cara ini berguna jika ingin memantau rasio utang setiap bulan tanpa menghitung secara manual.
Hal yang perlu diperhatikan
Jangan hanya menghitung satu cicilan terbesar. Misalnya seseorang mempunyai cicilan KPR Rp2 juta, kendaraan Rp1 juta, dan kartu kredit Rp500 ribu. Total kewajibannya adalah Rp3,5 juta, bukan hanya Rp2 juta. Menggunakan angka cicilan terbesar saja akan membuat rasio utang terlihat lebih rendah daripada kondisi sebenarnya.
Contoh Perhitungan Rasio Utang Berdasarkan Penghasilan Bulanan
Agar lebih mudah dipahami, berikut beberapa simulasi dengan tingkat penghasilan dan cicilan yang berbeda.
| Penghasilan per Bulan | Total Cicilan | Rasio Utang |
|---|---|---|
| Rp5.000.000 | Rp750.000 | 15% |
| Rp6.000.000 | Rp1.200.000 | 20% |
| Rp8.000.000 | Rp2.000.000 | 25% |
| Rp10.000.000 | Rp3.000.000 | 30% |
| Rp12.000.000 | Rp4.800.000 | 40% |
| Rp15.000.000 | Rp7.500.000 | 50% |
Angka tersebut merupakan contoh perhitungan, bukan batas resmi yang otomatis menentukan seseorang sehat atau tidak secara finansial.
Contoh pertama: penghasilan Rp6 juta
Misalnya penghasilan bulanan Rp6 juta dengan cicilan kendaraan Rp800 ribu dan pinjaman pribadi Rp400 ribu.
Total cicilan: Rp800.000 + Rp400.000 = Rp1.200.000
Rasio utangnya: Rp1.200.000 ÷ Rp6.000.000 × 100% = 20%
Jadi, 20% penghasilan digunakan untuk membayar cicilan.
Contoh kedua: penghasilan Rp10 juta
Seorang karyawan memperoleh Rp10 juta per bulan. Ia memiliki cicilan KPR Rp2 juta, kendaraan Rp700 ribu, dan kartu kredit Rp300 ribu. Total cicilan mencapai Rp3 juta.
Maka: Rp3.000.000 ÷ Rp10.000.000 × 100% = 30%
Rasio utangnya adalah 30%. Jika ingin mengambil pinjaman baru, cicilan tambahan harus diperhitungkan karena rasio tersebut akan meningkat.
Contoh ketiga: penghasilan tidak tetap
Seorang freelancer memperoleh pendapatan Rp5 juta, Rp7 juta, Rp6 juta, dan Rp8 juta dalam empat bulan. Rata-rata pendapatan bulanannya adalah: (Rp5 juta + Rp7 juta + Rp6 juta + Rp8 juta) ÷ 4 = Rp6,5 juta
Jika cicilan rutin mencapai Rp1,3 juta per bulan, rasio berdasarkan rata-rata penghasilan tersebut adalah: Rp1,3 juta ÷ Rp6,5 juta × 100% = 20% Pendekatan rata-rata seperti ini dapat memberikan gambaran yang lebih masuk akal ketika pendapatan tidak tetap.
Cara Menilai Kondisi Keuangan dari Rasio Utang
Rasio utang sebaiknya dibaca sebagai alat evaluasi, bukan sebagai satu-satunya penentu apakah kondisi keuangan seseorang baik atau buruk. Semakin tinggi persentasenya, semakin besar bagian penghasilan yang sudah dialokasikan untuk membayar utang. Akibatnya, ruang untuk menabung dan menghadapi pengeluaran tidak terduga menjadi lebih terbatas.
Sebagai panduan pribadi, rasio yang lebih rendah biasanya memberikan ruang keuangan yang lebih longgar. Sebaliknya, rasio yang tinggi perlu diperiksa bersama kondisi pengeluaran dan kestabilan penghasilan.
Contoh interpretasi sederhana
| Rasio Utang | Gambaran Umum |
|---|---|
| Di bawah 20% | Beban cicilan relatif ringan |
| 20–30% | Perlu tetap mengontrol utang baru |
| 30–40% | Ruang anggaran mulai lebih terbatas |
| Di atas 40% | Perlu lebih berhati-hati terhadap tambahan utang |
| Di atas 50% | Sebagian besar penghasilan terserap untuk cicilan |
Tabel tersebut adalah panduan budgeting pribadi, bukan standar universal untuk persetujuan kredit. Bank atau lembaga keuangan dapat menggunakan metode, batas, dan faktor penilaian yang berbeda ketika menilai calon debitur.
Jangan hanya melihat persentase
Misalnya dua orang sama-sama memiliki rasio utang 40%. Orang pertama berpenghasilan Rp5 juta sehingga cicilannya Rp2 juta. Orang kedua berpenghasilan Rp20 juta sehingga cicilannya Rp8 juta.
Persentasenya sama, tetapi nominal uang yang tersisa setelah membayar utang sangat berbeda. Karena itu, rasio harus dibaca bersama kebutuhan hidup dan kondisi keuangan secara keseluruhan.
Perhatikan dana darurat
Rasio utang yang rendah belum tentu cukup apabila tidak mempunyai dana cadangan. Seseorang dengan cicilan kecil tetapi tidak memiliki tabungan dapat tetap kesulitan ketika kehilangan penghasilan atau menghadapi biaya mendadak. Karena itu, evaluasi utang sebaiknya dilakukan bersamaan dengan pemeriksaan tabungan dan dana darurat.
Cara Mengurangi Rasio Utang terhadap Penghasilan
Ada dua cara utama untuk menurunkan rasio utang, yaitu mengurangi pembayaran utang atau meningkatkan penghasilan. Keduanya tidak harus dilakukan sekaligus. Pilih langkah yang paling realistis berdasarkan kondisi keuangan.
Kurangi utang dengan bunga atau biaya tinggi
Prioritaskan utang yang memberikan beban bunga atau biaya paling besar, terutama jika pelunasannya tidak menimbulkan penalti yang lebih besar. Setelah satu utang lunas, dana yang sebelumnya digunakan untuk cicilan dapat dialihkan untuk mempercepat pembayaran utang berikutnya.
Hindari menambah cicilan baru
Menunda pembelian yang tidak mendesak dapat membantu menjaga rasio tetap terkendali. Sebelum mengambil cicilan baru, masukkan nominal angsuran tersebut ke dalam simulasi rasio utang.
Contohnya, jika saat ini cicilan Rp2 juta dan penghasilan Rp8 juta, rasio berada pada 25%. Jika mengambil cicilan tambahan Rp1 juta, total menjadi Rp3 juta dan rasio naik menjadi 37,5%.
Tingkatkan penghasilan secara konsisten
Penghasilan tambahan dapat membantu menurunkan rasio apabila memang bersifat stabil. Contohnya dapat berasal dari pekerjaan sampingan, proyek freelance, usaha kecil, atau peningkatan pendapatan dari pekerjaan utama. Namun, jangan langsung menggunakan pendapatan satu kali sebagai dasar untuk mengambil utang jangka panjang.
Evaluasi langganan dan pengeluaran rutin
Tidak semua pengeluaran perlu dipotong secara ekstrem. Periksa layanan berlangganan, biaya makan di luar, belanja impulsif, biaya transportasi, dan pengeluaran yang sebenarnya jarang digunakan. Uang yang berhasil dihemat dapat dialihkan untuk pembayaran utang atau membangun dana darurat.
Hindari strategi gali lubang tutup lubang
Mengambil pinjaman baru untuk membayar cicilan lama tidak otomatis memperbaiki kondisi keuangan. Langkah tersebut hanya dapat memindahkan kewajiban dan bahkan menambah biaya apabila pinjaman baru memiliki bunga atau biaya yang lebih tinggi. Jika pembayaran utang mulai sulit dilakukan, lebih baik menyusun daftar seluruh kewajiban dan mencari opsi penanganan yang realistis.
Buat simulasi sebelum mengambil utang baru
Sebelum menandatangani kredit, hitung rasio dengan cicilan baru.
Misalnya:
- Rasio saat ini = 25%
- Cicilan baru = Rp750.000
- Penghasilan = Rp7.500.000
Jika cicilan baru ditambahkan, hitung kembali total pembayaran utang. Dengan cara ini, dampak pinjaman terhadap anggaran dapat diketahui sebelum kewajiban baru benar-benar berjalan.
FAQ Seputar Rasio Utang terhadap Penghasilan
Apa rumus rasio utang terhadap penghasilan?
Rumusnya adalah total cicilan utang bulanan dibagi penghasilan bulanan, kemudian dikalikan 100 persen. Contohnya, cicilan Rp2 juta dan penghasilan Rp8 juta menghasilkan rasio 25 persen.
Berapa rasio utang yang ideal?
Tidak ada satu angka yang berlaku untuk semua orang. Untuk budgeting pribadi, rasio yang lebih rendah umumnya memberikan ruang keuangan lebih besar, tetapi kondisi penghasilan, kebutuhan hidup, tabungan, dan jumlah tanggungan tetap perlu diperhitungkan.
Apakah cicilan kartu kredit masuk dalam rasio utang?
Jika kartu kredit mempunyai kewajiban pembayaran yang perlu dilunasi secara berkala, kewajiban tersebut perlu diperhitungkan sesuai metode yang digunakan. Jangan mengabaikan kartu kredit hanya karena jumlah pembayarannya berubah setiap bulan.
Apakah cicilan KPR masuk perhitungan rasio utang?
Ya, cicilan KPR termasuk kewajiban utang bulanan jika tujuan perhitungan adalah mengetahui total beban cicilan pribadi.
Apakah pinjaman online masuk rasio utang?
Ya. Jika masih mempunyai kewajiban pembayaran pinjaman online, cicilannya perlu dimasukkan agar hasil perhitungan mencerminkan kondisi sebenarnya.
Apakah paylater harus dimasukkan dalam rasio utang?
Jika paylater masih mempunyai kewajiban pembayaran, masukkan cicilannya ke dalam total utang bulanan. Mengabaikannya dapat membuat rasio terlihat lebih rendah dari kondisi sebenarnya.
Bagaimana menghitung rasio utang jika penghasilan tidak tetap?
Gunakan rata-rata penghasilan dari beberapa bulan yang representatif. Hindari menggunakan bulan dengan pendapatan paling tinggi jika pendapatan tersebut tidak mencerminkan kondisi normal.
Apakah rasio utang 30 persen berarti kondisi keuangan aman?
Belum tentu. Rasio hanya menunjukkan proporsi penghasilan yang digunakan untuk membayar utang. Pengeluaran rumah tangga, tabungan, dana darurat, dan kestabilan pendapatan juga perlu diperiksa.
Bagaimana cara menurunkan rasio utang dengan cepat?
Mulailah dengan menghentikan penambahan utang yang tidak diperlukan, mengurangi kewajiban berbunga tinggi, dan mengalokasikan dana tambahan untuk pembayaran utang. Pada saat yang sama, menjaga pengeluaran tetap terkendali dapat mempercepat perbaikan kondisi.
Apakah rasio utang digunakan bank saat mengajukan kredit?
Bank dapat menggunakan rasio atau indikator kemampuan membayar dalam analisis kredit, tetapi metode dan kriteria yang digunakan dapat berbeda antarbank dan produk. Rasio bukan satu-satunya faktor yang menentukan keputusan kredit.
Kesimpulan
Cara menghitung rasio utang terhadap penghasilan pada dasarnya cukup sederhana, yaitu membagi total cicilan utang bulanan dengan penghasilan bulanan lalu mengalikannya dengan 100 persen.
Hasil perhitungan tersebut membantu melihat seberapa besar pendapatan yang sudah digunakan untuk membayar kewajiban. Semakin besar porsinya, semakin penting untuk berhati-hati sebelum mengambil utang tambahan.
Agar kondisi keuangan lebih terkendali, hitung seluruh cicilan secara rutin, gunakan penghasilan yang realistis, kurangi utang secara bertahap, dan hindari menambah kewajiban yang tidak diperlukan.
Rasio utang sebaiknya tidak dilihat sendirian. Gabungkan perhitungannya dengan kondisi tabungan, dana darurat, pengeluaran bulanan, kestabilan penghasilan, dan tujuan keuangan agar keputusan finansial yang diambil lebih tepat.