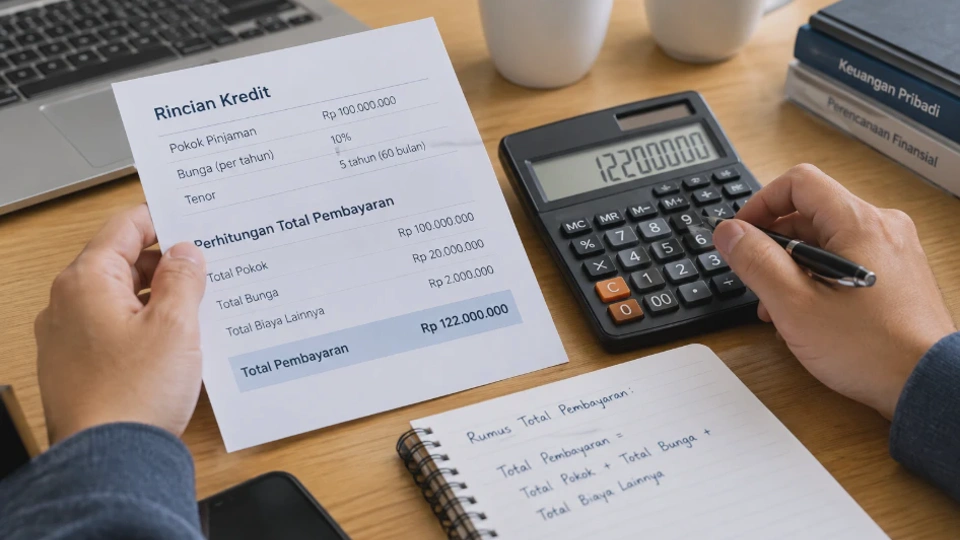
Mengetahui cara menghitung total pembayaran kredit penting sebelum mengambil pinjaman, karena jumlah yang harus dikembalikan biasanya lebih besar daripada uang yang diterima. Selisih tersebut dapat berasal dari bunga, biaya administrasi, provisi, asuransi, atau biaya lain sesuai jenis kredit.
Dengan menghitung total pembayaran sejak awal, Anda bisa membandingkan beberapa pilihan pinjaman berdasarkan jumlah uang yang benar-benar keluar sampai kredit selesai. Cara ini juga membantu menentukan tenor yang sesuai agar cicilan tidak terlalu berat sekaligus tidak membuat biaya bunga membengkak.
Apa Itu Total Pembayaran Kredit?
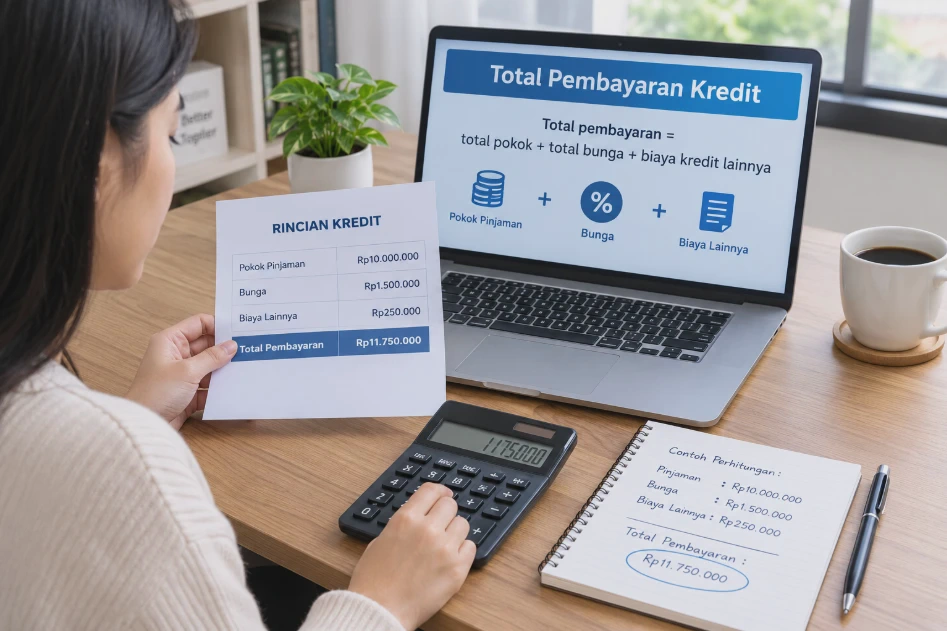
Total pembayaran kredit adalah seluruh uang yang harus dibayarkan peminjam kepada pemberi pinjaman sampai kewajiban kredit selesai. Nilainya dapat terdiri dari pokok pinjaman, bunga, dan biaya kredit lain yang dibebankan sesuai perjanjian.
Secara sederhana, total pembayaran dapat dipahami melalui rumus berikut:
Total pembayaran = total pokok + total bunga + biaya kredit lainnya
Misalnya seseorang meminjam Rp10 juta dan setelah seluruh cicilan selesai jumlah yang dibayarkan mencapai Rp12 juta. Artinya, terdapat selisih Rp2 juta yang berasal dari bunga dan kemungkinan biaya lain.
Namun, cara menghitungnya bergantung pada sistem bunga yang digunakan. Kredit dengan bunga flat, efektif, anuitas, atau metode lainnya dapat menghasilkan jumlah bunga yang berbeda meskipun nilai pinjaman dan tenornya sama.
Total pembayaran berbeda dengan jumlah pinjaman
Nilai pinjaman adalah uang pokok yang diterima peminjam, sedangkan total pembayaran adalah seluruh kewajiban yang dikembalikan.
Contohnya:
| Komponen | Nilai |
|---|---|
| Pinjaman | Rp10.000.000 |
| Total bunga | Rp1.500.000 |
| Biaya lainnya | Rp250.000 |
| Total pembayaran | Rp11.750.000 |
Dari contoh tersebut, peminjam menerima Rp10 juta, tetapi perlu menyediakan Rp11,75 juta sampai seluruh kewajiban selesai. Inilah alasan mengapa melihat angka cicilan bulanan saja belum cukup untuk menilai mahal atau murahnya sebuah kredit.
Komponen yang Memengaruhi Total Pembayaran Kredit
Sebelum menghitung, identifikasi seluruh komponen yang tercantum dalam simulasi atau perjanjian kredit. Kesalahan paling umum terjadi ketika peminjam hanya memasukkan pokok dan bunga, sementara biaya lain terlewat.
1. Pokok pinjaman
Pokok adalah jumlah uang yang dipinjam dan menjadi dasar perhitungan kredit. Jika mengajukan pinjaman Rp20 juta, maka Rp20 juta tersebut merupakan pokok kredit sebelum memperhitungkan bunga dan biaya lainnya.
2. Suku bunga
Bunga merupakan biaya yang dibayarkan atas penggunaan dana pinjaman. Besarnya bunga dipengaruhi oleh tingkat suku bunga, metode perhitungan, jumlah pokok yang menjadi dasar pengenaan bunga, serta lama pinjaman.
3. Tenor kredit
Tenor adalah jangka waktu pembayaran kredit. Semakin panjang tenor, cicilan bulanan biasanya dapat menjadi lebih ringan. Namun, pada skema tertentu total bunga yang dibayarkan dapat menjadi lebih besar karena pinjaman berlangsung lebih lama.
4. Biaya administrasi
Beberapa produk kredit mengenakan biaya administrasi saat pengajuan atau pencairan. Nilainya perlu diperiksa dalam simulasi karena biaya ini dapat menambah total pengeluaran peminjam.
5. Biaya provisi
Provisi adalah biaya yang dapat dikenakan oleh lembaga pemberi kredit berdasarkan ketentuan produk. Cara pengenaannya dapat berupa persentase tertentu dari nilai kredit atau sesuai ketentuan produk.
6. Asuransi
Jenis kredit tertentu dapat melibatkan biaya asuransi, terutama pembiayaan yang mempunyai jangka waktu panjang atau menggunakan aset sebagai jaminan. Tidak semua pinjaman memiliki komponen ini. Karena itu, periksa rincian biaya pada penawaran kredit.
7. Denda dan biaya tambahan
Denda keterlambatan tidak termasuk dalam perhitungan normal apabila pembayaran dilakukan tepat waktu. Namun, jika terjadi keterlambatan atau perubahan tertentu dalam kredit, biaya tambahan dapat muncul sesuai perjanjian.
Catatan penting: Jangan memasukkan denda keterlambatan ke dalam simulasi normal kecuali Anda memang sedang menghitung skenario kredit yang terlambat dibayar.
Cara Menghitung Total Pembayaran Kredit
Cara menghitung total pembayaran kredit bergantung pada metode bunga yang digunakan. Untuk mendapatkan hasil yang benar, periksa terlebih dahulu apakah kredit menggunakan bunga flat, efektif, anuitas, atau metode lainnya.
Untuk simulasi paling sederhana dengan cicilan tetap, Anda dapat menggunakan rumus:
Total pembayaran = cicilan per bulan × jumlah bulan
Kemudian, apabila ingin mengetahui total bunga:
Total bunga = total pembayaran − pokok pinjaman
Contoh perhitungan sederhana
Misalnya:
- Pinjaman: Rp12.000.000
- Cicilan: Rp1.100.000 per bulan
- Tenor: 12 bulan
Maka:
Total pembayaran = Rp1.100.000 × 12
Total pembayaran = Rp13.200.000
Jika tidak ada biaya tambahan, maka:
Total bunga = Rp13.200.000 − Rp12.000.000
Total bunga = Rp1.200.000
Jadi, peminjam mengembalikan Rp13,2 juta selama 12 bulan, dengan selisih Rp1,2 juta dari pokok pinjaman.
Jika terdapat biaya tambahan
Misalnya terdapat biaya administrasi Rp150.000 dan provisi Rp100.000.
Maka:
Total biaya kredit = Rp13.200.000 + Rp150.000 + Rp100.000
Total biaya kredit = Rp13.450.000
Dengan demikian, jangan menyamakan total cicilan dengan total biaya yang benar-benar keluar dari kantong.
Perhatikan apakah biaya dipotong di awal
Ada produk kredit yang memotong biaya tertentu langsung dari dana pencairan. Misalnya pinjaman disetujui Rp10 juta, tetapi biaya administrasi dan provisi dipotong sebelum dana masuk rekening.
Dalam kondisi tersebut, jumlah uang yang diterima bisa lebih kecil daripada nilai kredit yang tercantum. Karena itu, bedakan antara nilai pinjaman, dana bersih yang diterima, dan total pembayaran sampai lunas.
Cara Menghitung Total Bunga Kredit
Total bunga dapat dihitung dengan beberapa cara. Metode yang digunakan harus disesuaikan dengan sistem bunga dalam perjanjian kredit. Untuk kredit dengan cicilan dan pembayaran yang sudah diketahui, cara paling mudah adalah:
Total bunga = total seluruh cicilan − pokok pinjaman
Misalnya total cicilan selama masa kredit adalah Rp18 juta dan pokok pinjaman Rp15 juta.
Maka:
Total bunga = Rp18.000.000 − Rp15.000.000
Total bunga = Rp3.000.000
Jadi, biaya bunga yang dibayarkan selama kredit adalah Rp3 juta, dengan catatan tidak ada biaya lain yang tercampur dalam angka Rp18 juta tersebut.
Menghitung bunga flat
Pada metode bunga flat, bunga dihitung berdasarkan pokok awal selama periode kredit.
Rumus sederhananya:
Bunga = pokok pinjaman × suku bunga per tahun × tenor dalam tahun
Misalnya pinjaman Rp12 juta dengan bunga flat 12% per tahun selama 2 tahun.
Perhitungannya:
Bunga = Rp12.000.000 × 12% × 2
Bunga = Rp2.880.000
Total pokok dan bunga:
Rp12.000.000 + Rp2.880.000 = Rp14.880.000
Jika dibayar selama 24 bulan, cicilan pokok dan bunga sederhananya sekitar:
Rp14.880.000 ÷ 24 = Rp620.000 per bulan
Perhitungan ini belum memasukkan biaya administrasi, provisi, asuransi, atau biaya lainnya.
Bunga efektif
Pada metode efektif, bunga dihitung berdasarkan sisa pokok pinjaman. Ketika pokok berkurang karena pembayaran cicilan, dasar perhitungan bunga juga ikut turun. Akibatnya, bunga pada periode berikutnya dapat menjadi lebih kecil. Metode ini membuat perhitungan lebih kompleks dibandingkan bunga flat karena jumlah bunga setiap periode tidak selalu sama.
Bunga anuitas
Pada sistem anuitas, jumlah cicilan berkala biasanya dibuat relatif tetap, tetapi komposisi bunga dan pokok di dalam cicilan berubah. Pada awal periode, porsi bunga dapat lebih besar. Seiring berjalannya kredit dan pokok berkurang, porsi pembayaran yang dialokasikan untuk pokok semakin besar.
Karena itu, jangan menghitung bunga kredit hanya dengan mengalikan persentase bunga dengan pokok awal jika produk menggunakan metode efektif atau anuitas.
Contoh Perhitungan Total Pembayaran Kredit Berdasarkan Tenor
Tenor merupakan salah satu faktor yang sangat memengaruhi total pembayaran. Untuk melihat pengaruhnya, gunakan contoh simulasi sederhana.
Misalnya:
- Pokok pinjaman: Rp20.000.000
- Bunga flat: 10% per tahun
- Tidak ada biaya tambahan
- Metode pembayaran: cicilan bulanan
Tenor 1 tahun
Bunga:
Rp20.000.000 × 10% × 1 = Rp2.000.000
Total pembayaran:
Rp20.000.000 + Rp2.000.000 = Rp22.000.000
Cicilan per bulan:
Rp22.000.000 ÷ 12 = sekitar Rp1.833.333
Tenor 2 tahun
Bunga:
Rp20.000.000 × 10% × 2 = Rp4.000.000
Total pembayaran:
Rp24.000.000
Cicilan per bulan:
Rp24.000.000 ÷ 24 = Rp1.000.000
Tenor 3 tahun
Bunga:
Rp20.000.000 × 10% × 3 = Rp6.000.000
Total pembayaran:
Rp26.000.000
Cicilan per bulan:
Rp26.000.000 ÷ 36 = sekitar Rp722.222
Hasilnya dapat dirangkum sebagai berikut:
| Tenor | Total Bunga | Total Pembayaran | Perkiraan Cicilan |
|---|---|---|---|
| 1 tahun | Rp2.000.000 | Rp22.000.000 | Rp1.833.333 |
| 2 tahun | Rp4.000.000 | Rp24.000.000 | Rp1.000.000 |
| 3 tahun | Rp6.000.000 | Rp26.000.000 | Rp722.222 |
Contoh tersebut menunjukkan hubungan yang perlu diperhatikan. Tenor lebih panjang dapat menurunkan cicilan bulanan, tetapi dalam simulasi bunga flat ini total bunga menjadi lebih besar. Angka di atas hanya simulasi. Produk kredit sebenarnya dapat menggunakan metode bunga dan struktur biaya yang berbeda.
Jangan memilih tenor hanya berdasarkan cicilan
Cicilan rendah memang terlihat lebih ringan, tetapi jangan berhenti pada angka tersebut. Bandingkan juga total pembayaran sampai lunas. Dengan cara ini, Anda bisa melihat berapa biaya yang sebenarnya dikeluarkan untuk mendapatkan pinjaman tersebut.
Cara Mengetahui Total Biaya Kredit Sebelum Mengajukan Pinjaman
Sebelum menandatangani perjanjian, mintalah simulasi pembayaran secara lengkap dari pemberi kredit. Jangan hanya menanyakan, Berapa cicilan per bulan? Pertanyaan yang lebih berguna adalah, Berapa total uang yang harus saya bayarkan sampai kredit lunas?
Minta rincian berikut
Pastikan Anda mengetahui:
- Jumlah pokok pinjaman.
- Dana bersih yang diterima.
- Suku bunga.
- Metode perhitungan bunga.
- Tenor.
- Jumlah cicilan.
- Total pembayaran.
- Biaya administrasi.
- Provisi.
- Asuransi jika ada.
- Biaya pelunasan dipercepat jika ada.
- Denda keterlambatan.
- Biaya lain sesuai perjanjian.
Informasi tersebut membuat perbandingan antarproduk menjadi lebih mudah.
Gunakan kalkulator kredit sebagai simulasi awal
Kalkulator kredit dapat membantu menghitung estimasi cicilan berdasarkan pokok, bunga, dan tenor. Namun, hasil kalkulator belum tentu sama dengan tagihan sebenarnya apabila terdapat biaya tambahan atau metode perhitungan yang berbeda. Gunakan kalkulator sebagai alat pembanding, kemudian cocokkan hasilnya dengan simulasi resmi dari bank atau lembaga pembiayaan.
Buat perbandingan berdasarkan total biaya
Misalnya ada dua pilihan:
| Komponen | Kredit A | Kredit B |
|---|---|---|
| Pokok | Rp15 juta | Rp15 juta |
| Total cicilan | Rp17 juta | Rp17,5 juta |
| Biaya awal | Rp200 ribu | Rp50 ribu |
| Total pengeluaran | Rp17,2 juta | Rp17,55 juta |
Jika hanya melihat biaya awal, Kredit B tampak lebih ringan. Namun, setelah seluruh pembayaran dihitung, hasilnya berbeda. Contoh seperti ini menunjukkan mengapa total biaya kredit lebih informatif daripada melihat satu komponen saja.
Periksa dokumen sebelum menyetujui kredit
Sebelum menyetujui pinjaman, baca bagian yang menjelaskan bunga, biaya, jadwal pembayaran, denda, dan ketentuan pelunasan. Jika ada istilah yang tidak dipahami, tanyakan kepada pihak pemberi kredit sebelum menandatangani dokumen. Jangan mengandalkan perkiraan dari iklan atau simulasi singkat jika angka tersebut berbeda dengan perjanjian kredit yang sebenarnya.
Kesalahan yang sering dilakukan
Ada beberapa kesalahan yang dapat membuat perhitungan total pembayaran menjadi keliru.
- Pertama, hanya menghitung cicilan bulanan. Angka cicilan tidak menunjukkan seluruh biaya apabila terdapat provisi atau biaya lainnya.
- Kedua, salah memahami bunga. Bunga flat dan bunga efektif tidak dapat dihitung dengan rumus yang sama.
- Ketiga, mengabaikan tenor. Tenor yang lebih panjang dapat membuat cicilan lebih rendah, tetapi total biaya bunga pada metode tertentu dapat meningkat.
- Keempat, lupa menghitung biaya awal. Administrasi, provisi, asuransi, atau biaya lain dapat membuat dana yang keluar lebih besar dari perkiraan.
- Kelima, tidak membedakan dana diterima dan nilai kredit. Jika biaya dipotong dari pencairan, jumlah uang yang masuk rekening bisa lebih kecil daripada nilai pinjaman.
Rumus cepat yang bisa digunakan
Jika seluruh cicilan sudah diketahui:
Total pembayaran = cicilan bulanan × jumlah periode
Kemudian:
Total bunga = total pembayaran − pokok pinjaman
Jika ada biaya tambahan:
Total pengeluaran = total pembayaran + biaya kredit lainnya
Tiga rumus sederhana tersebut sudah cukup untuk membuat pemeriksaan awal sebelum mengambil pinjaman.
FAQ Seputar Cara Menghitung Total Pembayaran Kredit
Apa rumus menghitung total pembayaran kredit?
Jika cicilan bulanannya sudah diketahui dan jumlah pembayaran tetap, rumus sederhananya adalah total pembayaran = cicilan per bulan × jumlah bulan. Untuk hasil yang lebih lengkap, tambahkan biaya kredit yang dibebankan di luar cicilan.
Bagaimana cara menghitung total bunga kredit?
Total bunga dapat dihitung dengan mengurangi pokok pinjaman dari seluruh cicilan yang dibayarkan. Rumusnya adalah total bunga = total pembayaran − pokok pinjaman, selama angka total pembayaran tidak sudah mencampurkan biaya lain.
Apakah tenor lebih panjang membuat kredit lebih mahal?
Belum tentu untuk semua metode kredit, tetapi pada banyak skema, memperpanjang tenor membuat periode pembayaran bunga menjadi lebih lama. Karena itu, bandingkan total pembayaran, bukan hanya cicilan bulanannya.
Apa perbedaan total pembayaran dan total bunga?
Total pembayaran merupakan seluruh uang yang dikembalikan kepada pemberi pinjaman, sedangkan total bunga hanya bagian yang merupakan biaya bunga. Total pembayaran juga dapat mencakup pokok dan komponen biaya tertentu.
Apakah biaya administrasi termasuk total pembayaran kredit?
Jika biaya tersebut harus dibayar oleh peminjam, biaya administrasi sebaiknya dimasukkan ketika menghitung total pengeluaran kredit. Namun, perhatikan apakah biaya tersebut sudah termasuk dalam angka simulasi yang diberikan pemberi pinjaman.
Bagaimana cara mengetahui kredit mana yang lebih murah?
Bandingkan jumlah uang yang benar-benar dikeluarkan sampai kredit selesai. Periksa pokok, bunga, biaya awal, biaya tambahan, tenor, dan ketentuan lainnya agar perbandingannya tidak hanya berdasarkan cicilan bulanan.
Apakah bunga flat sama dengan bunga efektif?
Tidak. Bunga flat menggunakan dasar perhitungan yang berbeda dengan bunga efektif. Pada bunga efektif, bunga dihitung berdasarkan sisa pokok sehingga jumlah bunga dapat berubah seiring pembayaran kredit.
Mengapa cicilan bulanan bisa sama tetapi komposisi pokok dan bunga berbeda?
Pada sistem tertentu seperti anuitas, jumlah cicilan berkala dapat dibuat relatif tetap sementara porsi bunga dan pokok di dalam cicilan berubah. Karena itu, nominal cicilan saja tidak menunjukkan komposisi pembayaran.
Apakah kalkulator kredit memberikan hasil yang pasti?
Kalkulator biasanya memberikan estimasi berdasarkan data yang dimasukkan. Hasil sebenarnya dapat berbeda apabila terdapat biaya tambahan, perubahan bunga, metode perhitungan khusus, atau ketentuan lain dalam perjanjian kredit.
Apa yang harus diperiksa sebelum mengambil kredit?
Periksa jumlah dana yang diterima, bunga dan metode perhitungannya, tenor, cicilan, total pembayaran, biaya administrasi, provisi, denda, serta biaya pelunasan jika ada. Pastikan seluruh angka sesuai dengan dokumen resmi sebelum menyetujui kredit.
Kesimpulan
Menghitung total pembayaran kredit membantu melihat biaya pinjaman secara lebih realistis. Jangan hanya memperhatikan cicilan per bulan karena jumlah tersebut belum tentu menggambarkan seluruh uang yang harus dikeluarkan sampai kredit selesai.
Mulailah dengan mengetahui pokok pinjaman, metode bunga, tenor, dan jumlah cicilan. Setelah itu, tambahkan biaya administrasi, provisi, asuransi, atau biaya lain yang memang menjadi tanggungan peminjam.
Untuk membandingkan beberapa pinjaman, gunakan total pengeluaran sampai lunas sebagai salah satu dasar perhitungan. Dengan cara tersebut, Anda dapat mengetahui konsekuensi finansial dari setiap pilihan sebelum menandatangani perjanjian kredit.