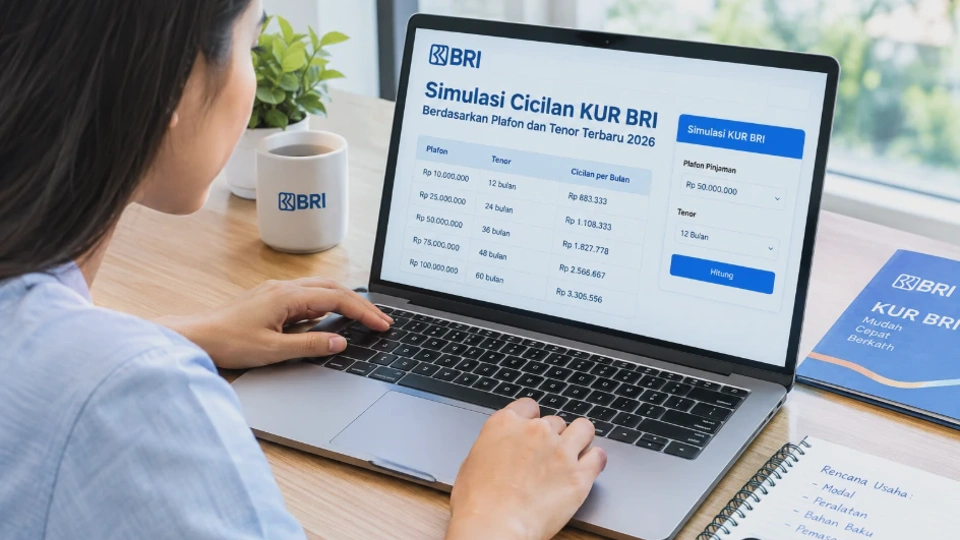
Jika sedang mencari Simulasi Cicilan KUR BRI 2026 Terbaru, hal pertama yang perlu diperhatikan bukan hanya jumlah pinjaman, tetapi juga jenis KUR, suku bunga, dan tenor yang dipilih. Perbedaan tenor dapat membuat cicilan bulanan jauh lebih ringan, tetapi total pembayaran selama masa kredit menjadi lebih besar.
BRI pada informasi KUR 2026 mencantumkan KUR Super Mikro dengan plafon hingga Rp10 juta dan bunga 3% efektif per tahun. Untuk KUR Mikro, plafonnya di atas Rp10 juta hingga Rp100 juta, sedangkan KUR Kecil berada di atas Rp100 juta sampai Rp500 juta. Bunga KUR Mikro dan KUR Kecil tercantum mulai 6% efektif per tahun dan dapat menggunakan skema bertahap sesuai ketentuan.
Angka dalam artikel ini merupakan simulasi, bukan penawaran kredit yang mengikat. Besaran cicilan pada saat pengajuan dapat berbeda karena produk, kebijakan BRI, hasil analisis kredit, jenis penggunaan, dan ketentuan bunga yang berlaku.
Apa Itu KUR BRI 2026?
Kredit Usaha Rakyat atau KUR merupakan fasilitas pembiayaan yang ditujukan untuk pelaku usaha produktif dan layak. Di BRI, KUR dapat digunakan untuk kebutuhan modal kerja maupun investasi usaha.
Sederhananya, modal kerja dapat digunakan untuk kebutuhan operasional bisnis, sedangkan kredit investasi dapat digunakan untuk membeli peralatan atau mengembangkan kapasitas usaha.
KUR berbeda dari pinjaman konsumtif karena tujuan utamanya berkaitan dengan kegiatan usaha. Karena itu, calon debitur perlu memenuhi kriteria yang ditetapkan dan melalui proses analisis dari bank.
Suku Bunga KUR BRI 2026 Terbaru
Informasi BRI 2026 mencantumkan bunga KUR Super Mikro sebesar 3% efektif per tahun. Sementara itu, KUR Mikro dan KUR Kecil tercantum menggunakan bunga bertahap mulai dari 6% efektif per tahun.
Artinya, simulasi dengan bunga 6% tidak otomatis berlaku untuk seluruh debitur dan seluruh nominal. Terutama pada plafon Rp10 juta, calon debitur perlu memperhatikan apakah pembiayaan yang diperoleh masuk kategori KUR Super Mikro.
Untuk memudahkan perbandingan dalam artikel ini, simulasi nominal Rp20 juta sampai Rp500 juta menggunakan asumsi bunga efektif 6% per tahun.
Jenis KUR BRI yang Tersedia pada 2026
Berdasarkan informasi BRI yang tersedia pada 2026, terdapat beberapa kategori KUR yang perlu diperhatikan.
KUR Super Mikro
KUR Super Mikro memiliki plafon hingga Rp10 juta dengan bunga 3% efektif per tahun. Produk ini ditujukan bagi pelaku usaha yang memenuhi ketentuan KUR.
KUR Mikro
KUR Mikro memiliki plafon di atas Rp10 juta sampai Rp100 juta. BRI mencantumkan bunga bertahap mulai 6% efektif per tahun.
KUR Kecil
KUR Kecil memiliki plafon di atas Rp100 juta hingga Rp500 juta. BRI juga mencantumkan bunga bertahap mulai 6% efektif per tahun. Pembagian tersebut penting karena plafon Rp100 juta dan Rp200 juta tidak selalu masuk produk yang sama.
Plafon Pinjaman KUR BRI 2026
Plafon KUR BRI 2026 yang tercantum pada informasi resmi BRI dapat mencapai Rp500 juta untuk KUR Kecil. KUR Mikro berada hingga Rp100 juta, sedangkan KUR Super Mikro mencapai Rp10 juta.
Dengan demikian, nominal Rp10 juta, Rp50 juta, Rp100 juta, Rp200 juta, dan Rp500 juta dapat memiliki karakteristik produk yang berbeda. Plafon yang lebih besar juga tidak berarti otomatis disetujui. Bank tetap melakukan penilaian terhadap usaha dan kemampuan calon debitur dalam memenuhi kewajiban pembayaran.
Tenor KUR BRI 2026
Tenor adalah jangka waktu pembayaran kredit. Semakin panjang tenor, semakin kecil cicilan bulanannya, tetapi total pembayaran bunga selama masa pinjaman cenderung lebih besar.
Informasi produk BRI mencantumkan KUR untuk modal kerja dan investasi dengan batas tenor yang berbeda. Pada KUR Mikro, misalnya, modal kerja dapat memiliki masa pinjaman hingga 3 tahun dan investasi hingga 5 tahun. Karena itu, tenor 60 bulan tidak selalu tersedia untuk setiap tujuan pembiayaan atau setiap kategori KUR.
Cara Menghitung Simulasi Cicilan KUR BRI
Simulasi cicilan dengan metode angsuran tetap dapat dihitung menggunakan rumus anuitas.
Rumus sederhananya adalah: Cicilan = P × r × (1+r)ⁿ / ((1+r)ⁿ − 1)
Keterangan:
- P = jumlah pinjaman.
- r = bunga per bulan.
- n = jumlah bulan tenor.
- Jika bunga 6% efektif per tahun, bunga bulanannya diasumsikan 0,5%.
Contohnya, pinjaman Rp50 juta dengan bunga 6% efektif selama 36 bulan menghasilkan simulasi cicilan sekitar Rp1,52 juta per bulan. Angka tersebut hanya simulasi matematis. Nilai cicilan aktual harus mengikuti hasil perhitungan dan akad kredit dari BRI.
Simulasi Cicilan KUR BRI Rp10 Juta
Untuk Rp10 juta, perlu dibedakan antara KUR Super Mikro dan simulasi dengan asumsi bunga 6%, jika menggunakan ketentuan KUR Super Mikro sebesar 3% efektif per tahun, perkiraan angsurannya adalah:
| Tenor | Perkiraan Cicilan |
|---|---|
| 12 bulan | Rp847 ribu |
| 24 bulan | Rp430 ribu |
| 36 bulan | Rp291 ribu |
| 48 bulan | Rp221 ribu |
| 60 bulan | Rp180 ribu |
KUR Super Mikro tercantum memiliki plafon hingga Rp10 juta dan bunga 3% efektif per tahun. Tenor yang tersedia tetap mengikuti ketentuan produk dan hasil persetujuan bank.
Simulasi Cicilan KUR BRI Rp20 Juta
Dengan asumsi bunga efektif 6% per tahun, berikut perkiraan cicilannya:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp1,72 juta |
| 24 bulan | Rp886 ribu |
| 36 bulan | Rp608 ribu |
| 48 bulan | Rp470 ribu |
| 60 bulan | Rp387 ribu |
Perbedaan tenor cukup terasa pada cicilan bulanan. Namun, tenor panjang membuat pembayaran berlangsung lebih lama.
Simulasi Cicilan KUR BRI Rp30 Juta
Untuk plafon Rp30 juta dengan asumsi bunga 6% efektif per tahun:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp2,58 juta |
| 24 bulan | Rp1,33 juta |
| 36 bulan | Rp913 ribu |
| 48 bulan | Rp705 ribu |
| 60 bulan | Rp580 ribu |
Jika arus kas usaha belum stabil, tenor lebih panjang dapat mengurangi beban bulanan. Namun, keputusan tersebut tetap perlu disesuaikan dengan kemampuan membayar.
Simulasi Cicilan KUR BRI Rp40 Juta
Berikut perkiraan angsuran Rp40 juta:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp3,44 juta |
| 24 bulan | Rp1,77 juta |
| 36 bulan | Rp1,22 juta |
| 48 bulan | Rp939 ribu |
| 60 bulan | Rp773 ribu |
Simulasi ini menggunakan asumsi 6% efektif per tahun sehingga hasil aktual dapat berbeda.
Simulasi Cicilan KUR BRI Rp50 Juta
Untuk pinjaman Rp50 juta:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp4,30 juta |
| 24 bulan | Rp2,22 juta |
| 36 bulan | Rp1,52 juta |
| 48 bulan | Rp1,17 juta |
| 60 bulan | Rp967 ribu |
BRI mencantumkan KUR Mikro hingga Rp100 juta pada informasi KUR 2026, sehingga nominal Rp50 juta masih berada dalam rentang tersebut.
Simulasi Cicilan KUR BRI Rp75 Juta
Dengan asumsi yang sama, cicilan Rp75 juta diperkirakan sebagai berikut:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp6,45 juta |
| 24 bulan | Rp3,32 juta |
| 36 bulan | Rp2,28 juta |
| 48 bulan | Rp1,76 juta |
| 60 bulan | Rp1,45 juta |
Nominal ini masih berada pada rentang KUR Mikro menurut pembagian plafon BRI 2026.
Simulasi Cicilan KUR BRI Rp100 Juta
Berikut perkiraan cicilan Rp100 juta:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp8,61 juta |
| 24 bulan | Rp4,43 juta |
| 36 bulan | Rp3,04 juta |
| 48 bulan | Rp2,35 juta |
| 60 bulan | Rp1,93 juta |
Karena plafon tepat Rp100 juta masih termasuk batas atas KUR Mikro berdasarkan informasi BRI, kategori produk perlu diperhatikan saat mengajukan.
Simulasi Cicilan KUR BRI Rp200 Juta
Untuk plafon Rp200 juta, simulasi dengan bunga 6% efektif per tahun adalah:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp17,21 juta |
| 24 bulan | Rp8,86 juta |
| 36 bulan | Rp6,08 juta |
| 48 bulan | Rp4,70 juta |
| 60 bulan | Rp3,87 juta |
Nominal Rp200 juta masuk dalam rentang KUR Kecil yang menurut informasi BRI berada di atas Rp100 juta sampai Rp500 juta.
Simulasi Cicilan KUR BRI Rp300 Juta
Untuk Rp300 juta:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp25,82 juta |
| 24 bulan | Rp13,30 juta |
| 36 bulan | Rp9,13 juta |
| 48 bulan | Rp7,05 juta |
| 60 bulan | Rp5,80 juta |
Plafon sebesar ini perlu dihitung dengan mempertimbangkan arus kas bisnis, bukan hanya omzet. Usaha harus memiliki ruang kas yang cukup setelah dikurangi biaya operasional dan kebutuhan rutin lainnya.
Simulasi Cicilan KUR BRI Rp500 Juta
Rp500 juta merupakan batas atas KUR Kecil yang tercantum pada informasi BRI, dengan asumsi bunga 6% efektif per tahun, simulasinya:
| Tenor | Cicilan per Bulan |
|---|---|
| 12 bulan | Rp43,03 juta |
| 24 bulan | Rp22,16 juta |
| 36 bulan | Rp15,21 juta |
| 48 bulan | Rp11,74 juta |
| 60 bulan | Rp9,67 juta |
Angka tersebut menunjukkan mengapa tenor dan kemampuan arus kas perlu dihitung sebelum menentukan plafon.
Tabel Cicilan KUR BRI 2026 Berdasarkan Plafon dan Tenor
Berikut ringkasan simulasi menggunakan asumsi bunga efektif 6% per tahun:
| Plafon | 12 Bulan | 24 Bulan | 36 Bulan | 48 Bulan | 60 Bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp861 rb | Rp443 rb | Rp304 rb | Rp235 rb | Rp193 rb |
| Rp20 juta | Rp1,72 jt | Rp886 rb | Rp608 rb | Rp470 rb | Rp387 rb |
| Rp30 juta | Rp2,58 jt | Rp1,33 jt | Rp913 rb | Rp705 rb | Rp580 rb |
| Rp40 juta | Rp3,44 jt | Rp1,77 jt | Rp1,22 jt | Rp939 rb | Rp773 rb |
| Rp50 juta | Rp4,30 jt | Rp2,22 jt | Rp1,52 jt | Rp1,17 jt | Rp967 rb |
| Rp75 juta | Rp6,45 jt | Rp3,32 jt | Rp2,28 jt | Rp1,76 jt | Rp1,45 jt |
| Rp100 juta | Rp8,61 jt | Rp4,43 jt | Rp3,04 jt | Rp2,35 jt | Rp1,93 jt |
| Rp200 juta | Rp17,21 jt | Rp8,86 jt | Rp6,08 jt | Rp4,70 jt | Rp3,87 jt |
| Rp300 juta | Rp25,82 jt | Rp13,30 jt | Rp9,13 jt | Rp7,05 jt | Rp5,80 jt |
| Rp500 juta | Rp43,03 jt | Rp22,16 jt | Rp15,21 jt | Rp11,74 jt | Rp9,67 jt |
Catatan: tabel di atas adalah simulasi anuitas dengan asumsi bunga 6% efektif per tahun. Untuk KUR Super Mikro, BRI mencantumkan bunga 3% efektif per tahun, sehingga simulasi Rp10 juta dapat lebih rendah.
Perbedaan Cicilan KUR BRI Berdasarkan Tenor 12, 24, 36, 48, dan 60 Bulan
Tenor 12 bulan memberikan cicilan paling besar karena pinjaman harus dilunasi dalam waktu lebih singkat. Keuntungannya, masa kewajiban lebih pendek dan akumulasi bunga biasanya lebih rendah.
Tenor 24 dan 36 bulan berada di tengah. Pilihan ini dapat menjadi pertimbangan ketika usaha membutuhkan cicilan yang lebih ringan tanpa memperpanjang pembayaran hingga lima tahun.
Tenor 48 dan 60 bulan memberikan angsuran bulanan lebih rendah. Namun, total pembayaran dapat menjadi lebih tinggi karena pinjaman berjalan lebih lama.
Syarat Mengajukan KUR BRI 2026
Persyaratan dapat berbeda berdasarkan produk dan ketentuan yang berlaku. BRI mencantumkan beberapa kriteria umum, antara lain memiliki usaha produktif dan layak serta usaha telah berjalan minimal enam bulan.
Pada informasi KUR BRI 2026, BRI juga mencantumkan NIB dan NPWP sebagai bagian dari kriteria umum debitur serta mensyaratkan tidak memiliki catatan negatif pada SLIK. Untuk KUR Mikro dan KUR Kecil, persyaratan administrasi dan agunan dapat mengikuti kategori kredit serta kebijakan bank.
Dokumen yang Perlu Disiapkan untuk Pengajuan KUR BRI
Dokumen yang perlu dipersiapkan dapat meliputi:
- KTP.
- Kartu Keluarga.
- Dokumen atau izin usaha.
- NIB sesuai ketentuan.
- NPWP jika dipersyaratkan.
- Dokumen pendukung usaha.
- Dokumen lain yang diminta bank saat proses analisis.
BRI mencantumkan KTP, KK, dan surat izin usaha sebagai persyaratan administrasi pada KUR Mikro di halaman produknya. Dokumen sebaiknya disiapkan dalam kondisi jelas dan datanya konsisten agar proses verifikasi lebih mudah.
Cara Mengajukan KUR BRI 2026
Pengajuan KUR dilakukan melalui jalur resmi BRI. Pada Mei 2026, BRI menegaskan bahwa proses pengajuan KUR tidak dilakukan melalui tautan tidak resmi, akun media sosial pribadi, atau pihak yang tidak memiliki hubungan resmi dengan BRI.
BRI menyebut pengajuan dapat dilakukan melalui Kantor Cabang, Kantor Cabang Pembantu, BRI Unit, Teras BRI, AgenBRILink, maupun tenaga pemasar resmi. Sebelum menyerahkan dokumen, pastikan pihak yang menerima pengajuan memang merupakan bagian dari kanal resmi BRI.
Cara Cek dan Menghitung Cicilan Sebelum Mengajukan KUR
Cara paling praktis adalah menentukan tiga angka terlebih dahulu: kebutuhan modal, kemampuan cicilan bulanan, dan perkiraan tenor. Misalnya, usaha membutuhkan Rp50 juta, tetapi arus kas hanya mampu menyediakan sekitar Rp1 juta per bulan untuk angsuran. Dari tabel simulasi, tenor 60 bulan menghasilkan cicilan sekitar Rp967 ribu dengan asumsi bunga 6%.
Selanjutnya, calon debitur perlu mengonfirmasi simulasi aktual kepada BRI karena suku bunga dan ketentuan produk dapat memengaruhi angka akhir.
Faktor yang Memengaruhi Besaran Cicilan KUR BRI
Beberapa faktor utama yang memengaruhi cicilan adalah:
- Plafon pinjaman — semakin besar pokok pinjaman, semakin besar angsurannya.
- Suku bunga — perubahan bunga mengubah perhitungan cicilan.
- Tenor — tenor lebih panjang menurunkan cicilan bulanan.
- Jenis KUR — Super Mikro, Mikro, dan Kecil memiliki ketentuan berbeda.
- Tujuan kredit — modal kerja dan investasi dapat memiliki batas tenor berbeda.
- Kebijakan bank — hasil analisis kredit menentukan fasilitas yang diberikan.
Karena itu, tabel simulasi tidak sebaiknya dianggap sebagai angka final sebelum akad.
Apakah Cicilan KUR BRI Bisa Berubah?
Cicilan dapat berbeda dari hasil simulasi awal apabila produk, bunga, tenor, atau ketentuan kredit yang digunakan berbeda. KUR BRI 2026 juga mencantumkan bunga bertahap pada kategori tertentu. Artinya, calon debitur perlu menanyakan skema bunga yang diterapkan pada pengajuan secara spesifik, terutama jika bukan pengajuan pertama.
Jangan hanya menanyakan nominal plafon. Pastikan juga meminta informasi mengenai bunga, tenor, biaya, jadwal pembayaran, dan total kewajiban sesuai akad.
Tips Memilih Plafon dan Tenor KUR BRI Sesuai Kemampuan Membayar
Plafon sebaiknya ditentukan berdasarkan kebutuhan usaha, bukan semata-mata berdasarkan jumlah maksimal yang tersedia. Sebagai contoh, jika kebutuhan tambahan modal hanya Rp50 juta, mengambil plafon jauh lebih besar dapat membuat kewajiban bulanan meningkat tanpa manfaat yang sebanding.
Untuk tenor, bandingkan cicilan dengan arus kas bersih usaha. Jangan menggunakan seluruh sisa keuntungan bulanan untuk membayar angsuran karena bisnis tetap membutuhkan dana untuk operasional dan kondisi tidak terduga.
Tips praktis: buat simulasi dengan omzet normal, bukan omzet terbaik. Jika cicilan masih terasa aman ketika penjualan sedang turun, struktur pembiayaan biasanya lebih mudah dikelola.
Penyebab Pengajuan KUR BRI Tidak Disetujui
Pengajuan KUR tidak otomatis disetujui hanya karena pemohon memenuhi syarat administratif. Beberapa hal yang dapat memengaruhi hasil analisis antara lain usaha belum memenuhi masa operasional yang dipersyaratkan, dokumen tidak sesuai, informasi usaha kurang meyakinkan, atau terdapat catatan kredit yang menjadi pertimbangan.
BRI secara resmi mencantumkan usaha produktif dan layak, masa usaha minimal enam bulan, serta kondisi SLIK sebagai bagian dari kriteria umum pada informasi KUR 2026.
Jika pengajuan belum disetujui, jangan langsung mencoba mengajukan melalui pihak yang menawarkan "pelolosan". Gunakan kanal resmi BRI untuk menanyakan alasan dan persyaratan yang masih perlu dipenuhi.
FAQ Seputar Simulasi Cicilan KUR BRI 2026 Terbaru
Berapa cicilan KUR BRI Rp10 juta per bulan?
Dengan asumsi bunga 6% efektif per tahun, cicilannya sekitar Rp861 ribu untuk tenor 12 bulan hingga Rp193 ribu untuk tenor 60 bulan. Namun, KUR Super Mikro memiliki bunga 3% efektif per tahun menurut informasi BRI, sehingga angka aktual untuk kategori tersebut dapat lebih rendah.
Berapa cicilan KUR BRI Rp50 juta?
Dengan asumsi bunga 6% efektif per tahun, cicilannya sekitar Rp4,30 juta untuk tenor 12 bulan, Rp2,22 juta untuk 24 bulan, Rp1,52 juta untuk 36 bulan, Rp1,17 juta untuk 48 bulan, dan Rp967 ribu untuk 60 bulan.
Berapa cicilan KUR BRI Rp100 juta?
Simulasi dengan bunga 6% menghasilkan cicilan sekitar Rp8,61 juta per bulan untuk 12 bulan dan Rp1,93 juta per bulan untuk 60 bulan.
Apakah KUR BRI bisa sampai Rp500 juta?
Bisa berdasarkan plafon KUR Kecil yang tercantum pada informasi BRI 2026, yaitu di atas Rp100 juta sampai Rp500 juta. Persetujuan tetap mengikuti hasil analisis bank.
Apakah bunga KUR BRI 2026 selalu 6%?
Tidak. BRI mencantumkan KUR Super Mikro sebesar 3% efektif per tahun, sedangkan KUR Mikro dan KUR Kecil menggunakan bunga bertahap mulai 6% efektif per tahun.
Apakah tenor 60 bulan tersedia untuk semua KUR?
Tidak selalu. Batas tenor bergantung pada jenis KUR dan tujuan penggunaan dana. Informasi BRI mencantumkan batas tenor yang berbeda untuk modal kerja dan investasi.
Apakah simulasi cicilan di artikel sama dengan cicilan saat akad?
Belum tentu. Simulasi digunakan untuk memperkirakan cicilan berdasarkan asumsi tertentu. Angka final harus mengacu pada fasilitas dan akad kredit yang disetujui BRI.
Apakah pengajuan KUR BRI dilakukan melalui link WhatsApp?
BRI menegaskan pada 2026 bahwa pengajuan KUR tidak diproses melalui tautan tidak resmi, akun pribadi, atau pihak yang tidak berkaitan dengan BRI. Gunakan kanal resmi BRI.
Kesimpulan
Simulasi cicilan KUR BRI 2026 perlu dilihat dari kombinasi plafon, jenis KUR, bunga, dan tenor, bukan hanya dari nominal pinjaman. Untuk membandingkan pilihan secara sederhana, asumsi bunga 6% efektif per tahun dapat digunakan sebagai simulasi, tetapi angka tersebut bukan jaminan cicilan final.
KUR BRI 2026 mencakup KUR Super Mikro hingga Rp10 juta, KUR Mikro di atas Rp10 juta sampai Rp100 juta, serta KUR Kecil di atas Rp100 juta hingga Rp500 juta berdasarkan informasi BRI yang tersedia.
Sebelum mengajukan, hitung terlebih dahulu kebutuhan modal dan kemampuan arus kas usaha. Setelah itu, cocokkan plafon dan tenor dengan cicilan yang masih dapat dibayar secara konsisten, lalu konfirmasi ketentuan terbaru langsung melalui kanal resmi BRI.