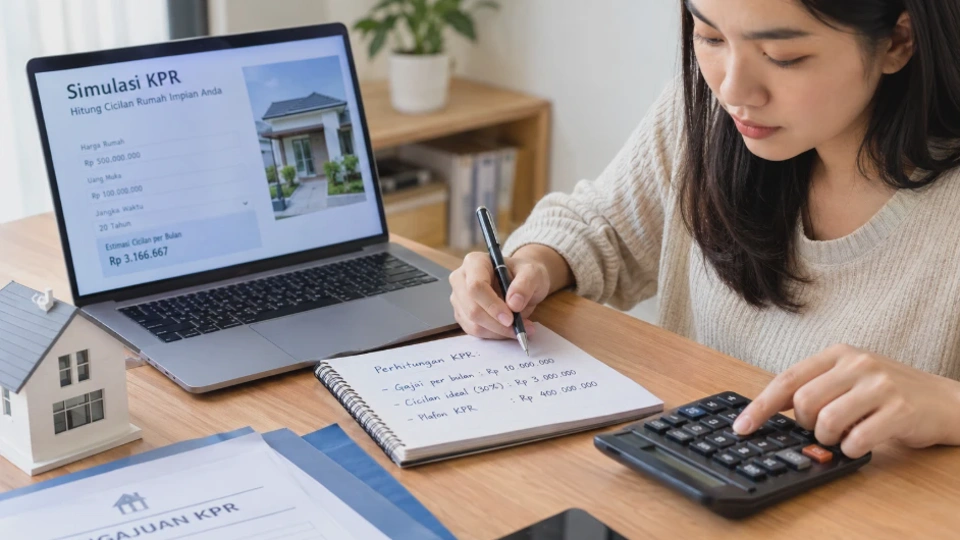
Mengetahui cara menghitung kemampuan KPR berdasarkan gaji membantu calon pembeli menentukan harga rumah yang masih masuk akal sebelum mengajukan kredit. Perhitungan ini tidak cukup hanya dengan melihat gaji bulanan, karena cicilan lain, uang muka, tenor, bunga, dan pengeluaran rutin juga ikut memengaruhi kemampuan membayar.
Sebagai gambaran awal, kemampuan cicilan sering dihitung menggunakan persentase tertentu dari penghasilan bulanan. Setelah mengetahui batas cicilan, angka tersebut dapat digunakan untuk memperkirakan harga rumah dan jumlah KPR yang sesuai.
Apa Itu Kemampuan KPR Berdasarkan Gaji?
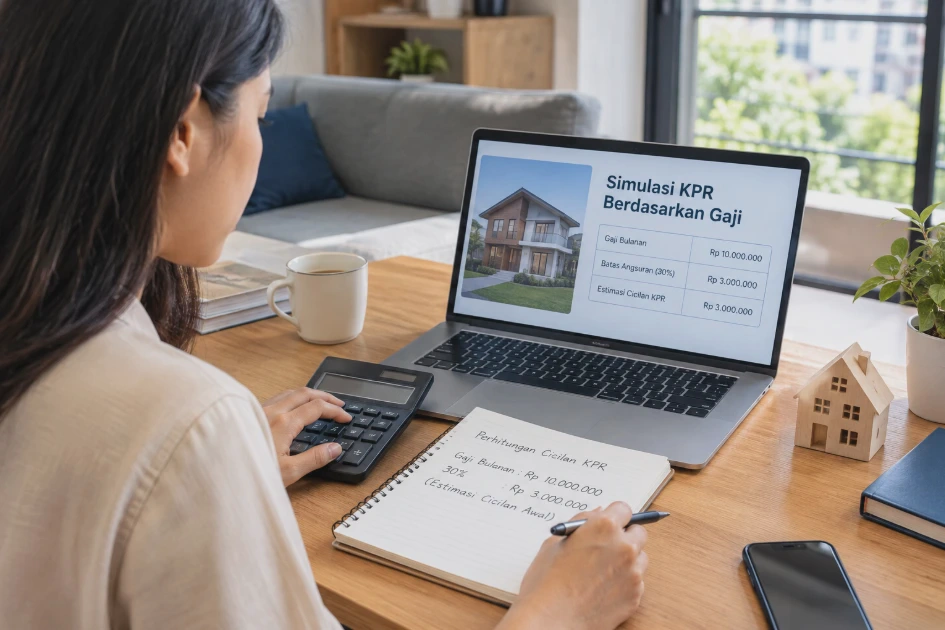
Kemampuan KPR berdasarkan gaji adalah perkiraan jumlah cicilan rumah yang masih dapat dibayar seseorang berdasarkan penghasilan bulanannya.
Perhitungan ini digunakan sebelum mengajukan KPR agar harga rumah yang dipilih tidak terlalu tinggi dibandingkan kemampuan keuangan.
Misalnya, seseorang memiliki gaji Rp10 juta per bulan. Jika batas angsuran yang digunakan dalam simulasi adalah 30%, maka kemampuan cicilan awalnya sekitar Rp3 juta per bulan.
Namun, angka tersebut belum tentu menjadi cicilan yang disetujui bank. Bank juga akan melihat kewajiban lain, riwayat kredit, masa kerja, usia, serta faktor lain dalam analisis kredit.
Mengapa Gaji Penting dalam Menentukan Kemampuan KPR?
Gaji menjadi salah satu sumber utama untuk membayar cicilan KPR. Semakin besar penghasilan yang stabil, semakin besar pula ruang keuangan yang tersedia untuk membayar angsuran. Meski begitu, penghasilan tinggi tidak otomatis berarti seseorang mampu mengambil KPR dengan nilai besar.
Seseorang dengan gaji Rp15 juta tetapi mempunyai banyak cicilan dapat memiliki ruang keuangan lebih kecil dibandingkan orang dengan gaji Rp10 juta dan hampir tidak mempunyai utang. Karena itu, perhitungan kemampuan KPR sebaiknya melihat penghasilan dan kewajiban secara bersamaan.
Berapa Persentase Gaji yang Ideal untuk Cicilan KPR?
Tidak ada satu persentase yang secara universal menjadi angka ideal untuk semua orang. Untuk simulasi pribadi, kisaran sekitar 25%–30% dari penghasilan bulanan dapat digunakan sebagai titik awal yang relatif konservatif.
Sebagian orang mungkin menggunakan batas lebih tinggi, tetapi cicilan yang terlalu besar dapat mengurangi ruang untuk kebutuhan sehari-hari, tabungan, dana darurat, dan pengeluaran tidak terduga.
Contoh sederhana:
| Gaji per Bulan | 25% | 30% |
|---|---|---|
| Rp5 juta | Rp1,25 juta | Rp1,5 juta |
| Rp7 juta | Rp1,75 juta | Rp2,1 juta |
| Rp10 juta | Rp2,5 juta | Rp3 juta |
| Rp15 juta | Rp3,75 juta | Rp4,5 juta |
| Rp20 juta | Rp5 juta | Rp6 juta |
Angka tersebut merupakan batas simulasi, bukan jaminan bahwa bank akan menyetujui cicilan sebesar itu.
Faktor yang Memengaruhi Kemampuan KPR
Gaji bukan satu-satunya faktor yang menentukan kemampuan membeli rumah dengan KPR.
Beberapa faktor penting yang perlu dihitung adalah:
- Penghasilan bersih setiap bulan.
- Cicilan kendaraan.
- Cicilan kartu kredit.
- Pinjaman pribadi atau pinjaman lainnya.
- Jumlah tanggungan keluarga.
- Uang muka yang tersedia.
- Harga rumah.
- Suku bunga KPR.
- Tenor kredit.
- Usia pemohon.
- Masa kerja atau lama usaha.
- Riwayat kredit.
- Stabilitas penghasilan.
Selain itu, biaya kepemilikan rumah juga perlu diperhitungkan. Setelah rumah dibeli, masih ada biaya listrik, air, internet, perawatan, pajak, renovasi, dan kebutuhan rumah tangga lainnya.
Cara Menghitung Kemampuan KPR Berdasarkan Gaji
Cara paling sederhana adalah menentukan terlebih dahulu batas cicilan yang sanggup dibayar setiap bulan.
Langkahnya dapat dilakukan seperti berikut:
- Hitung penghasilan bersih bulanan.
- Tentukan persentase maksimal untuk cicilan.
- Kurangi cicilan atau utang yang sudah berjalan.
- Tentukan kemampuan cicilan KPR.
- Pilih tenor yang sesuai.
- Gunakan simulasi KPR untuk memperkirakan plafon.
- Tambahkan DP untuk mengetahui perkiraan harga rumah.
Contohnya, gaji bersih Rp10 juta dan tidak mempunyai cicilan lain.
Jika menggunakan batas 30%, maka:
Rp10.000.000 × 30% = Rp3.000.000
Artinya, cicilan KPR yang digunakan dalam simulasi adalah sekitar Rp3 juta per bulan. Setelah itu, calon pembeli dapat memasukkan angka tersebut ke kalkulator KPR untuk melihat perkiraan jumlah pinjaman berdasarkan tenor dan suku bunga.
Rumus Menghitung Kemampuan Cicilan KPR
Rumus sederhana yang dapat digunakan adalah: Kemampuan Cicilan = Penghasilan Bersih × Persentase Cicilan
Jika mempunyai cicilan lain, gunakan: Kemampuan Cicilan KPR = (Penghasilan Bersih × Persentase Cicilan) − Cicilan Berjalan
Contohnya:
- Penghasilan bersih: Rp10 juta
- Batas cicilan: 30%
- Cicilan kendaraan: Rp1 juta
Maka: Rp10 juta × 30% = Rp3 juta
Kemudian: Rp3 juta − Rp1 juta = Rp2 juta
Dengan asumsi tersebut, batas cicilan KPR yang digunakan dalam simulasi adalah Rp2 juta per bulan. Perhitungan ini hanya sebagai alat bantu perencanaan. Bank dapat menggunakan metode analisis dan parameter yang berbeda.
Contoh Menghitung Kemampuan KPR dengan Gaji Rp5 Juta
Dengan gaji bersih Rp5 juta dan asumsi batas cicilan 30%, kemampuan cicilan awal adalah: Rp5 juta × 30% = Rp1,5 juta per bulan
Jika tidak mempunyai cicilan lain, calon pembeli dapat menggunakan Rp1,5 juta sebagai batas simulasi cicilan KPR. Namun, jangan langsung mencari rumah berdasarkan angka tersebut. Perhatikan juga DP, biaya transaksi, kebutuhan rumah tangga, dan dana darurat. Jika cicilan terasa terlalu besar ketika dihitung bersama pengeluaran bulanan, harga rumah perlu diturunkan atau DP diperbesar.
Contoh Menghitung Kemampuan KPR dengan Gaji Rp7 Juta
- Untuk penghasilan bersih Rp7 juta per bulan: Rp7 juta × 30% = Rp2,1 juta
- Jadi, batas cicilan dalam simulasi adalah sekitar Rp2,1 juta per bulan apabila tidak terdapat cicilan lain.
- Jika sudah mempunyai cicilan Rp500 ribu, maka: Rp2,1 juta − Rp500 ribu = Rp1,6 juta
- Dengan kondisi tersebut, cicilan KPR yang digunakan dalam perencanaan sebaiknya tidak lebih dari sekitar Rp1,6 juta.
Contoh Menghitung Kemampuan KPR dengan Gaji Rp10 Juta
Untuk gaji bersih Rp10 juta: Rp10 juta × 30% = Rp3 juta
Artinya, calon pembeli dapat menggunakan Rp3 juta sebagai batas simulasi cicilan jika tidak memiliki kewajiban kredit lainnya. Jika mempunyai cicilan kendaraan Rp1 juta per bulan, kemampuan KPR berdasarkan simulasi menjadi: Rp3 juta − Rp1 juta = Rp2 juta
Perbedaan Rp1 juta tersebut cukup besar jika dihitung selama bertahun-tahun. Karena itu, cicilan yang sedang berjalan harus selalu dimasukkan dalam perhitungan.
Contoh Menghitung Kemampuan KPR dengan Gaji Rp15 Juta
- Dengan gaji bersih Rp15 juta: Rp15 juta × 30% = Rp4,5 juta
- Batas cicilan simulasi menjadi Rp4,5 juta per bulan.
- Misalnya terdapat cicilan kendaraan Rp1,5 juta, maka: Rp4,5 juta − Rp1,5 juta = Rp3 juta
Artinya, dalam simulasi tersebut ruang cicilan untuk KPR sekitar Rp3 juta. Calon pembeli juga perlu melihat apakah setelah membayar seluruh cicilan masih tersedia dana untuk kebutuhan keluarga dan tabungan.
Contoh Menghitung Kemampuan KPR dengan Gaji Rp20 Juta
- Dengan penghasilan bersih Rp20 juta per bulan: Rp20 juta × 30% = Rp6 juta
- Jika tidak mempunyai utang lain, Rp6 juta dapat digunakan sebagai batas cicilan dalam simulasi.
- Jika mempunyai cicilan lain Rp2 juta, maka: Rp6 juta − Rp2 juta = Rp4 juta
Dengan demikian, kemampuan cicilan KPR yang digunakan dalam perencanaan menjadi sekitar Rp4 juta per bulan. Semakin besar penghasilan, tetap penting menjaga rasio cicilan agar tidak mengganggu kebutuhan dan tujuan keuangan lainnya.
Cara Menghitung Kemampuan KPR Jika Memiliki Cicilan Lain
Cicilan lain harus dimasukkan karena penghasilan yang sama tidak bisa digunakan dua kali untuk membayar kewajiban.
Misalnya:
- Gaji bersih: Rp12 juta
- Batas cicilan: 30%
- Cicilan kendaraan: Rp1,5 juta
- Cicilan kartu kredit: Rp500 ribu
- Maka batas total cicilan: Rp12 juta × 30% = Rp3,6 juta
- Total cicilan berjalan: Rp1,5 juta + Rp500 ribu = Rp2 juta
- Sisa ruang untuk cicilan KPR: Rp3,6 juta − Rp2 juta = Rp1,6 juta
Perhitungan seperti ini memberikan gambaran yang lebih realistis dibandingkan hanya menggunakan persentase gaji.
Cara Menghitung KPR Berdasarkan Gaji Bersih
Untuk perencanaan pribadi, sebaiknya gunakan gaji bersih, yaitu penghasilan yang benar-benar diterima setelah potongan rutin. Jika gaji tercantum Rp12 juta tetapi setelah potongan hanya menerima Rp10,8 juta, gunakan angka Rp10,8 juta untuk membuat anggaran cicilan, contoh: Rp10,8 juta × 30% = Rp3,24 juta
Dengan begitu, perhitungan lebih mendekati kondisi keuangan sebenarnya. Untuk penghasilan tidak tetap, seperti freelancer atau wiraswasta, gunakan rata-rata penghasilan beberapa bulan yang realistis dan jangan memakai bulan dengan pendapatan tertinggi sebagai patokan utama.
Cara Menghitung KPR Berdasarkan Gaji Suami dan Istri
Jika bank menyediakan fasilitas penggabungan penghasilan pasangan, pendapatan suami dan istri dapat menjadi bagian dari analisis kemampuan kredit.
Contohnya:
- Penghasilan suami: Rp8 juta
- Penghasilan istri: Rp7 juta
- Total: Rp15 juta
Dengan asumsi batas cicilan 30%: Rp15 juta × 30% = Rp4,5 juta
Jika pasangan mempunyai cicilan lain Rp1 juta, maka: Rp4,5 juta − Rp1 juta = Rp3,5 juta
Jadi, Rp3,5 juta menjadi batas cicilan dalam simulasi. Perlu diperhatikan bahwa bank dapat mempunyai ketentuan berbeda mengenai joint income, status pasangan, dokumen penghasilan, dan penggabungan kewajiban.
Cara Menentukan Harga Rumah Berdasarkan Gaji
Setelah mengetahui kemampuan cicilan, langkah berikutnya adalah memperkirakan harga rumah. Besarnya harga rumah tidak bisa ditentukan hanya dengan mengalikan cicilan bulanan. Suku bunga dan tenor sangat memengaruhi jumlah plafon yang dapat diperoleh.
Sebagai ilustrasi: Gaji bersih Rp10 juta → batas cicilan Rp3 juta → gunakan kalkulator KPR → lihat plafon berdasarkan tenor dan bunga → tambahkan DP.
Misalnya simulasi bank menunjukkan plafon Rp400 juta dan calon pembeli memiliki DP Rp100 juta, maka harga rumah yang dapat dipertimbangkan sekitar: Rp400 juta + Rp100 juta = Rp500 juta angka tersebut tetap perlu disesuaikan dengan biaya transaksi dan kemampuan keuangan setelah rumah dibeli.
Cara Menghitung DP Rumah Berdasarkan Kemampuan Keuangan
DP tidak hanya perlu dihitung berdasarkan persentase harga rumah, tetapi juga berdasarkan jumlah tabungan yang tersedia. Misalnya harga rumah Rp500 juta dan DP yang diperlukan 20%. Rp500 juta × 20% = Rp100 juta
Artinya, dana awal untuk DP sekitar Rp100 juta. Namun, jangan menghabiskan seluruh tabungan untuk DP. Sisakan dana untuk biaya transaksi dan dana darurat.
Jika tabungan hanya Rp110 juta, membayar DP Rp100 juta mungkin membuat kondisi keuangan menjadi terlalu tipis. Dalam situasi seperti ini, rumah dengan harga lebih rendah dapat menjadi pilihan yang lebih sesuai.
Cara Menentukan Tenor KPR Sesuai Penghasilan
Tenor adalah jangka waktu pembayaran KPR. Tenor lebih panjang biasanya membuat cicilan bulanan lebih ringan, tetapi periode pembayaran menjadi lebih lama. Sebaliknya, tenor lebih pendek dapat meningkatkan cicilan bulanan meskipun kewajiban selesai lebih cepat.
Contoh sederhana:
| Tenor | Dampak Umum |
|---|---|
| 5 tahun | Cicilan lebih besar, periode lebih pendek |
| 10 tahun | Cicilan dan periode berada di tengah |
| 15 tahun | Cicilan lebih ringan dibanding 10 tahun |
| 20 tahun | Cicilan semakin ringan, pembayaran lebih lama |
| 25 tahun | Cicilan dapat lebih rendah, tetapi periode sangat panjang |
Jangan memilih tenor hanya karena cicilan terlihat paling kecil. Periksa juga total pembayaran selama kredit dan ketentuan bunga yang berlaku.
Tabel Kemampuan KPR Berdasarkan Gaji dan Tenor
Berikut tabel awal yang dapat digunakan untuk melihat kemampuan cicilan berdasarkan gaji dengan asumsi batas cicilan 30%.
| Gaji Bersih | Batas Cicilan 30% | 10 Tahun | 15 Tahun | 20 Tahun |
|---|---|---|---|---|
| Rp5 juta | Rp1,5 juta | Rp1,5 juta | Rp1,5 juta | Rp1,5 juta |
| Rp7 juta | Rp2,1 juta | Rp2,1 juta | Rp2,1 juta | Rp2,1 juta |
| Rp10 juta | Rp3 juta | Rp3 juta | Rp3 juta | Rp3 juta |
| Rp15 juta | Rp4,5 juta | Rp4,5 juta | Rp4,5 juta | Rp4,5 juta |
| Rp20 juta | Rp6 juta | Rp6 juta | Rp6 juta | Rp6 juta |
Tabel tersebut menunjukkan batas cicilan, bukan plafon KPR. Jumlah pinjaman yang dapat diperoleh dari cicilan tersebut akan berbeda berdasarkan suku bunga dan tenor.
Karena itu, jangan mengartikan Rp3 juta cicilan selama 10 tahun sama dengan Rp3 juta selama 20 tahun. Total plafon dan total pembayaran akan berbeda.
Cara Menggunakan Simulasi KPR untuk Mengetahui Kemampuan Cicilan
Kalkulator atau simulasi KPR dapat membantu mengubah kemampuan cicilan menjadi perkiraan plafon pinjaman.
Data yang biasanya perlu dimasukkan antara lain:
- Harga rumah.
- Uang muka.
- Jumlah pinjaman.
- Tenor.
- Suku bunga.
- Penghasilan.
- Cicilan berjalan.
Mulailah dari kemampuan cicilan, bukan harga rumah. Misalnya kemampuan cicilan hanya Rp3 juta, masukkan beberapa kombinasi harga rumah dan DP sampai mendapatkan angsuran yang masih sesuai anggaran. Cara ini lebih aman dibandingkan memilih rumah seharga Rp700 juta terlebih dahulu kemudian memaksakan cicilan agar sesuai.
Pengaruh SLIK OJK terhadap Kemampuan Mengajukan KPR
SLIK OJK berisi informasi debitur yang dilaporkan oleh lembaga jasa keuangan dan dapat digunakan sebagai salah satu sumber dalam analisis kredit.
Calon debitur dapat mengecek informasi tersebut melalui layanan iDebKu OJK sebelum mengajukan KPR. SLIK bukan satu-satunya faktor yang menentukan keputusan kredit.
OJK menjelaskan bahwa informasi SLIK bersifat netral dan lembaga jasa keuangan tetap melakukan analisis berdasarkan kebijakan serta manajemen risiko masing-masing. Karena itu, sebelum mengajukan KPR, periksa apakah terdapat informasi kredit yang perlu diklarifikasi atau diperbaiki.
Faktor yang Membuat Kemampuan KPR Setiap Orang Berbeda
Dua orang dengan gaji yang sama belum tentu mempunyai kemampuan KPR yang sama.
Perbedaannya dapat muncul karena:
- Jumlah cicilan berjalan.
- Jumlah tanggungan.
- Status pernikahan.
- Penghasilan pasangan.
- Uang muka.
- Jenis pekerjaan.
- Stabilitas penghasilan.
- Usia.
- Tenor yang dipilih.
- Riwayat kredit.
- Pengeluaran rutin.
Sebagai contoh, orang A bergaji Rp10 juta tanpa cicilan lain mungkin mempunyai ruang cicilan berbeda dengan orang B yang memiliki gaji sama tetapi membayar kendaraan Rp2 juta setiap bulan. Inilah alasan mengapa perhitungan KPR berdasarkan gaji harus dilihat sebagai estimasi awal, bukan angka persetujuan kredit.
Tips Mengatur Keuangan Sebelum Mengajukan KPR
Sebelum mencari rumah, lakukan pemeriksaan sederhana terhadap kondisi keuangan.
Pisahkan dana DP dan dana darurat
Jangan menjadikan seluruh tabungan sebagai uang muka. Setelah akad, masih ada kebutuhan rumah yang harus dibayar.
Kurangi cicilan konsumtif
Jika memungkinkan, selesaikan atau kurangi utang dengan beban besar sebelum mengajukan KPR.
Gunakan rekening secara teratur
Arus rekening yang rapi membantu menunjukkan kondisi pemasukan dan pengeluaran, terutama bagi pekerja dengan penghasilan tidak tetap.
Buat simulasi beberapa skenario
Jangan hanya menghitung bunga dan tenor terbaik. Coba simulasi dengan beberapa tenor serta perubahan cicilan untuk mengetahui batas keuangan.
Sisakan ruang untuk kebutuhan lain
KPR bisa berlangsung 10, 15, bahkan 20 tahun atau lebih. Karena itu, jangan membuat anggaran yang hanya nyaman untuk beberapa bulan pertama.
Kesalahan yang Harus Dihindari Saat Menghitung Kemampuan KPR
Kesalahan pertama adalah menggunakan gaji kotor tanpa memperhitungkan potongan. Perhitungan menjadi kurang realistis jika uang yang diterima sebenarnya lebih kecil.
Kesalahan berikutnya adalah mengabaikan cicilan lain. Kewajiban kendaraan, kartu kredit, pinjaman pribadi, atau cicilan lainnya harus masuk dalam perhitungan.
Kesalahan lain yang sering terjadi adalah hanya melihat cicilan awal. Calon pembeli perlu memahami skema bunga dan kemungkinan perubahan angsuran sesuai perjanjian KPR.
Jangan pula menggunakan seluruh tabungan untuk DP. Rumah membutuhkan biaya lanjutan, sedangkan kondisi darurat dapat terjadi kapan saja.
Terakhir, jangan menganggap batas cicilan hasil rumus sebagai jaminan persetujuan bank. Angka tersebut hanya membantu menentukan kisaran harga rumah yang lebih masuk akal.
FAQ Seputar Cara Menghitung Kemampuan KPR Berdasarkan Gaji
Berapa persen gaji untuk cicilan KPR?
Untuk simulasi pribadi, kisaran 25%–30% dari penghasilan bersih dapat digunakan sebagai titik awal. Namun, tidak ada satu persentase yang otomatis berlaku untuk semua orang atau menjadi jaminan persetujuan bank.
Gaji Rp5 juta bisa KPR rumah berapa?
Dengan asumsi cicilan 30%, batas angsuran awal sekitar Rp1,5 juta per bulan. Harga rumah yang dapat dibeli tetap bergantung pada DP, suku bunga, tenor, dan cicilan lain.
Gaji Rp10 juta bisa KPR berapa?
Jika menggunakan batas cicilan 30% dan tidak mempunyai cicilan lain, kemampuan cicilan sekitar Rp3 juta per bulan. Plafon KPR perlu dihitung menggunakan suku bunga dan tenor tertentu.
Gaji Rp15 juta bisa KPR rumah berapa?
Dengan asumsi batas cicilan 30%, kemampuan angsuran sekitar Rp4,5 juta per bulan sebelum memperhitungkan cicilan lain.
Apakah cicilan lain mengurangi kemampuan KPR?
Ya. Jika batas total kewajiban ditetapkan berdasarkan persentase penghasilan, cicilan yang sudah berjalan akan mengurangi ruang untuk cicilan KPR baru.
Apakah gaji suami dan istri bisa digabung untuk KPR?
Pada produk tertentu, bank dapat mempertimbangkan penghasilan gabungan pasangan. Ketentuannya berbeda sehingga perlu diperiksa pada produk KPR yang dipilih.
Apakah semakin besar gaji berarti semakin mahal rumah yang bisa dibeli?
Belum tentu. Besarnya cicilan lain, jumlah tanggungan, DP, dan kondisi keuangan secara keseluruhan juga menentukan kemampuan membeli rumah.
Kesimpulan
Cara menghitung kemampuan KPR berdasarkan gaji dapat dimulai dengan menentukan batas cicilan dari penghasilan bersih, kemudian mengurangi cicilan yang sudah berjalan. Sebagai simulasi awal, persentase 25%–30% dapat digunakan untuk melihat kisaran angsuran yang masih masuk dalam anggaran.
Setelah mendapatkan angka cicilan, gunakan simulasi KPR untuk menghitung perkiraan plafon berdasarkan tenor dan suku bunga. Tambahkan DP untuk memperkirakan harga rumah yang sesuai.
Yang terpenting, jangan menjadikan plafon maksimal bank sebagai target harga rumah. Kemampuan KPR yang sehat adalah kemampuan membayar cicilan sambil tetap menyediakan dana untuk kebutuhan sehari-hari, tabungan, dana darurat, dan biaya kepemilikan rumah.












