Bagi karyawan, cara mengajukan KPR untuk karyawan sebenarnya tidak terlalu rumit selama persyaratan, dokumen, dan kemampuan finansial sudah dipersiapkan sejak awal. Status sebagai karyawan justru dapat membantu proses verifikasi karena penghasilan biasanya lebih mudah dibuktikan melalui slip gaji dan rekening payroll.
Meski begitu, memiliki gaji tetap bukan berarti pengajuan KPR otomatis disetujui. Bank tetap akan menilai masa kerja, penghasilan, cicilan yang sedang berjalan, riwayat kredit, usia, uang muka, serta kemampuan membayar angsuran sampai kredit selesai.
Sebelum memilih rumah, sebaiknya pahami terlebih dahulu persyaratan KPR untuk karyawan. Dengan begitu, calon debitur dapat menentukan harga rumah, jumlah DP, dan tenor yang lebih sesuai dengan kondisi keuangan.
Apa Itu KPR untuk Karyawan?
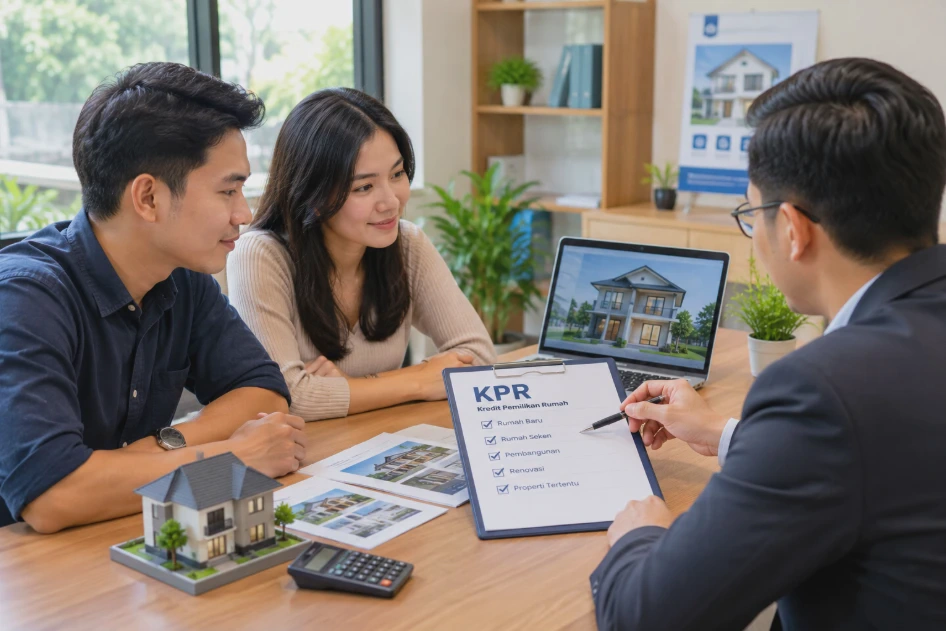
KPR atau Kredit Pemilikan Rumah adalah fasilitas pembiayaan dari bank yang digunakan untuk membeli rumah dengan sistem pembayaran secara angsuran dalam jangka waktu tertentu.
Khusus karyawan, sumber pembayaran cicilan umumnya berasal dari penghasilan tetap yang diterima setiap bulan. Karena itu, bank akan meminta dokumen yang dapat membuktikan status pekerjaan dan jumlah pendapatan.
KPR tidak hanya digunakan untuk membeli rumah baru. Tergantung produk bank, pembiayaan juga dapat digunakan untuk rumah seken, pembangunan, renovasi, atau kebutuhan properti tertentu.
Besarnya plafon, bunga, tenor, DP, serta biaya KPR dapat berbeda antara bank dan produk. Oleh sebab itu, jangan menggunakan satu simulasi sebagai patokan untuk semua pengajuan.
Apakah Karyawan Bisa Mengajukan KPR?
Ya, karyawan dapat mengajukan KPR selama memenuhi persyaratan bank. Karyawan tetap maupun karyawan kontrak sama-sama dapat memiliki peluang mengajukan pembiayaan, tetapi ketentuan yang diterapkan bank bisa berbeda.
Untuk karyawan tetap, bank biasanya lebih mudah melakukan verifikasi karena terdapat surat keterangan kerja, slip gaji, dan riwayat penerimaan pendapatan.
Sementara itu, karyawan kontrak dapat diminta memberikan informasi tambahan mengenai masa kerja, kontrak yang sedang berjalan, atau stabilitas penghasilan.
Yang perlu diperhatikan, bank tidak hanya melihat status pekerjaan. Kemampuan membayar cicilan dan riwayat kredit juga menjadi bagian dari proses analisis.
Syarat KPR untuk Karyawan
Persyaratan KPR untuk karyawan dapat berbeda sesuai kebijakan masing-masing bank. Namun, secara umum calon debitur perlu memenuhi beberapa ketentuan berikut:
- Memenuhi batas usia yang ditentukan bank.
- Memiliki penghasilan yang dapat dibuktikan.
- Mempunyai masa kerja sesuai persyaratan.
- Memiliki dokumen identitas yang lengkap.
- Mempunyai riwayat kredit yang dapat diterima.
- Memenuhi ketentuan uang muka atau pembiayaan.
- Mempunyai dokumen rumah yang dapat diverifikasi.
- Lolos analisis kemampuan membayar.
Beberapa bank juga mempunyai persyaratan berbeda untuk karyawan berdasarkan status perusahaan, lama bekerja, dan jenis pekerjaan. Karena itu, jangan menganggap persyaratan satu bank sebagai aturan umum seluruh KPR. Selalu periksa ketentuan produk yang akan digunakan sebelum mengirim aplikasi.
Dokumen yang Harus Disiapkan
Dokumen menjadi salah satu bagian penting dalam pengajuan KPR karyawan. Kelengkapan berkas membantu bank melakukan verifikasi terhadap identitas, pekerjaan, penghasilan, dan kondisi finansial calon debitur.
Dokumen pribadi yang biasanya diperlukan meliputi:
- KTP.
- Kartu Keluarga.
- NPWP sesuai ketentuan.
- Buku atau akta nikah bagi yang sudah menikah.
- Formulir pengajuan KPR.
- Pas foto apabila dipersyaratkan.
Sementara itu, dokumen yang berkaitan dengan pekerjaan dapat berupa:
- Slip gaji.
- Surat keterangan kerja.
- Rekening koran atau mutasi rekening.
- Dokumen pendukung penghasilan lainnya.
Dokumen properti juga perlu dipersiapkan sesuai jenis rumah. Untuk rumah seken, misalnya, bank dapat meminta dokumen sertifikat dan dokumen bangunan untuk dilakukan pemeriksaan.
Tips: Jangan hanya menyiapkan dokumen ketika bank sudah memintanya. Buat checklist sejak awal supaya proses pengajuan tidak tertunda karena satu berkas yang tertinggal.
Syarat KPR untuk Karyawan Tetap
Karyawan tetap umumnya dapat membuktikan penghasilan melalui slip gaji dan surat keterangan kerja. Status ini juga dapat membantu bank mengetahui hubungan kerja serta kestabilan pendapatan calon debitur.
Beberapa informasi yang dapat diperiksa bank antara lain:
- Nama perusahaan.
- Jabatan.
- Status kepegawaian.
- Lama bekerja.
- Penghasilan tetap.
- Tunjangan atau pendapatan lain yang diakui.
- Rekening penerimaan gaji.
Namun, status karyawan tetap bukan jaminan KPR langsung disetujui. Bank tetap memperhitungkan cicilan lain dan hasil analisis kredit. Sebagai contoh, karyawan dengan gaji Rp10 juta tetapi memiliki banyak kewajiban bulanan belum tentu mempunyai kemampuan KPR yang sama dengan karyawan lain yang mempunyai gaji Rp10 juta tanpa cicilan besar.
Syarat KPR untuk Karyawan Kontrak
Karyawan kontrak juga dapat mengajukan KPR pada produk yang menerima kategori pemohon tersebut. Namun, persyaratannya dapat lebih spesifik dibandingkan karyawan tetap.
Bank dapat melihat lama masa kerja, sisa masa kontrak, riwayat perpanjangan kontrak, penghasilan, serta kebijakan perusahaan tempat pemohon bekerja.
Dokumen seperti surat kontrak kerja dan surat keterangan dari perusahaan dapat menjadi bagian dari proses verifikasi. Jika status kontrak masih sangat baru, calon debitur sebaiknya memeriksa persyaratan bank terlebih dahulu. Pengajuan dengan dokumen yang belum memenuhi ketentuan berisiko membuat proses tidak berjalan sesuai harapan.
Syarat Masa Kerja untuk Mengajukan KPR
Masa kerja merupakan salah satu faktor yang dapat digunakan bank untuk melihat kestabilan penghasilan. Tidak ada satu angka masa kerja yang berlaku untuk seluruh bank. Persyaratan dapat berbeda berdasarkan produk KPR, status perusahaan, serta kategori pekerjaan.
Sebagai contoh, produk BNI Griya memiliki ketentuan masa kerja yang berbeda berdasarkan kategori pegawai dan perusahaan. Pada ketentuan produknya, terdapat persyaratan masa kerja tertentu untuk pegawai perusahaan go public dan non-go public.
Karena itu, karyawan yang baru bekerja atau baru berpindah perusahaan sebaiknya tidak langsung berasumsi bahwa semua bank mempunyai batas masa kerja yang sama.
Syarat Penghasilan Minimum untuk KPR
Tidak ada satu nominal gaji yang otomatis membuat seseorang memenuhi syarat KPR di seluruh bank. Bank akan melihat penghasilan bersama dengan harga rumah, jumlah DP, tenor, cicilan berjalan, dan kemampuan membayar.
Misalnya, karyawan dengan penghasilan Rp8 juta per bulan mempunyai kondisi berbeda jika sudah membayar cicilan kendaraan Rp2,5 juta dibandingkan karyawan dengan penghasilan sama tanpa kewajiban tersebut.Jadi, pertanyaan yang lebih tepat bukan hanya berapa gaji minimal KPR?, tetapi berapa cicilan yang masih mampu dibayar setelah seluruh kebutuhan dan kewajiban diperhitungkan?.
Contoh sederhana
Misalnya seseorang mempunyai penghasilan bersih Rp10 juta dan seluruh cicilan yang sedang berjalan mencapai Rp2 juta. Jika ingin mengambil KPR, jangan langsung menganggap sisa Rp8 juta sebagai kemampuan membayar rumah. Masih ada kebutuhan rumah tangga, transportasi, tabungan, dana darurat, dan pengeluaran rutin lainnya.
Apakah Karyawan Harus Memiliki Rekening Payroll?
Tidak selalu. Rekening payroll adalah rekening yang digunakan perusahaan untuk membayarkan gaji karyawan. Memiliki rekening payroll dapat membantu menunjukkan pola penerimaan gaji secara konsisten. Namun, kewajiban mempunyai rekening payroll tertentu bergantung pada kebijakan bank dan produk KPR.
Jika gaji masuk melalui bank yang berbeda dari bank tempat mengajukan KPR, calon debitur tetap dapat menyerahkan dokumen yang diminta untuk membuktikan penghasilan.
Mutasi rekening juga dapat membantu bank memahami arus masuk dan keluar dana. Pastikan transaksi yang digunakan sebagai bukti penghasilan dapat dijelaskan dengan baik.
Cara Cek Riwayat Kredit Sebelum Mengajukan KPR
Sebelum mengajukan KPR, karyawan sebaiknya mengecek informasi kredit melalui layanan SLIK OJK. OJK menyediakan layanan iDebKu untuk permintaan informasi debitur secara online. SLIK digunakan untuk menyediakan informasi mengenai debitur yang dapat menjadi salah satu sumber dalam proses analisis kredit.
Cara umumnya adalah:
- Buka layanan iDebKu OJK.
- Pilih menu pendaftaran permintaan informasi debitur.
- Isi data sesuai identitas.
- Ikuti proses verifikasi yang diminta.
- Kirim permohonan.
- Pantau status permintaan.
- Periksa hasil iDeb setelah tersedia.
Lakukan pengecekan sebelum mengajukan KPR agar masalah informasi kredit dapat diketahui lebih awal. SLIK sendiri bukan daftar hitam. OJK menjelaskan bahwa informasi debitur bersifat netral dan hanya menjadi salah satu sumber informasi dalam analisis kelayakan kredit.
Cara Mengajukan KPR untuk Karyawan
Setelah dokumen dan kondisi keuangan siap, proses pengajuan dapat dimulai.
Urutan praktisnya adalah:
- Tentukan harga rumah.
- Hitung kemampuan cicilan.
- Siapkan DP dan biaya transaksi.
- Cek SLIK OJK.
- Bandingkan produk KPR.
- Siapkan dokumen.
- Ajukan permohonan.
- Ikuti verifikasi bank.
- Jalani appraisal jika diperlukan.
- Tunggu keputusan kredit.
- Lanjutkan akad jika disetujui.
Sebelum memilih rumah, hitung terlebih dahulu kemampuan cicilan. Cara ini lebih aman daripada memilih rumah berdasarkan keinginan, lalu memaksakan pembiayaan agar sesuai.
Cara Mengajukan KPR Secara Online
Sebagian bank menyediakan kanal digital untuk mengawali pengajuan KPR. Calon debitur biasanya mengisi data pribadi, informasi pekerjaan, penghasilan, serta informasi rumah yang ingin dibeli.
Dokumen tertentu juga dapat diminta dalam bentuk digital. Pastikan file yang diunggah jelas, tidak terpotong, dan informasinya sesuai dengan data pada formulir.
Pengajuan online tidak selalu berarti seluruh proses berlangsung tanpa tatap muka. Bank masih dapat meminta verifikasi tambahan, appraisal, pemeriksaan dokumen, atau akad sesuai prosedur produk.
Peringatan: Gunakan kanal resmi bank ketika mengirim KTP, slip gaji, rekening, atau dokumen keuangan. Jangan menyerahkan data sensitif melalui tautan yang tidak dapat diverifikasi.
Cara Mengajukan KPR melalui Bank
Jika memilih pengajuan langsung, calon debitur dapat mendatangi kantor cabang atau menggunakan layanan pengajuan yang disediakan bank.
Sebelum datang, siapkan dokumen dalam bentuk asli dan salinan apabila diperlukan. Tanyakan juga apakah ada dokumen tambahan berdasarkan status pekerjaan.
Petugas bank biasanya akan menjelaskan produk, simulasi pembiayaan, biaya, tenor, serta persyaratan yang berlaku. Jangan hanya menanyakan besarnya cicilan. Tanyakan juga suku bunga setelah periode awal, biaya provisi, administrasi, asuransi, appraisal, penalti, dan biaya lain yang relevan.
Tahapan Pengajuan KPR dari Awal sampai Akad Kredit
Proses KPR dapat dibagi menjadi beberapa tahap agar lebih mudah dipahami.
- Pengajuan: Calon debitur menyerahkan formulir dan dokumen yang diminta bank.
- Verifikasi: Bank memeriksa identitas, pekerjaan, penghasilan, dan dokumen pendukung.
- Analisis kredit: Bank menilai kemampuan membayar serta risiko pembiayaan berdasarkan data yang tersedia.
- Appraisal: Properti dapat dinilai untuk mengetahui nilai yang digunakan dalam proses pembiayaan.
- Keputusan kredit: Bank menentukan apakah pengajuan dapat dilanjutkan berdasarkan hasil analisis.
- Akad kredit: Jika seluruh persyaratan terpenuhi, calon debitur menandatangani perjanjian kredit sesuai ketentuan.
Setiap bank dapat memiliki alur, istilah, dan waktu proses yang berbeda.
Cara Bank Menghitung Kemampuan Cicilan Karyawan
Bank akan melihat kemampuan calon debitur membayar angsuran secara berkelanjutan. Penghasilan bukan satu-satunya faktor. Bank juga dapat memperhitungkan cicilan kendaraan, kartu kredit, pinjaman lain, tanggungan, serta informasi finansial yang relevan.
Secara sederhana, semakin besar kewajiban bulanan yang sudah dimiliki, semakin kecil ruang pendapatan yang tersedia untuk cicilan KPR.
Contohnya, karyawan dengan penghasilan bersih Rp12 juta dan kewajiban kredit Rp4 juta memiliki kondisi yang berbeda dengan karyawan lain yang memperoleh Rp12 juta tanpa cicilan berjalan. Perhitungan sebenarnya tetap mengikuti metode dan kebijakan bank.
Cara Menghitung Cicilan KPR Berdasarkan Gaji
Untuk membuat perkiraan awal, karyawan dapat menggunakan kalkulator KPR dari bank atau rumus simulasi cicilan.
Contoh sederhana:
Harga rumah: Rp500 juta
DP: Rp100 juta
Plafon KPR: Rp400 juta
Tenor: 15 tahun
Dalam simulasi nyata, besarnya cicilan dipengaruhi suku bunga dan metode perhitungan yang digunakan bank. Karena itu, angka simulasi tidak boleh dianggap sebagai keputusan kredit. Gunakan simulasi untuk menentukan kisaran harga rumah sebelum meminta perhitungan resmi dari bank.
Jangan lupa menghitung biaya di luar cicilan
Selain angsuran, calon pembeli perlu menyiapkan dana untuk biaya yang dapat muncul selama transaksi. Contohnya meliputi biaya administrasi, provisi, appraisal, notaris, asuransi, pajak, dan biaya lain sesuai transaksi.
Berapa Persentase Gaji yang Bisa Digunakan untuk Cicilan KPR?
Tidak ada satu persentase gaji yang dapat dijadikan jaminan persetujuan untuk seluruh bank. Di masyarakat sering digunakan patokan tertentu untuk memperkirakan rasio cicilan terhadap penghasilan. Namun, bank dapat mempunyai metode analisis dan batas internal yang berbeda.
Karena itu, jangan menjadikan angka persentase sebagai aturan mutlak. Untuk perencanaan pribadi, gunakan pendekatan konservatif dan sisakan ruang untuk kebutuhan rutin, tabungan, dana darurat, serta pengeluaran tidak terduga.
Berapa DP KPR yang Harus Disiapkan Karyawan?
Besarnya DP bergantung pada produk KPR, kebijakan bank, jenis properti, dan struktur pembiayaan. Pada 2026, Bank Indonesia menetapkan rasio LTV/FTV kredit properti paling tinggi 100% dalam ketentuan yang berlaku bagi bank yang memenuhi persyaratan tertentu. Ketentuan tersebut berlaku mulai 1 Januari sampai 31 Desember 2026.
Artinya, secara kebijakan makroprudensial terdapat ruang pembiayaan hingga 100% dalam kondisi tertentu. Namun, bukan berarti seluruh karyawan otomatis memperoleh KPR tanpa DP.
Bank tetap menentukan pembiayaan berdasarkan produk dan penilaian risiko. Selain itu, calon pembeli tetap perlu menyiapkan biaya transaksi yang mungkin tidak termasuk dalam plafon KPR.
Apakah Karyawan Bisa Mengajukan KPR Tanpa DP?
Karyawan dapat menemukan produk atau skema yang menawarkan pembiayaan dengan kebutuhan DP tertentu, tetapi tanpa DP tidak boleh dipahami sebagai tanpa biaya awal.
Ketentuan LTV Bank Indonesia memberikan ruang pembiayaan properti hingga 100% pada kondisi tertentu pada 2026. Namun, penerapannya tetap bergantung pada bank dan produk yang digunakan.
Biaya administrasi, provisi, appraisal, notaris, asuransi, dan biaya transaksi lainnya tetap perlu diperhitungkan. Sebelum mengambil KPR tanpa DP, hitung seluruh dana yang tetap harus tersedia pada saat pembelian.
Cara Memilih Tenor KPR Sesuai Penghasilan
Tenor adalah jangka waktu pembayaran KPR. Pilihan tenor dapat memengaruhi besar cicilan bulanan dan total biaya pembiayaan. Tenor lebih panjang biasanya membuat cicilan bulanan lebih ringan, tetapi pembayaran berlangsung lebih lama. Sebaliknya, tenor lebih pendek dapat membuat cicilan bulanan lebih besar.
Contohnya, karyawan dengan penghasilan stabil tetapi ruang anggaran terbatas dapat membandingkan beberapa pilihan tenor sebelum menentukan rumah.
Jangan memilih tenor hanya berdasarkan cicilan paling kecil. Perhatikan juga total pembayaran dan kemungkinan perubahan cicilan sesuai mekanisme bunga yang berlaku.
Cara Mengajukan KPR dengan Penghasilan Suami dan Istri
Pasangan suami istri dapat mempertimbangkan penggabungan penghasilan apabila produk bank menyediakan mekanisme tersebut. Konsep ini sering digunakan untuk memperkuat kemampuan pembiayaan ketika salah satu penghasilan saja belum cukup untuk memenuhi kebutuhan cicilan.
Bank tetap akan meminta dokumen dari masing-masing pihak, seperti identitas, bukti penghasilan, rekening, serta dokumen pernikahan. Riwayat kredit dan kewajiban masing-masing pasangan juga dapat menjadi bagian dari analisis. Karena itu, menggabungkan penghasilan bukan berarti pengajuan otomatis disetujui.
Penyebab Pengajuan KPR Karyawan Ditolak
Pengajuan KPR dapat tidak disetujui karena berbagai alasan, bukan hanya karena gaji dianggap kecil.
Beberapa penyebab yang mungkin terjadi antara lain:
- Masa kerja belum memenuhi ketentuan.
- Penghasilan belum dapat diverifikasi.
- Cicilan berjalan terlalu besar.
- Dokumen tidak lengkap.
- Data dokumen tidak konsisten.
- Informasi kredit menjadi pertimbangan dalam analisis.
- Legalitas rumah tidak memenuhi ketentuan.
- Hasil appraisal tidak sesuai struktur pembiayaan.
- Usia tidak sesuai ketentuan produk.
- Profil pemohon tidak sesuai kebijakan risiko bank.
Jika pengajuan ditolak, cari tahu faktor yang menyebabkan keputusan tersebut. Hindari mengajukan kembali secara terburu-buru tanpa memperbaiki masalah yang sama.
Cara Agar Pengajuan KPR Karyawan Disetujui
Tidak ada cara yang dapat menjamin KPR pasti disetujui. Namun, persiapan yang rapi dapat membantu calon debitur memenuhi persyaratan dan mengurangi hambatan administratif.
- Pertama, rapikan dokumen pekerjaan dan penghasilan. Pastikan nama, jabatan, penghasilan, dan informasi perusahaan konsisten.
- Kedua, cek SLIK sebelum pengajuan. OJK menyediakan layanan iDebKu untuk memperoleh informasi debitur secara online.
- Ketiga, hitung cicilan yang sedang berjalan. Jangan hanya menghitung cicilan KPR karena bank dapat mempertimbangkan kewajiban finansial lainnya.
- Keempat, siapkan dana di luar DP. Jangan sampai seluruh tabungan habis untuk uang muka sementara biaya transaksi belum tersedia.
- Kelima, periksa legalitas rumah sebelum melangkah terlalu jauh dalam transaksi. Masalah pada properti dapat menghambat proses meskipun kondisi keuangan calon debitur memenuhi kriteria.
Berapa Lama Proses Pengajuan KPR untuk Karyawan?
Waktu pengajuan KPR berbeda antara satu bank dan kasus lainnya. Proses dapat dipengaruhi oleh kelengkapan dokumen, kecepatan verifikasi, hasil pengecekan kredit, appraisal, legalitas properti, serta kesiapan pihak penjual atau developer.
Karyawan dengan dokumen lengkap belum tentu selesai dalam waktu yang sama dengan pemohon lain karena setiap aplikasi mempunyai kondisi berbeda. Jika proses terasa lama, tanyakan status pengajuan kepada bank. Pastikan juga tidak ada dokumen tambahan yang belum diserahkan.
Tips Mengajukan KPR bagi Karyawan
Sebelum mengajukan KPR, buat perencanaan yang tidak hanya melihat kemampuan mendapatkan kredit, tetapi juga kemampuan hidup setelah cicilan berjalan.
Beberapa tips yang bisa diterapkan:
- Tentukan batas harga rumah terlebih dahulu. Jangan mencari rumah dengan harga maksimal tanpa menghitung biaya lainnya.
- Cek SLIK sebelum mengajukan. Informasi kredit dapat dilihat melalui layanan iDebKu OJK.
- Jaga rekening tetap tertib. Mutasi rekening yang jelas membantu menjelaskan sumber penghasilan.
- Hindari menambah utang baru sebelum proses KPR selesai. Perubahan kewajiban dapat memengaruhi gambaran kemampuan finansial.
- Bandingkan beberapa produk KPR. Periksa bunga, tenor, DP, provisi, administrasi, asuransi, dan ketentuan pelunasan.
- Jangan mengubah data penghasilan. Semua informasi yang diberikan kepada bank harus sesuai dengan kondisi sebenarnya.
Checklist sebelum mengajukan KPR
-
KTP dan KK sudah tersedia.
-
Dokumen pernikahan sudah disiapkan jika diperlukan.
-
Slip gaji tersedia.
-
Surat keterangan kerja tersedia.
-
Rekening penerimaan gaji dapat dibuktikan.
-
SLIK sudah dicek.
-
Cicilan berjalan sudah dihitung.
-
DP sudah dipersiapkan.
-
Biaya transaksi sudah diperhitungkan.
-
Dokumen rumah sudah diperiksa.
-
Produk KPR sudah dibandingkan.
FAQ Seputar Cara Mengajukan KPR untuk Karyawan
Apakah karyawan bisa mengajukan KPR?
Ya. Karyawan dapat mengajukan KPR selama memenuhi persyaratan bank, termasuk ketentuan usia, masa kerja, penghasilan, dokumen, riwayat kredit, dan kemampuan membayar.
Berapa gaji minimal untuk mengajukan KPR bagi karyawan?
Tidak ada satu nominal gaji yang berlaku untuk seluruh bank. Kemampuan KPR dipengaruhi penghasilan, harga rumah, DP, tenor, cicilan berjalan, dan hasil analisis kredit.
Apakah karyawan kontrak bisa mengajukan KPR?
Bisa pada produk tertentu. Bank dapat mempertimbangkan masa kerja, masa kontrak, kestabilan penghasilan, dan dokumen pekerjaan sebelum menentukan kelayakan.
Apakah karyawan tetap lebih mudah mendapatkan KPR?
Status karyawan tetap dapat membantu proses pembuktian penghasilan dan hubungan kerja. Namun, persetujuan KPR tetap bergantung pada keseluruhan analisis bank.
Apakah harus menggunakan rekening payroll untuk KPR?
Tidak selalu. Ketentuan rekening payroll bergantung pada produk dan kebijakan bank. Rekening penerimaan gaji dapat digunakan sebagai salah satu bukti penghasilan.
Berapa lama masa kerja untuk mengajukan KPR?
Persyaratan masa kerja berbeda antarbank dan produk. Karena itu, calon debitur perlu memeriksa ketentuan resmi bank yang dipilih.
Apakah KPR karyawan bisa tanpa DP?
Dimungkinkan pada skema tertentu. Pada 2026, ketentuan LTV Bank Indonesia memberikan ruang rasio hingga 100% untuk kredit properti pada kondisi tertentu, tetapi pelaksanaan tetap bergantung pada bank.
Kesimpulan
Cara mengajukan KPR untuk karyawan dimulai dari memastikan kemampuan finansial, memeriksa persyaratan bank, menyiapkan dokumen, mengecek SLIK, lalu mengajukan pembiayaan melalui kanal resmi.
Karyawan tetap maupun kontrak dapat mempunyai peluang mengajukan KPR, tetapi persyaratan masa kerja, penghasilan, usia, dokumen, dan kebijakan kredit dapat berbeda pada setiap bank.
Sebelum menentukan rumah, hitung cicilan berdasarkan penghasilan dan kewajiban yang sudah berjalan. Siapkan pula DP serta biaya transaksi lain agar pembelian rumah tidak membuat kondisi keuangan menjadi terlalu terbebani.












